
چرا آمریکا تحریم ایران را به خودرو و راهآهن کشاند؟
تحریم تازه خودرو و راهآهن نشان میدهد فشار آمریکا از صادرات نفت به زیرساختهای داخلی اقتصاد ایران منتقل شده؛ این تغییر چه معنایی دارد؟
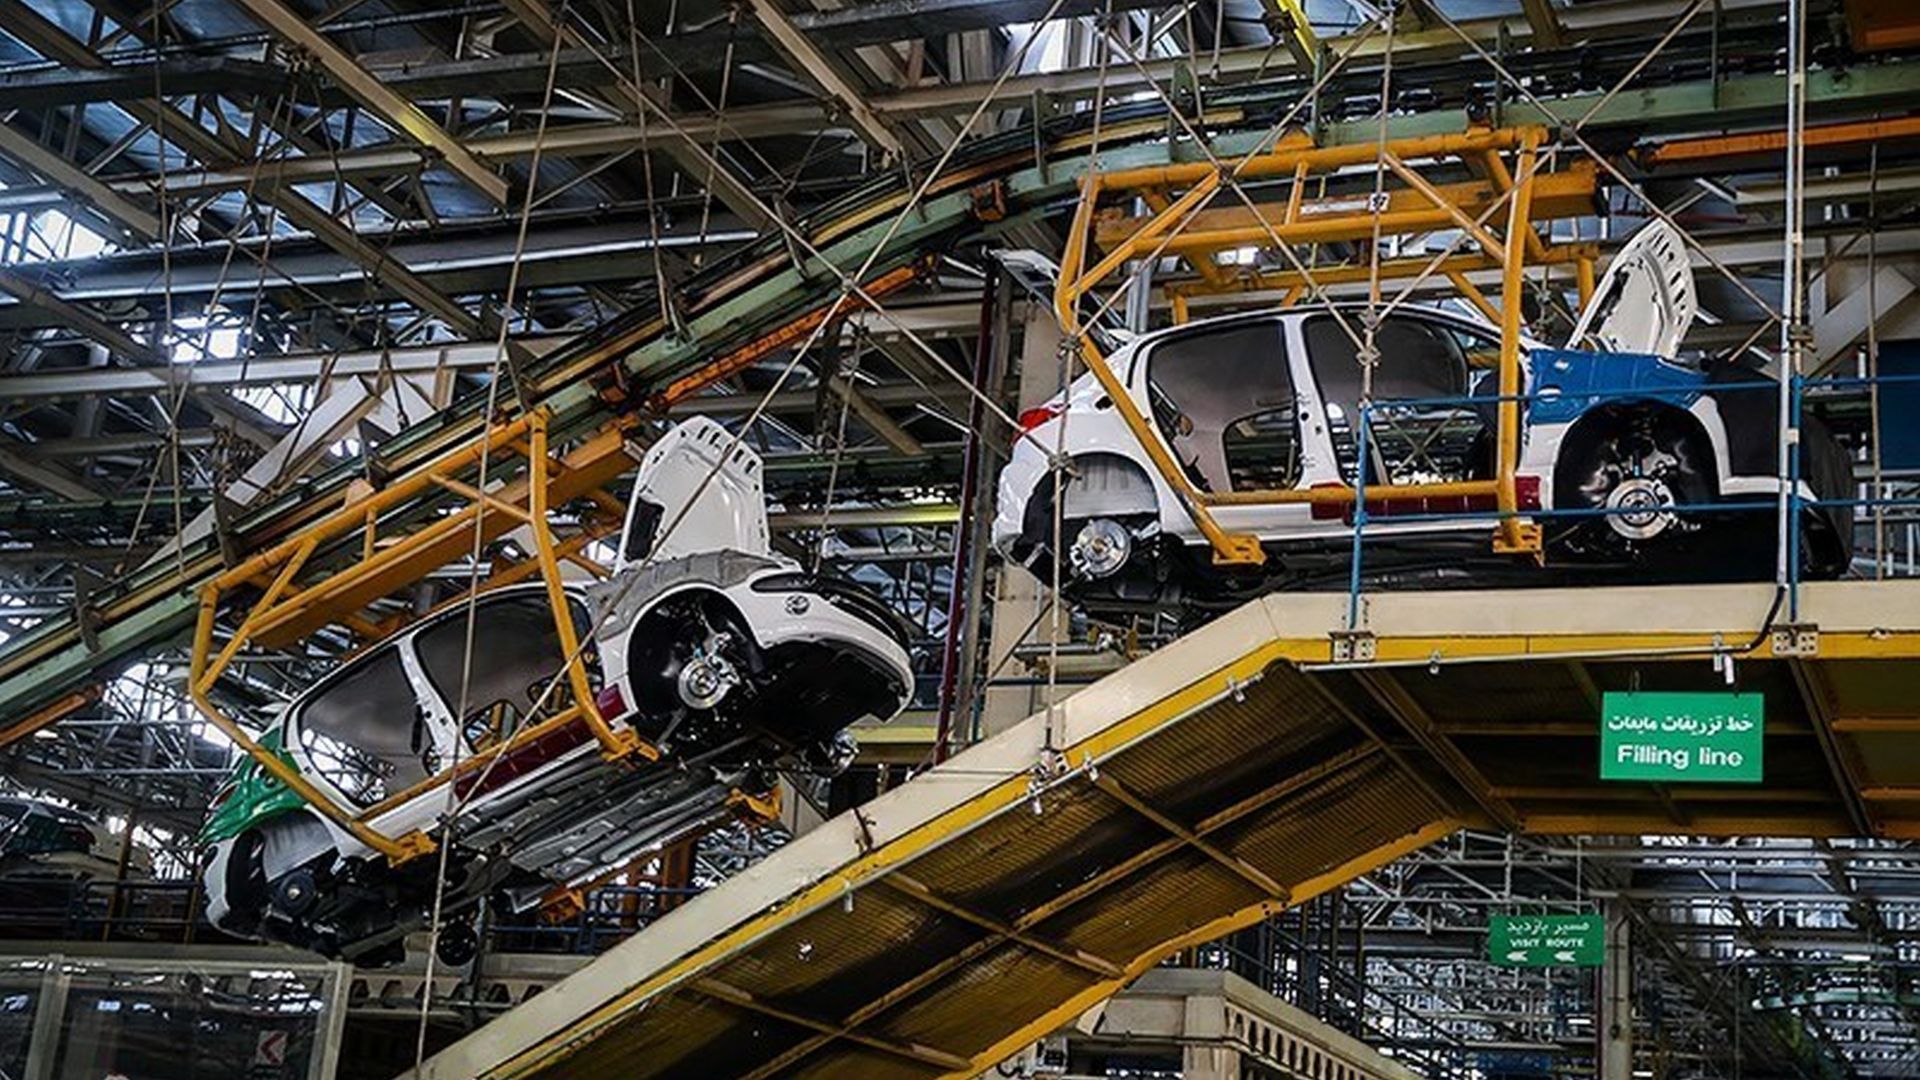
تحریم ایرانخودرو، سایپا و شبکه ریلی ایران فقط اضافه شدن چند نام تازه به یک فهرست بلند تحریمهای آمریکا نیست. اهمیت اصلی تصمیم ۱ اکتبر ۲۰۲۶ در تغییر نقطه فشار است: واشنگتن در حال حرکت از تمرکز سنتی بر نفت، بانک و کشتیرانی به سمت زیرساختهایی است که اقتصاد ایران را در داخل کشور به هم متصل میکنند.
در این تحلیل سیاسی میخوانید
- ۱یک تفکیک حقوقی ضروری: «تعیین بخش» با «تحریم همه فعالان آن بخش» یکی نیست
- ۲دادههای صنعتی: چرا خودرو برای واشنگتن فقط یک صنعت مصرفی نیست؟
- ۳نقشه واقعی تحریم فقط تهران نیست: امارات، ترکیه، هند و هنگکنگ در زنجیرهاند
- ۴ریسک اجتماعی: فشار بر زیرساخت صنعتی فقط به دولت محدود نمیماند
- ۵خلأ دادهای ایران هنوز باقی است
- ۶لایه اول: تحریم از «درآمد خارجی» به «گردش داخلی اقتصاد» رسیده است
- ۷لایه دوم: هدف تحریم، تغییر رفتار شرکتهای ثالث است
- ۸لایه سوم: جنگ و هرمز منطق حملونقل زمینی را مهمتر کرده است
خبر اصلی Runama درباره تحریم ایرانخودرو، سایپا و راهآهن نشان میدهد دو تعیینبخشی تازه ذیل فرمان اجرایی ۱۳۹۰۲ صادر شده است. این یعنی ریسک تحریم دیگر فقط متوجه شرکتهای نامبرده نیست؛ هر بازیگری که در بخش خودرو یا راهآهن ایران فعالیت کند میتواند در معرض بررسی و اقدام بعدی قرار گیرد.
یک تفکیک حقوقی ضروری: «تعیین بخش» با «تحریم همه فعالان آن بخش» یکی نیست
در بسته ۱ اکتبر دو اتفاق همزمان رخ داده است. نخست، OFAC بخشهای خودرو و راهآهن ایران را ذیل فرمان اجرایی ۱۳۹۰۲ بهعنوان بخشهایی تعیین کرده که فعالیت در آنها میتواند مبنای تحریم باشد. دوم، شماری از شرکتهای مشخص—از ایرانخودرو و سایپا تا راهآهن جمهوری اسلامی و تأمینکنندگان خارجی—مستقیماً هدف قرار گرفتهاند. بنابراین عبارت «هر شرکت فعال در خودرو یا ریل ایران تحریم شده» دقیق نیست؛ ریسک تحریم برای کل بخش بالا رفته، اما وضعیت حقوقی هر شرکت باید جداگانه بررسی شود.
دادههای صنعتی: چرا خودرو برای واشنگتن فقط یک صنعت مصرفی نیست؟
خزانهداری آمریکا میگوید ایرانخودرو و سایپا رویهم بیش از ۹۰ درصد بازار داخلی را در اختیار دارند و نزدیک به ۱.۵ میلیون خودرو در سال تولید میکنند. همین تمرکز بالا یعنی ضربه به دو شرکت بزرگ میتواند از مسیر قطعهساز، حملونقل، بیمه و سرمایه در گردش به شبکه وسیعتری منتقل شود. در عین حال، این ارقام ادعای رسمی وزارت خزانهداریاند و باید از دادههای مستقل صنعتی ایران نیز راستیآزمایی شوند.
نقشه واقعی تحریم فقط تهران نیست: امارات، ترکیه، هند و هنگکنگ در زنجیرهاند
بسته جدید فقط شرکتهای ایرانی را هدف نگرفته است. خزانهداری تأمینکنندگان و واسطههایی در امارات، ترکیه، اندونزی و هنگکنگ را نیز نام برده است. این نکته مهمتر از خودِ فهرست شرکتهای ایرانی است، چون منطق تحریم ثانویه دقیقاً در همین حلقه اجرا میشود: فشار به شرکتی که قطعه را میسازد، بانک یا واسطهای که پرداخت را انجام میدهد و شرکتی که بار را از کشور ثالث عبور میدهد.
The National این بسته را صریحاً انتقال فشار «از دریا به خشکی» توصیف کرده و بر نقش تأمینکنندگان اماراتی، ترکیهای و آسیایی تأکید دارد. همین زاویه منطقهای نشان میدهد موفقیت یا شکست تحریم فقط در تهران تعیین نمیشود؛ تصمیم شرکتهای ثالث در دوبی، استانبول، هنگکنگ و دیگر مراکز تجاری به همان اندازه مهم است.
ریسک اجتماعی: فشار بر زیرساخت صنعتی فقط به دولت محدود نمیماند
قویترین ضدتحلیل اقتصادی این است که محدودکردن خودرو و ریل میتواند هزینههایی فراتر از شبکههای حکومتی ایجاد کند. Al-Monitor/Reuters به نقل از یک کارشناس تحریم هشدار داده که فشردن شریانهای زمینی اقتصاد بدون اثر بر معیشت کارکنان، مصرفکنندگان و کسبوکارهای وابسته عملاً دشوار است. بنابراین سنجش اثر تحریم باید دو سبد جدا داشته باشد: فشار بر ظرفیت حکومتی و هزینه انتقالیافته به خانوار و بخش خصوصی.
خلأ دادهای ایران هنوز باقی است
تا زمان این بهروزرسانی، واکنش رسمی و دادهمحور تازهای از وزارت صمت، وزارت راه، ایرانخودرو، سایپا یا راهآهن که اثر عملی تحریم بر تولید، قطعه، قرارداد و حمل بار را کمیسازی کند در منابع اصلی قابل اتکا پیدا نشده است. این خلأ خودش مهم است: بدون داده داخلی، بخشی از تحلیل ناچار بر ادعاهای واشنگتن و گزارش رسانههای خارجی تکیه میکند. بنابراین هر نتیجه درباره «فلج شدن» یا «بیاثر بودن» تحریم در این مرحله زودرس است.
لایه اول: تحریم از «درآمد خارجی» به «گردش داخلی اقتصاد» رسیده است
در موجهای قبلی فشار، هدف اصلی جلوگیری از ورود ارز بود: نفت، پتروشیمی، بانک، کشتیرانی و بعدتر هوانوردی و طلا. منطق روشن بود؛ اگر تهران نتواند صادرات انجام دهد یا پول حاصل را جابهجا کند، منابع ارزی دولت محدود میشود.
اما وقتی بخش خودرو و ریل هدف قرار میگیرد، منطق یک مرحله جلوتر میرود. راهآهن فقط یک شرکت حملونقل نیست؛ بخشی از شبکه توزیع کالا، مواد اولیه، محصولات صنعتی و مسافر است. خودروسازی هم صرفاً فروش خودرو نیست؛ زنجیرهای از فولاد، قطعهسازی، حملونقل، تأمین مالی، بیمه و اشتغال را درگیر میکند.
وزارت خزانهداری آمریکا میگوید ایرانخودرو و سایپا بیش از ۹۰ درصد بازار داخلی خودرو را تشکیل میدهند. همین عدد توضیح میدهد چرا این دو شرکت از دید واشنگتن هدف نمادین صرف نیستند. فشار بر آنها میتواند به صدها تأمینکننده کوچکتر منتقل شود؛ حتی اگر آن شرکتها مستقیماً در فهرست تحریم نباشند.
لایه دوم: هدف تحریم، تغییر رفتار شرکتهای ثالث است
بخش بزرگی از اثر واقعی تحریمهای آمریکا نه از مسدود شدن دارایی یک شرکت در خاک آمریکا، بلکه از تصمیم شرکتهای ثالث ناشی میشود. بانک، بیمهگر، تولیدکننده قطعه یا شرکت لجستیکی در چین، ترکیه، امارات، هند یا آسیای مرکزی ممکن است معاملهای را که از نظر حقوق داخلی خودش مجاز است کنار بگذارد، چون ریسک دسترسی به دلار یا نظام مالی آمریکا را نمیپذیرد.
این همان نقطهای است که تحریم از یک تصمیم حقوقی به معماری ریسک تبدیل میشود. شرکتها قبل از آنکه الزاماً تحریم شوند، رفتار خود را تغییر میدهند. برای ایران، هزینه اصلی در چنین شرایطی میتواند نه «قطع کامل تجارت»، بلکه افزایش قیمت، طولانی شدن زنجیره تأمین، استفاده بیشتر از واسطهها و کاهش کیفیت گزینههای موجود باشد.
لایه سوم: جنگ و هرمز منطق حملونقل زمینی را مهمتر کرده است
طبق توضیح وزارت خزانهداری و گزارش رویترز، فشار دریایی و محدودیتهای نفتی باعث شده واشنگتن به مسیرهای زمینی و صنعتی توجه بیشتری نشان دهد. اگر صادرات و واردات دریایی پرریسکتر شود، ریل، جاده و شبکه تولید داخلی اهمیت راهبردی بیشتری پیدا میکنند.
در این چارچوب، تحریم راهآهن را میتوان بخشی از تلاش برای افزایش هزینه جابهجایی در داخل اقتصاد دانست. این به معنی فلج شدن قطعی شبکه ریلی نیست؛ ایران ظرفیت داخلی، ارتباطات منطقهای و امکان استفاده از واسطهها را دارد. اما هرچه تأمین قطعات، لکوموتیو، سامانههای کنترل، بیمه و تأمین مالی دشوارتر شود، هزینه نگهداری و توسعه زیرساخت بالا میرود.
از ۲۰۱۰ تا ۲۰۲۶؛ تغییر نسل تحریمها
تحریمهای ایران در دهه ۲۰۱۰ عمدتاً حول برنامه هستهای، بانک مرکزی، صادرات نفت و دسترسی به سوئیفت سازمان یافت. پس از خروج آمریکا از برجام در ۲۰۱۸، فشار به نفت، فلزات، کشتیرانی و شبکههای دور زدن تحریم گسترش پیدا کرد. در ۲۰۲۶، پس از تشدید درگیری مستقیم، معماری فشار باز هم وسیعتر شده است: هوانوردی، فناوری، طلا، دارایی دیجیتال و اکنون خودرو و ریل.
روند تاریخی نشان میدهد هر بار که یک مسیر اصلی درآمد یا تجارت محدود میشود، توجه سیاست تحریمی به کانال جایگزین منتقل میشود. این یک بازی ثابت نیست؛ شبکه فشار دائماً بر اساس مسیرهای جایگزینی که ایران پیدا میکند، بازطراحی میشود.
قدرت پنهان تحریم کجاست؟ در شرکتهایی که اسمشان در خبر نیست
مهمترین بازیگران این مرحله لزوماً ایرانخودرو یا راهآهن نیستند. بانکهای تسویه، شرکتهای قطعهساز خارجی، بیمهگران، اپراتورهای بندری و ریلی منطقه، شرکتهای نرمافزاری و تولیدکنندگان تجهیزات صنعتی تعیین میکنند تحریم تا چه حد عملیاتی میشود.
اگر این بازیگران معامله را ادامه دهند، اثر تحریم محدودتر میشود. اگر به دلیل ریسک ثانویه عقبنشینی کنند، اثر چندبرابر خواهد شد. بنابراین برای سنجش واقعی فشار، باید رفتار تأمینکنندگان خارجی را دید، نه فقط بیانیههای واشنگتن یا واکنش تهران را.
ضدتحلیل: چرا ممکن است اثر تحریم کمتر از انتظار باشد؟
یک سناریوی رقیب این است که اقتصاد ایران پس از سالها تحریم، شبکههای جایگزین خود را توسعه داده باشد. تجارت با چین، استفاده از شرکتهای واسطه، تولید داخلی قطعات، تهاتر و تسویه غیردلاری میتواند بخشی از فشار را جذب کند. علاوه بر این، خودرو و ریل برخلاف نفت لزوماً به یک بازار صادراتی بزرگ وابسته نیستند و بخش قابل توجهی از فعالیت آنها داخلی است.
همچنین تحریم بیش از حد گسترده میتواند انگیزه کشورهای ثالث برای ساخت کانالهای مستقل از آمریکا را افزایش دهد. این روند سریع یا کامل نیست، اما در بلندمدت یکی از محدودیتهای ساختاری سیاست تحریم محسوب میشود.
اما چرا ریسک برای اقتصاد داخلی واقعی است؟
حتی اگر تولید متوقف نشود، هزینه جایگزینی فناوری، تأمین قطعه و سرمایه در گردش میتواند افزایش یابد. صنعت خودرو ایران پیش از این نیز با مشکلات کیفیت، قیمتگذاری، بدهی زنجیره تأمین و محدودیت واردات روبهرو بوده است. تحریم تازه روی اقتصادی وارد میشود که نرخ ارز آن در ماههای اخیر تحت فشار شدید قرار گرفته است.
در چنین محیطی، افزایش هزینه واردات میتواند سریعتر به قیمت خودرو، کرایه حمل و هزینه تولید سایر صنایع منتقل شود. این همان کانالی است که تحریم صنعتی را از یک موضوع ژئوپلیتیک به مسئله معیشتی تبدیل میکند.
سه سناریوی قابل رصد
سناریوی اول؛ اثر محدود: شرکتهای ایرانی تأمینکنندگان جایگزین پیدا میکنند، تجارت منطقهای ادامه مییابد و تحریم بیشتر هزینه مبادله را بالا میبرد تا اینکه تولید را کاهش دهد.
سناریوی دوم؛ فرسایش تدریجی: شرکتهای خارجی محتاطتر میشوند، قطعات و سرمایه گرانتر میشود و پروژههای توسعهای خودرو و ریل کند میشوند. این سناریو از نظر تاریخی با بسیاری از دورههای تحریم ایران سازگارتر است.
سناریوی سوم؛ فشار زنجیرهای: اگر تحریم با محدودیتهای بانکی، حملونقل و فشار بر شرکای منطقهای همزمان شود، مشکل از چند شرکت بزرگ به زنجیره قطعه، لجستیک و تأمین مالی منتقل میشود و اثر آن در تورم کالا و خدمات دیده میشود.
شاخصهای قابل رصد
- ۷۲ ساعت: واکنش رسمی وزارت صمت، وزارت راه، ایرانخودرو، سایپا و راهآهن؛ و هر FAQ یا راهنمای تازه OFAC.
- یک هفته: تصمیم تأمینکنندگان اماراتی، ترکیهای، هنگکنگی و آسیایی، تغییر در حمل قطعات و بیمه تجارت با ایران.
- یک ماه: تیراژ تولید خودرو، واردات قطعه، نرخ ارز، کرایه حمل و حجم بار ریلی.
- سه ماه: تأخیر یا لغو پروژههای توسعهای ریل و خودرو، تغییر تأمینکنندگان و اثر روی قیمت مصرفکننده.
- یک سال: اینکه آیا تحریم صرفاً هزینه مبادله را بالا برده یا واقعاً ظرفیت صنعتی و لجستیکی ایران را کاهش داده است.
معنای اصلی تصمیم تازه این نیست که آمریکا ناگهان خودرو و قطار را مهمتر از نفت میداند. پیام عمیقتر این است که فشار اقتصادی پس از محدود کردن کانالهای خارجی، اکنون به سراغ شریانهایی میرود که اقتصاد داخل ایران را به حرکت درمیآورند. موفقیت یا شکست این مرحله نه در متن تحریم، بلکه در رفتار شبکه شرکتها و بانکهای پیرامون ایران تعیین خواهد شد.
پرسشهای متداول
چرا آمریکا خودرو و راهآهن ایران را هدف گرفت؟
زیرا این بخشها به زنجیره داخلی تولید، حملونقل، تأمین قطعه و گردش کالا متصلاند و فشار را از درآمد خارجی به ظرفیت داخلی اقتصاد میبرند.
آیا تحریم یعنی تولید خودرو و ریل متوقف میشود؟
نه لزوماً؛ اثر محتملتر افزایش هزینه، دشواری تأمین قطعه و تأخیر در سرمایهگذاری است.
تحریم ثانویه چه نقشی دارد؟
میتواند شرکتهای ثالث را حتی پیش از اقدام مستقیم OFAC به کاهش همکاری وادار کند.
چرا راهآهن از نظر تحریمی مهم است؟
ریل به جابهجایی کالا، مواد اولیه، مسافر و پیوند کریدورهای داخلی و منطقهای مربوط است.
اثر تحریم بر مصرفکننده چیست؟
میتواند از مسیر ارز، قطعه، هزینه حمل و سرمایه در گردش به قیمت خودرو و خدمات منتقل شود.
آیا ایران راه جایگزین دارد؟
بله؛ تولید داخلی، واسطهها، تسویه غیردلاری و تجارت منطقهای بخشی از فشار را جذب میکنند.
چه چیزی نشان میدهد تحریم مؤثر شده است؟
عقبنشینی تأمینکنندگان خارجی، رشد هزینه قطعه، تأخیر پروژههای ریلی و افت سرمایهگذاری.
چه چیزی تحلیل فشار بلندمدت را تضعیف میکند؟
اگر تولید، تأمین قطعه و پروژههای ریلی بدون افزایش محسوس هزینه ادامه یابد.
آیا هدف فقط پرونده هستهای است؟
این یکی از فرضیههاست؛ گسترش دامنه تحریم میتواند هم ابزار چانهزنی باشد و هم بخشی از مهار بلندمدت.
مهمترین شاخص بعدی چیست؟
رفتار شرکتهای چینی و منطقهای و هر راهنمای تازه OFAC درباره معامله با بخشهای تعیینشده.
منابع
- خبرگزاری Reuters
- منبع رسمی U.S. Department of the Treasury
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی Reuters — تحریم بخش خودرو و راهآهن ایران — ۱ اکتبر ۲۰۲۶
- منبع تکمیلی The National
- منبع تکمیلی Al-Monitor/Reuters
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 تحلیل · ۱۱ آبان ۱۴۰۵
طرح دوروزهی هرمز مهلت را کوتاه کرد، اما ترتیب حرکت را عوض نکرد
 تحلیل · ۱۱ آبان ۱۴۰۵
چین برای ایران و آمریکا پیک میفرستد؛ اما کلید هرمز دست پکن نیست
 تحلیل · ۱۱ آبان ۱۴۰۵