
خزر زیر فشار هرمز؛ آیا مسیر شمال ظرفیت جایگزینی دارد؟
فشار بر بنادر جنوبی و تنگه هرمز، ایران را به سمت خزر و مرزهای زمینی شمال هل داده است؛ اما ظرفیت محدود بنادر شمالی، افت سطح آب، صف کامیونها و حلقههای ناقص ریلی نشان میدهد این مسیر بیشتر یک سوپاپ اضطراری است تا جایگزین کامل جنوب.
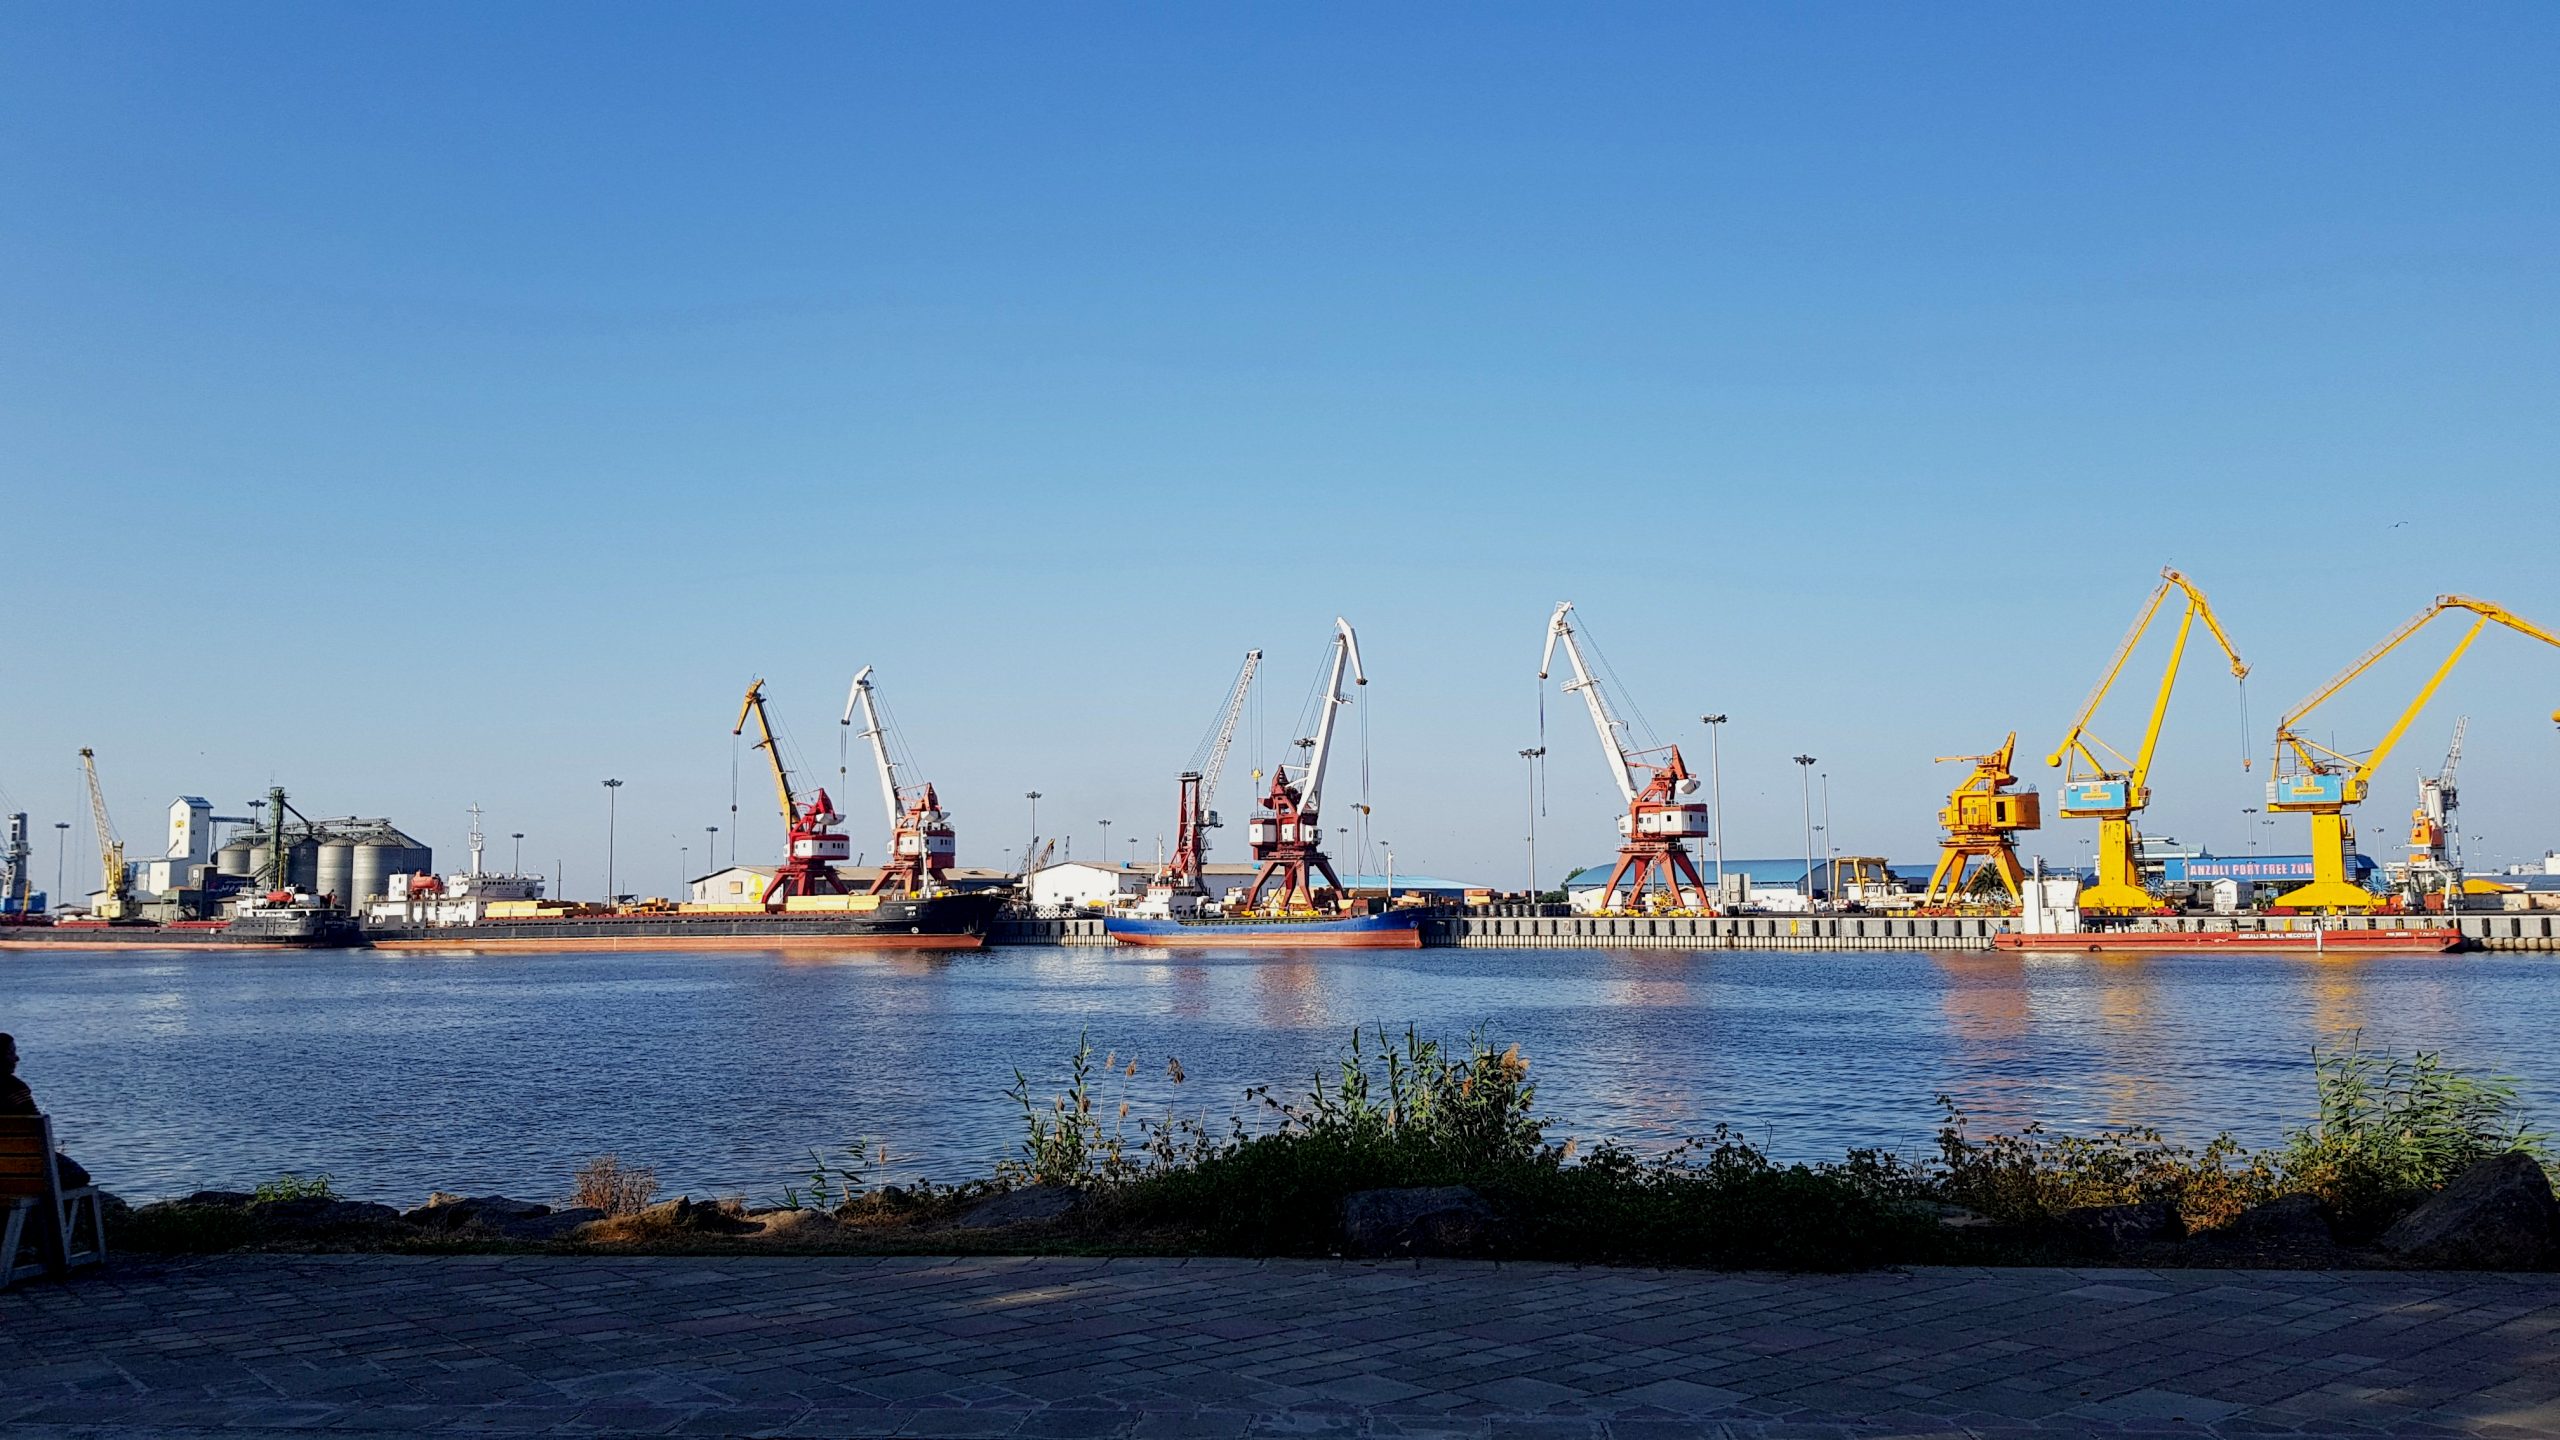
بندر انزلی در ساحل دریای خزر؛ تصویر آرشیوی ثبتشده ۴ ژوئیه ۲۰۱۸. عکس: Blondinrikard Fröberg / Wikimedia Commons، مجوز CC BY 2.0.
فشار نظامی و دریایی بر بنادر جنوبی ایران، تهران را وادار کرده بخشی از واردات و صادرات را به دریای خزر و مرزهای زمینی شمال منتقل کند. این تغییر از نظر جغرافیایی منطقی است، اما اعداد ظرفیت و وضعیت زیرساخت نشان میدهد «چرخش به شمال» هنوز نمیتواند جای مسیرهای جنوبی و هرمز را بگیرد.
در این تحلیل اقتصادی میخوانید
گزارش الجزیره از ایران نشان میدهد سهم بنادر شمالی در جابهجایی کالاهای اساسی افزایش یافته و ورود کانتینر به بنادر خزر نیز بالا رفته است. با این حال، همین رشد فشار تازهای بر جاده، گمرک، پایانههای مرزی و شبکه ریلی وارد کرده است؛ بنابراین مسئله فقط پیدا کردن یک بندر دیگر نیست، بلکه ساختن یک زنجیره لجستیکی کامل است.
چرا ایران به شمال نگاه میکند؟
بخش عمده تجارت دریایی ایران بهطور سنتی از بنادر جنوبی انجام میشود. با محدود شدن دسترسی به این بنادر و اختلال در مسیرهای متصل به تنگه هرمز، دولت و بخش حملونقل به مسیرهایی نگاه میکنند که کمتر در معرض فشار مستقیم قرار دارند: انزلی، امیرآباد و نوشهر در ساحل خزر، مرزهای زمینی با ارمنستان و ترکیه، و مسیرهای ریلی به آسیای مرکزی.
این تغییر در واردات کالاهای اساسی محسوستر است. طبق دادههای نقلشده در گزارش الجزیره، سهم بنادر شمالی در حمل کالاهای اساسی از حدود ۱۸ درصد در سالهای پیش از جنگ به حدود ۳۰ درصد رسیده است. همچنین مقامهای گیلان از رشد ۵۰ درصدی ورود کانتینر به بنادر خزر در پنج ماه منتهی به ۲۲ اوت نسبت به سال قبل خبر دادهاند.
گلوگاه اصلی ظرفیت است
عدد مهمتر، ظرفیت اسمی است. از حدود ۳۰۰ میلیون تن ظرفیت اسمی کل بنادر ایران، تنها حدود ۳۰ میلیون تن به بنادر شمالی مربوط میشود. علاوه بر این، افت سطح آب خزر باعث شده کشتیهایی که پیشتر تا حدود ۶ هزار تن بارگیری میکردند، در برخی مسیرها عملاً به حدود ۴ هزار تن محدود شوند. یک مقام سازمان بنادر حتی مقایسه کرده که بار یک کشتی بزرگ در جنوب ممکن است معادل بار حدود ۲۰ کشتی در خزر باشد.
این تفاوت توضیح میدهد چرا انتقال تجارت از جنوب به شمال را نمیتوان با جابهجایی چند کشتی حل کرد. هر تن کالایی که به خزر منتقل میشود، به ظرفیت بیشتر بندری، ناوگان مناسب، انبار، کامیون، واگن و ترخیص سریعتر نیاز دارد.
فشار از بندر به جاده منتقل میشود
در مرز نوردوز با ارمنستان، گزارش از صفهایی تا حدود ۱۸۰۰ کامیون حکایت دارد. در برخی پایانههای دیگر نیز زمان انتظار به ۱۰ تا ۱۵ روز رسیده است. البته این ازدحام فقط نتیجه تغییر مسیر تجارت نیست؛ ظرفیت محدود پایانهها، تشریفات گمرکی، وضعیت جادهها، پروژههای عمرانی و انتقال بخشی از مسافران هوایی به مرزهای زمینی هم سهم دارند.
در چنین وضعی، جابهجایی مسیر بدون افزایش ظرفیت میتواند فقط محل گلوگاه را عوض کند: فشار کمتر بر بندر جنوبی، اما صف طولانیتر در مرز شمالی.
ریل، حلقهای که هنوز کامل نیست
ایران از شرق خزر به شبکهای متصل است که میتواند کالا را از چین از مسیر قزاقستان و ترکمنستان به بنادر شمالی برساند. اما در محور غربی، نبود اتصال کامل ریلی با قفقاز جنوبی یک ضعف اساسی است. تکمیل راهآهن رشت–آستارا و احیای برخی مسیرهای قدیمی میتواند کریدور شمال–جنوب را واقعیتر کند، اما این پروژهها هنوز همه ظرفیت مورد نیاز را فراهم نکردهاند.
در نتیجه، شمال برای کالاهای سبکتر، مواد غذایی و بخشی از واردات ضروری مناسبتر است؛ اما صادرات سنگین و حجیم ایران، بهویژه سوختها، مواد معدنی و کالاهایی که برای تبدیل شدن به ارز سخت اهمیت دارند، همچنان به زیرساخت دریایی پرظرفیت نیاز دارند.
نقطه کور: وابستگی تازه به روسیه
مسیر خزر در ظاهر راهی برای کاهش فشار جنوب است، اما هرچه سهم آن بیشتر شود، وابستگی ایران به زیرساخت و بازار روسیه هم افزایش مییابد. روسیه خود تحت تحریم و درگیر جنگ است و بخشی از شبکه لجستیکی آن در معرض اختلال قرار دارد. به این ترتیب، ایران ممکن است بخشی از ریسک هرمز را با ریسک دیگری در شمال معاوضه کند.
نتیجه فعلی این است که خزر میتواند ضربهگیر باشد، نه جایگزین کامل. اگر بحران هرمز طولانی شود، ارزش این مسیر بیشتر خواهد شد؛ اما بدون توسعه بندر، ریل، گمرک و ناوگان، انتقال بزرگمقیاس تجارت به شمال با سقف سخت ظرفیت روبهرو میشود.
ظرفیت مسیر را ضعیفترین حلقه تعیین میکند
ظرفیت اسمی بندر را نباید با ظرفیت قابل استفاده کل کریدور برابر گرفت. اگر تخلیه سریع انجام شود اما واگن، کامیون یا ترخیص کافی نباشد، کالا در بندر میماند و مزیت مسیر کاهش مییابد. برعکس، رفع یک گلوگاه میتواند بدون ساخت بندر تازه، بخشی از ظرفیت موجود را آزاد کند.
برای مقایسه شمال و جنوب، وزن بار بهتنهایی کافی نیست. نوع کالا، مقصد نهایی، تعداد دفعات تخلیه و بارگیری و زمان رسیدن به مصرفکننده باید یکسانسازی شود. افزایش سهم شمال نیز ممکن است هم از رشد واقعی آن مسیر و هم از افت مسیر جنوبی ناشی شود. تفکیک این دو برای سنجش تابآوری مهم است: سهم بیشتر الزاماً به معنای افزایش هماناندازه در ظرفیت واقعی حمل نیست.
نویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
مطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵