
خودروسازی بریتانیا میان اروپا و چین؛ ۵۸.۳٪ صادرات به اتحادیه اروپا میرود
بازار خودروی بریتانیا در سپتامبر ۱۲.۱٪ رشد کرد، اما ۵۸.۳٪ صادرات خودرو به اتحادیه اروپا میرود. پیشنهاد «ساخت اروپا» و رقابت خودروهای چینی، تصمیم تجاری لندن را پیچیدهتر کرده است.
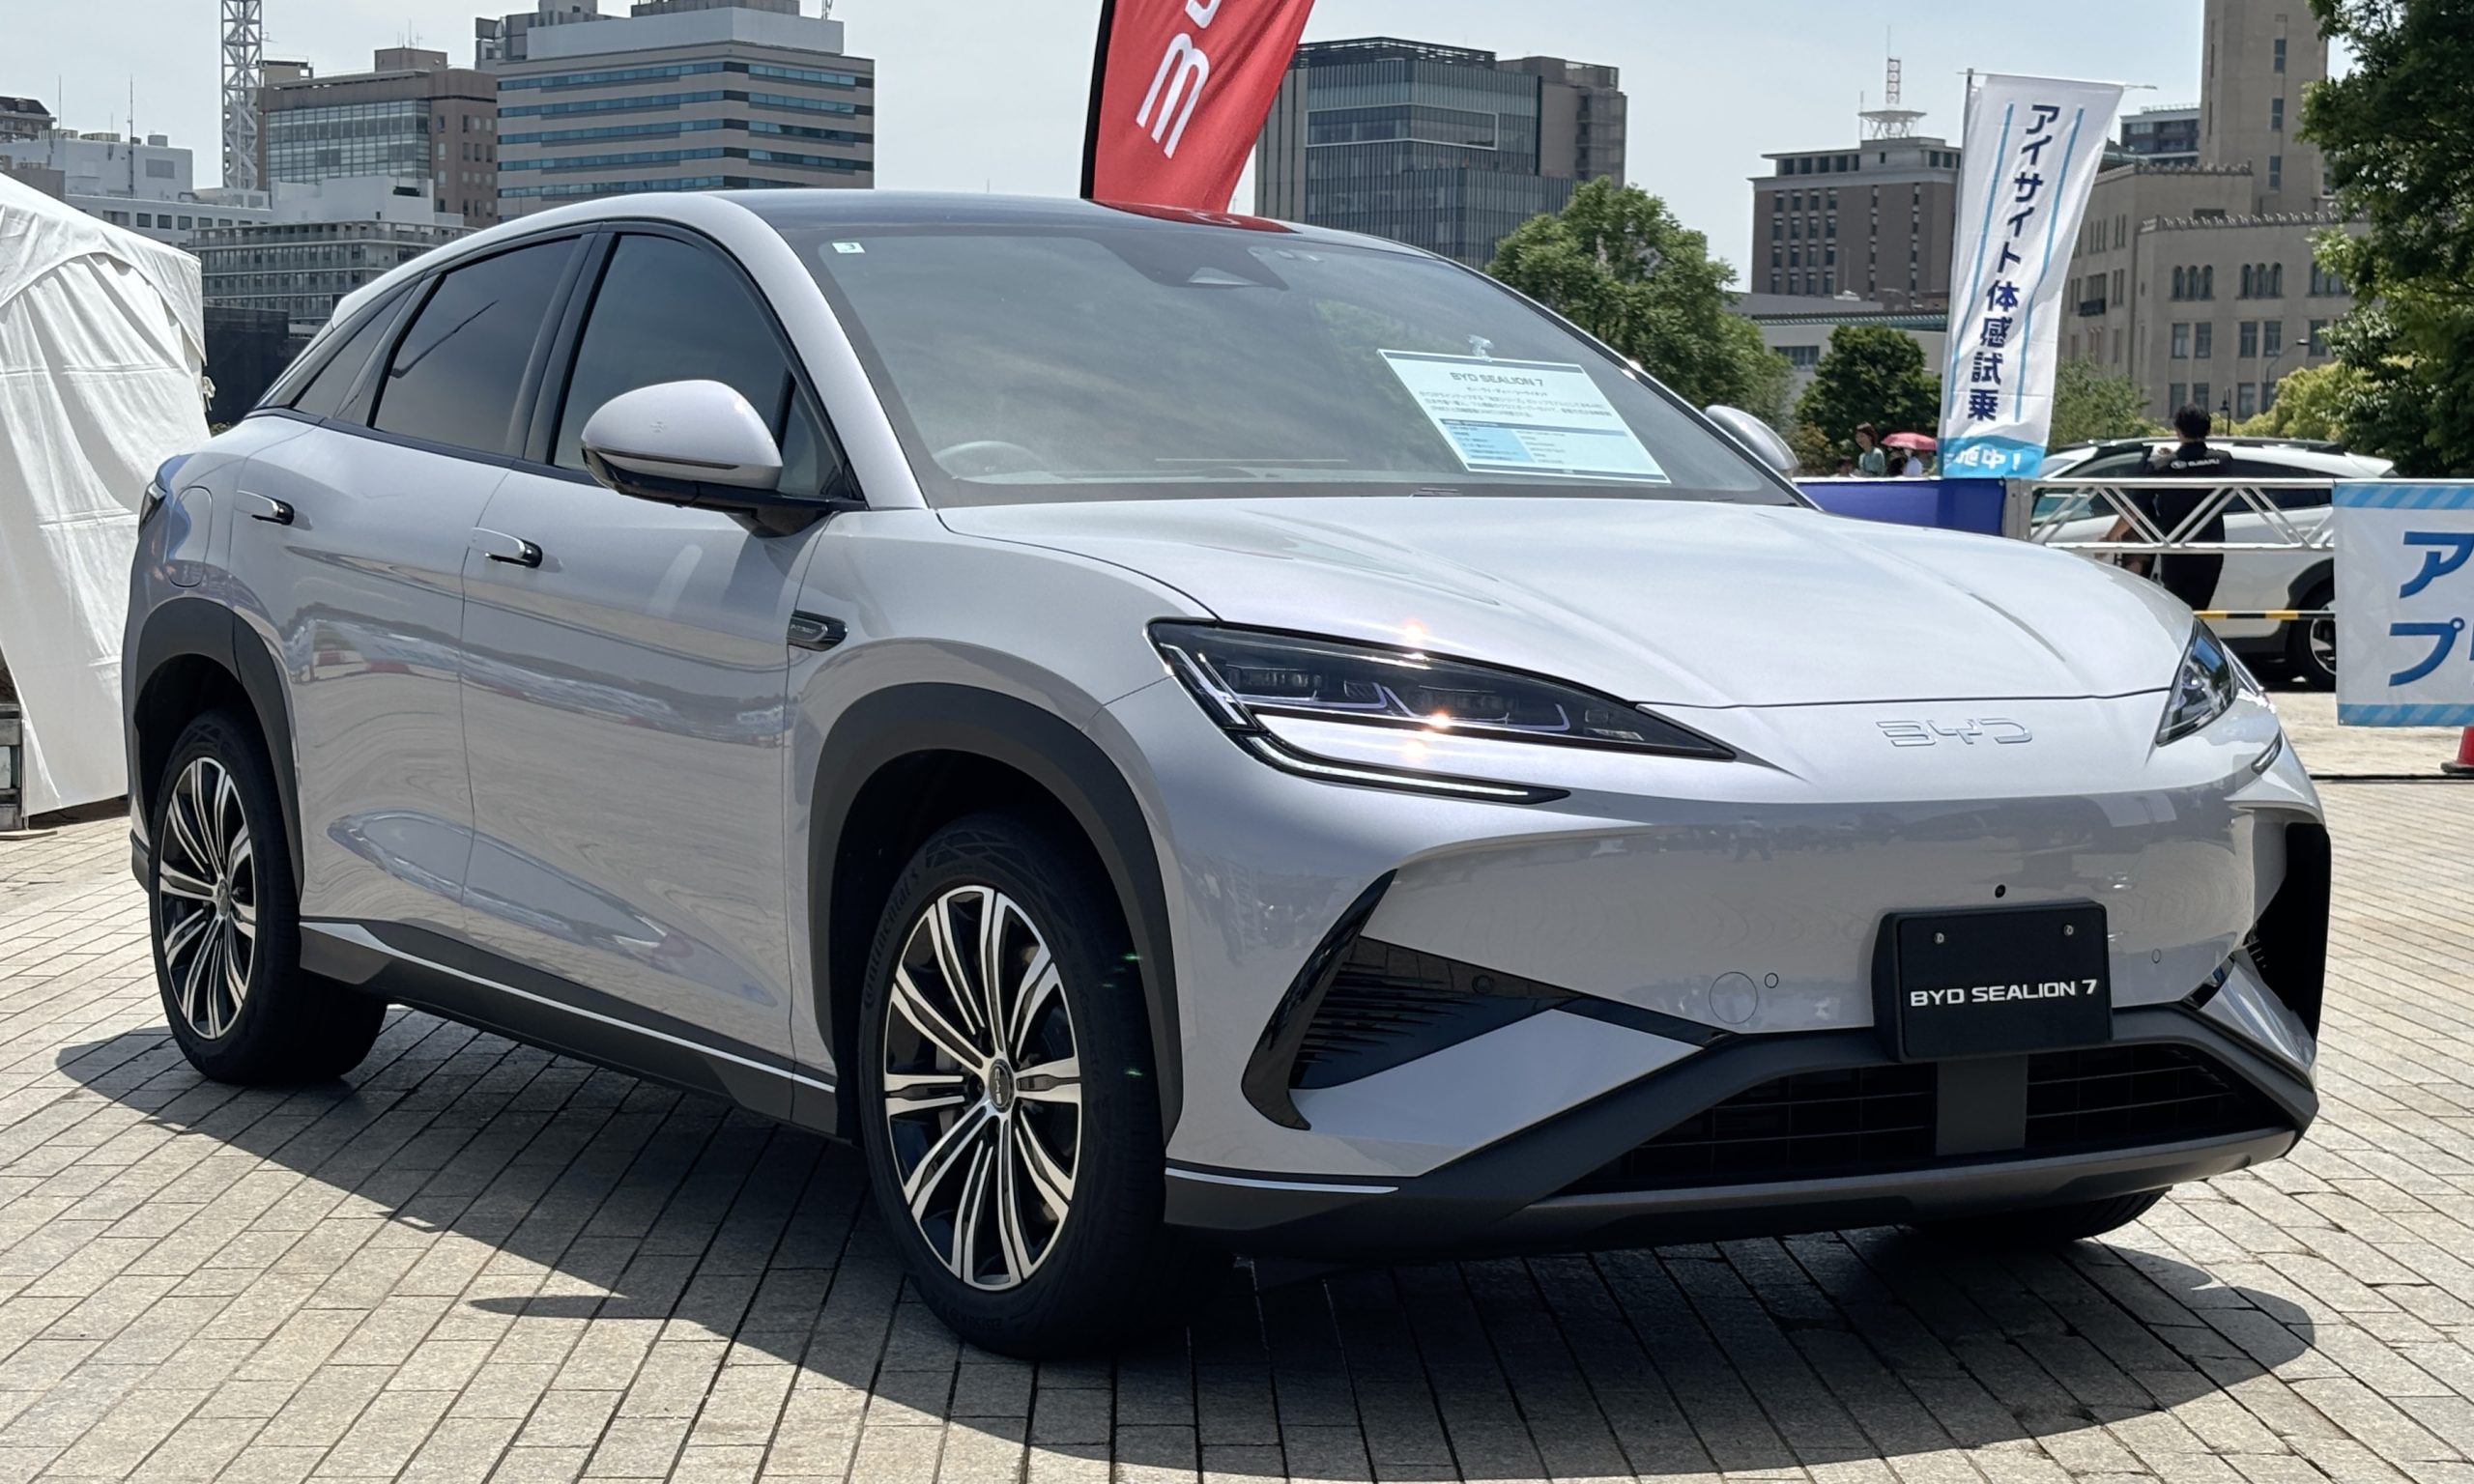
BYD Sealion 7؛ تصویر آرشیوی، ۱۱ مه ۲۰۲۵. عکس: Kazyakuruma / Wikimedia Commons، مجوز CC0.
صنعت خودروی بریتانیا وارد یک مسئله تجاری چندلایه شده است: بازار داخلی در سپتامبر رشد ۱۲.۱ درصدی داشت و ثبت خودروهای تمامبرقی به رکورد ۹۹٬۱۹۹ دستگاه رسید، اما تولید خودرو و وسایل نقلیه در هشتماهه نخست سال هنوز ۷.۱ درصد پایینتر از سال قبل بود. در همین حال، اتحادیه اروپا مهمترین مقصد صادراتی کارخانههای بریتانیاست و سیاست صنعتی تازه بروکسل میتواند شرایط رقابت خودروهای ساخت بریتانیا را تغییر دهد.
در این خبر اقتصادی میخوانید
مسئله اصلی چیست؟
فشار بر لندن از دو جهت میآید. از یک سو، بریتانیا برخلاف اتحادیه اروپا تعرفههای ضدیارانه مشابهی بر خودروهای برقی ساخت چین اعمال نکرده و رقابت برندهای تازهوارد، تنوع مدل و تخفیفها به رشد بازار داخلی کمک کرده است. از سوی دیگر، کمیسیون اروپا در «قانون شتابدهنده صنعتی» پیشنهاد کرده برای بخشی از حمایتهای عمومی و خریدهای دولتی، الزامات «ساخت اتحادیه اروپا» یا معیارهای محتوای کمکربن اعمال شود؛ خودرو یکی از بخشهای مشمول این چارچوب پیشنهادی است.
این پیشنهاد هنوز قانون نهایی نیست و باید در فرایند قانونگذاری اتحادیه اروپا مذاکره و تصویب شود. بنابراین درست نیست آن را بهعنوان یک مانع اجراشده برای خودروهای بریتانیایی توصیف کنیم. با این حال، انجمن خودروسازان و بازرگانان بریتانیا (SMMT) میگوید متن فعلی، اگر بدون تغییر تصویب شود، میتواند خودروها و قطعات ساخت بریتانیا را در برخی مشوقها و قراردادهای عمومی نسبت به تولید داخل اتحادیه اروپا در موقعیت ضعیفتری قرار دهد.
عدد کلیدی: ۵۸.۳ درصد صادرات خودرو به اتحادیه اروپا
دادههای SMMT برای نیمه نخست ۲۰۲۶ نشان میدهد ۷۶.۲ درصد کل خودروها و وسایل نقلیه تولیدشده در بریتانیا صادر شدهاند. اتحادیه اروپا با دریافت ۱۶۶٬۸۰۱ دستگاه، مقصد ۵۸.۳ درصد از صادرات خودرو بود. آمریکا با ۴۵٬۱۶۲ دستگاه و سهم ۱۵.۸ درصدی در رتبه دوم قرار داشت؛ چین ۱۲٬۳۲۳ دستگاه خودرو از بریتانیا وارد کرد که ۴۴.۷ درصد کمتر از نیمه نخست ۲۰۲۵ بود.
| شاخص | مقدار | تغییر/سهم |
|---|---|---|
| تولید خودرو و وسایل نقلیه، نیمه نخست ۲۰۲۶ | ۳۸۵٬۹۷۹ دستگاه | ۷.۵٪ کاهش سالانه |
| صادرات نیمه نخست | ۲۹۴٬۲۲۲ دستگاه | ۵.۶٪ کاهش؛ ۷۶.۲٪ تولید |
| صادرات خودرو به اتحادیه اروپا | ۱۶۶٬۸۰۱ دستگاه | ۵۸.۳٪ صادرات خودرو |
| صادرات خودرو به چین | ۱۲٬۳۲۳ دستگاه | ۴۴.۷٪ کاهش سالانه |
این ارقام نشان میدهد دو سوی این «دو راهی» وزن یکسانی ندارند. چین برای رقابت، واردات خودرو و سرمایهگذاری احتمالی در بریتانیا مهم است، اما اتحادیه اروپا در حال حاضر ستون اصلی فروش خارجی کارخانههای بریتانیایی است. بنابراین ریسک لندن فقط انتخاب میان دو بازار نیست؛ مسئله، حفظ دسترسی به بزرگترین بازار صادراتی در حالی است که از رقابت و سرمایه ورودی آسیایی نیز محروم نشود.
بازار داخلی چرا جذابتر شده است؟
ثبت خودروهای جدید در سپتامبر به ۳۵۰٬۵۱۸ دستگاه رسید؛ ۱۲.۱ درصد بیشتر از سپتامبر سال قبل و بهترین سپتامبر از ۲۰۱۷. خودروهای تمامبرقی ۹۹٬۱۹۹ ثبت جدید داشتند و ۳۶.۳ درصد رشد کردند؛ سهم آنها از بازار همان ماه به ۲۸.۳ درصد رسید. با این حال سهم خودروهای تمامبرقی در نهماهه نخست سال ۲۶.۲ درصد بود که هنوز پایینتر از هدف ۳۳ درصدی تعیینشده برای ۲۰۲۶ است.
SMMT رشد بازار را به ترکیبی از رقابت شدید، ورود بازیگران جدید، افزایش انتخاب مدل، تخفیف خودروسازان و مشوقهای دولتی نسبت میدهد. بالا بودن هزینه سوخت نیز به تغییر محاسبه برخی خریداران کمک میکند؛ رونما پیشتر رسیدن قیمت گازوئیل بریتانیا به ۱۹۹.۱۸ پنس در لیتر را گزارش کرده بود.
تولید هنوز از بازار فروش عقبتر است
رشد فروش داخلی به معنی احیای کامل تولید نیست. آخرین داده تولید، مربوط به اوت، نشان میدهد خروجی کارخانهها در آن ماه ۵.۷ درصد افزایش یافت و به ۴۰٬۸۷۲ دستگاه رسید، اما تولید هشتماهه هنوز ۷.۱ درصد کمتر از مدت مشابه سال قبل بود. صادرات هشتماهه نیز ۶.۵ درصد کاهش داشت. در اوت، اتحادیه اروپا همچنان ۵۴.۱ درصد صادرات را جذب کرد، هرچند ارسال خودرو به این بازار ۷.۴ درصد نسبت به اوت سال قبل کاهش یافت.
همزمان بیش از یک میلیارد پوند تعهد سرمایهگذاری جدید در صنعت خودرو بریتانیا در سپتامبر اعلام شد. این تضاد مهم است: سرمایهگذاری هنوز وارد صنعت میشود، اما تصمیمهای بلندمدت کارخانهها به دسترسی پایدار به بازارها، قواعد منشأ و هزینه تولید وابسته است. فشار مشابه هزینه و رقابت در خود صنعت اروپا نیز دیده میشود؛ رونما در گزارش جداگانهای فشار کاهش هزینه در فولکسواگن را بررسی کرده است.
ریسک دوم: قواعد منشأ از ۲۰۲۷
مسئله «ساخت اروپا» تنها ریسک تجاری پیشرو نیست. SMMT هشدار داده است که از اول ژانویه ۲۰۲۷، سختتر شدن قواعد منشأ در توافق تجارت و همکاری بریتانیا و اتحادیه اروپا میتواند برای بسیاری از خودروهای برقی و پلاگینهیبریدی که نتوانند الزامات محتوای منطقهای را احراز کنند، هزینه تعرفهای ایجاد کند. برآورد حداقل ۱.۴ میلیارد پوند هزینه اضافی، تخمین خود صنعت است و نتیجه قطعی محسوب نمیشود؛ نتیجه نهایی به ترکیب زنجیره تأمین و هر توافق احتمالی میان لندن و بروکسل بستگی دارد.
آنچه هنوز قطعی نیست
- متن نهایی قانون شتابدهنده صنعتی اتحادیه اروپا و نحوه برخورد آن با تولیدکنندگان بریتانیایی هنوز نهایی نشده است.
- بریتانیا تصمیم اعلامشدهای برای تقلید کامل از تعرفههای ضدیارانه اتحادیه اروپا بر خودروهای برقی ساخت چین ندارد.
- اثر واقعی هر مانع تجاری بر قیمت خودرو، سرمایهگذاری کارخانهای و سهم بازار برندهای چینی به شکل نهایی سیاستها و واکنش شرکتها بستگی خواهد داشت.
سه متغیر برای رصد
- داده نهایی سپتامبر: SMMT اعلام کرده ارقام نهایی ثبت خودرو روز ۵ اکتبر ساعت ۹ صبح به وقت بریتانیا منتشر میشود؛ داده فعلی مقدماتی است.
- مذاکرات قانون شتابدهنده صنعتی: هر تغییری در تعریف «ساخت اتحادیه اروپا» یا وضعیت شرکای تجاری میتواند ریسک بازار اروپا برای تولید بریتانیا را تغییر دهد.
- قواعد منشأ ۲۰۲۷: توافق احتمالی لندن و بروکسل درباره باتری و محتوای منطقهای میتواند تعیین کند هشدار تعرفهای صنعت تا چه حد به هزینه واقعی تبدیل میشود.
نتیجه اقتصادی فعلاً روشنتر از روایت سیاسی است: صنعت خودروی بریتانیا برای فروش و زنجیره تأمین به اروپا وابستگی عمیق دارد، در حالی که رقابت برندهای جدید و سرمایه آسیایی به بازار داخلی انرژی میدهد. سیاستی که یکی از این دو کانال را بدون جایگزین تضعیف کند، میتواند هزینه را به تولیدکننده، مصرفکننده یا هر دو منتقل کند؛ اما اندازه این هزینه هنوز به تصمیمهایی وابسته است که نهایی نشدهاند.
منابع
- منبع اصلی SMMT — Record electric car market powers bumper September — ۲ اکتبر ۲۰۲۶
- منبع تکمیلی SMMT — Vehicle manufacturing grows alongside £1bn investment boost — ۳۰ سپتامبر ۲۰۲۶
- منبع تکمیلی SMMT — Vehicle output stabilises but investment at risk — ۳۰ ژوئیه ۲۰۲۶
- منبع تکمیلی European Commission — Industrial Accelerator Act proposal — ۴ مارس ۲۰۲۶
- منبع تکمیلی The Guardian — UK car industry faces trade-off between Chinese and EU markets — ۴ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵