
هزینهی هوش مصنوعی از پیشبینی جلو زده؛ فقط ۱۱ درصد شرکتها درست حدس زدهاند
یادداشت اقتصاددان ارشد اپولو از یک پیمایش ۳۹۶ شرکتی میگوید فقط ۱۱ درصد شرکتها هزینهی هوش مصنوعی را در بازهی ±۱۰ درصد پیشبینی کردهاند. تحلیل رونما: این عدد دقیقاً چه چیزی را نشان میدهد و چه چیزی را نه.
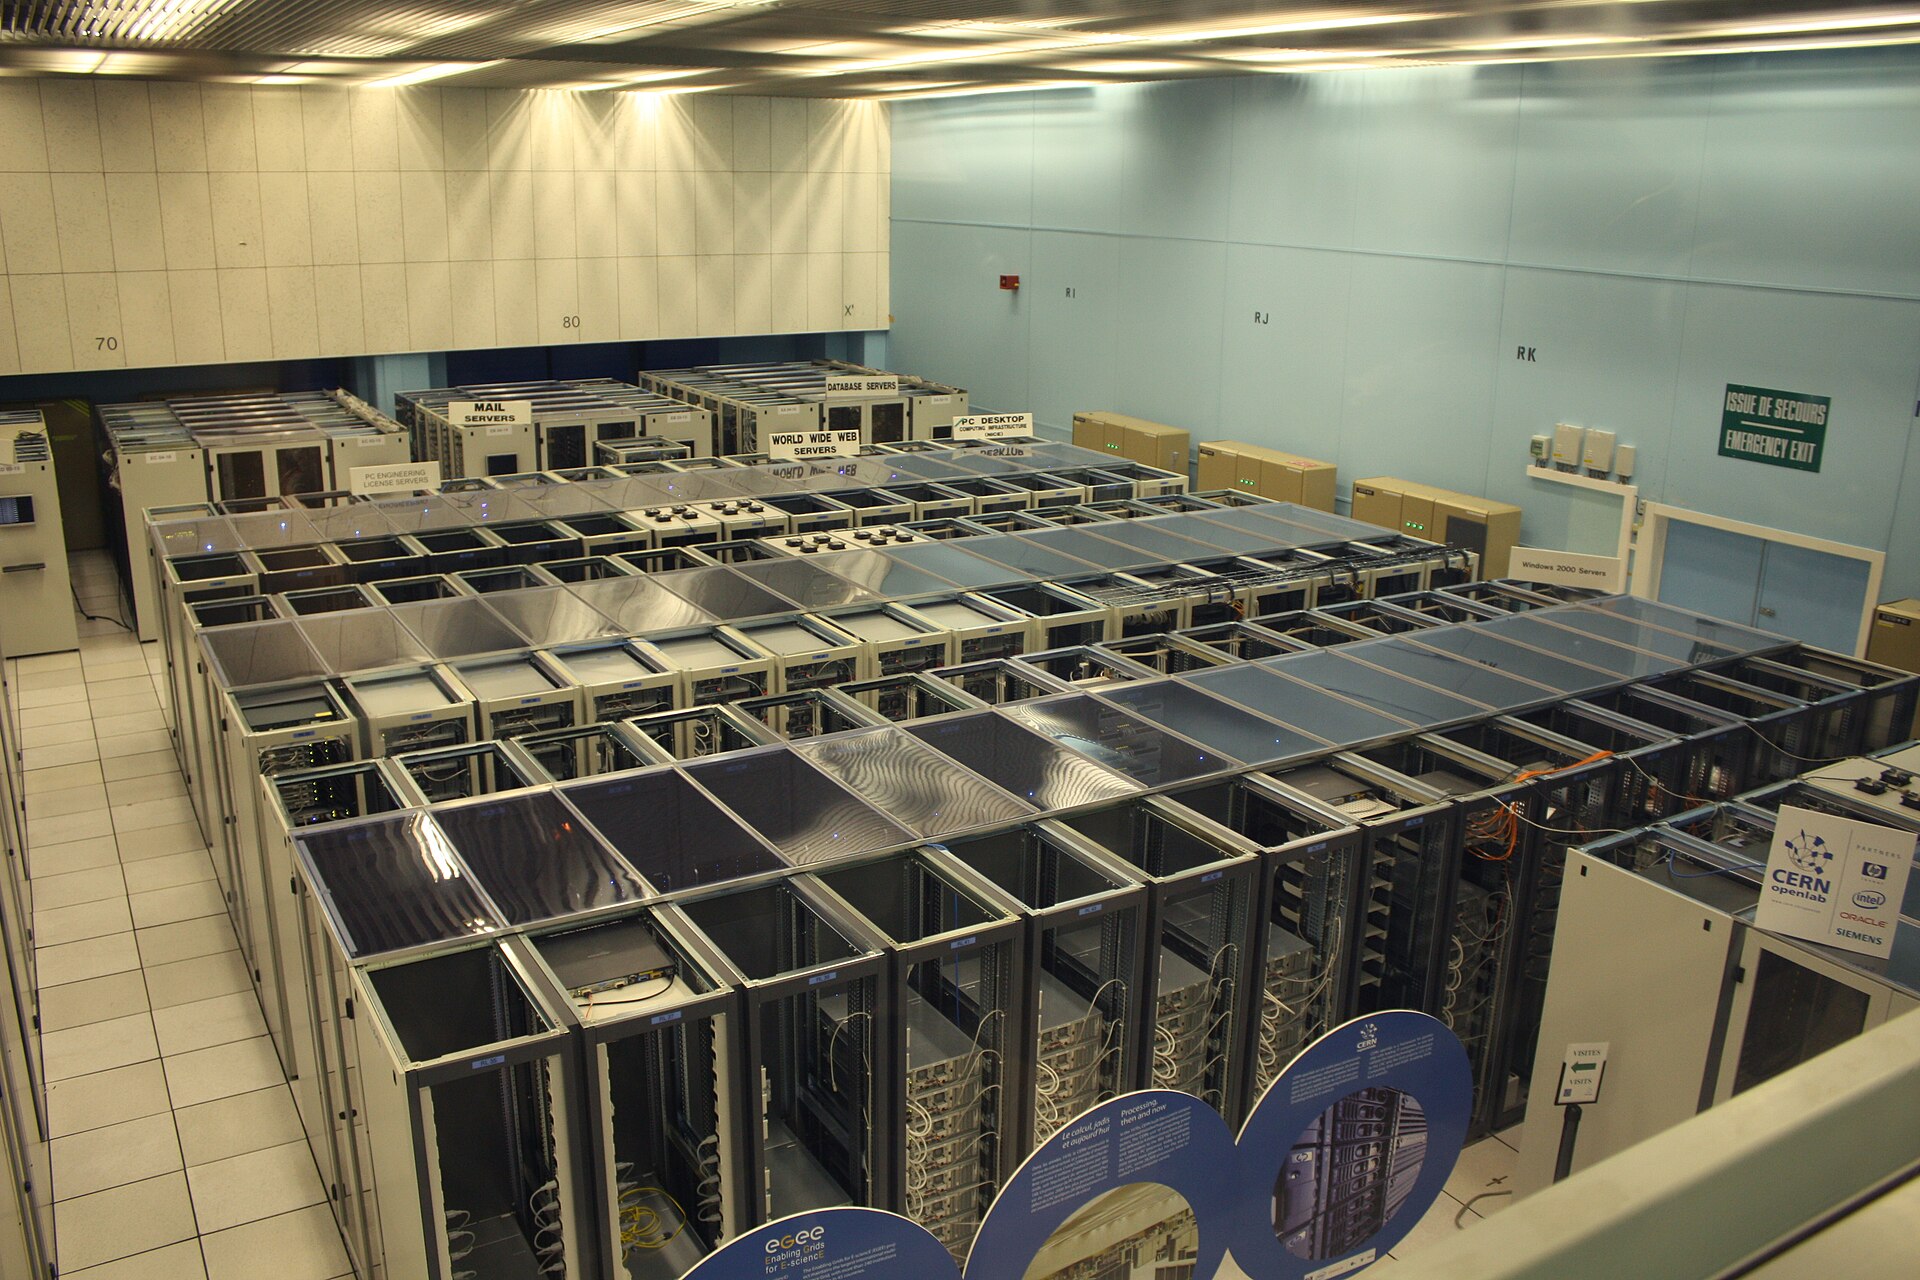
تصویر آرشیوی: سالن مرکز دادهی سرن | منبع: ویکیکامنز (File:Cern datacenter.jpg) | مجوز در این اجرا راستیآزمایی نشد
اقتصاددان ارشد اپولو، تورستن اسلوک، در یادداشتی در ۲۲ مهر (۱۴ اکتبر) نوشت: «هنوز منتظر بازده سرمایهگذاریهای هوش مصنوعی هستیم و تا آن زمان، هزینهها غافلگیرکنندهتر و کنترلناپذیرتر میشوند.» پشتوانهی او پیمایشی از ۳۹۶ شرکت است که فقط ۱۱ درصدشان هزینهی هوش مصنوعی را در بازهی ±۱۰ درصد پیشبینی کردهاند؛ پارسال این رقم ۱۵ درصد بود. پرسش این تحلیل محدود است: این عدد دقیقاً چه چیزی را ثابت میکند، و کدام بخش از نتیجهی بزرگتر، یعنی «بازده نیامده»، از آن بیرون نمیآید؟
در این تحلیل میخوانید
در یک نگاه
- پیمایش را یک شرکت عرضهکنندهی نرمافزار کنترل هزینهی هوش مصنوعی همراه با یک مؤسسهی بنچمارک در فروردین و اردیبهشت ۱۴۰۵ (آوریل و مه ۲۰۲۶) انجام داده است.
- بر پایهی صفحهی عمومی گزارش، ۱۱ درصد شرکتها در بازهی ±۱۰ درصد پیشبینی کردهاند و ۸۷ درصد پیشبینی کردهاند اما بیش از ۱۰ درصد خطا داشتهاند.
- ۶۲ درصد میگویند غافلگیری هزینه تصمیمی تجاری را عوض کرده و ۲۵ درصد از «تأخیر یا لغو» یک طرح میگویند؛ عدد دوم هر دو حالت را یکجا میشمارد.
- این پیمایش هزینه و کنترل آن را میسنجد، نه اینکه هوش مصنوعی بازده داده یا نه.
- نمونهی روششناسی (اندازهی شرکتها، نرخ پاسخ، وزندهی) در صفحههای عمومی گزارش نیامده است.
عدد ۱۱ درصد دقیقاً چه میگوید؟
صفحهی عمومی گزارش، توزیع خطای پیشبینی را اینگونه نشان میدهد: ۱۱ درصد در بازهی ±۱۰ درصد، ۳۹ درصد با خطای ۱۱ تا ۲۵ درصد، ۳۵ درصد با خطای ۲۶ تا ۵۰ درصد، ۱۳ درصد با خطای بیش از ۵۰ درصد و ۲ درصد بدون هیچ پیشبینی. مجموع این پنج رقم ۱۰۰ میشود.
| اندازهی خطای پیشبینی هزینهی هوش مصنوعی | سهم شرکتها |
|---|---|
| تا ±۱۰ درصد (دقیق) | ۱۱٪ |
| ۱۱ تا ۲۵ درصد | ۳۹٪ |
| ۲۶ تا ۵۰ درصد | ۳۵٪ |
| بیش از ۵۰ درصد | ۱۳٪ |
| بدون پیشبینی | ۲٪ |
منبع: صفحهی عمومی گزارش «وضعیت حاکمیت هزینهی هوش مصنوعی ۲۰۲۶»، n=۳۹۶، فروردین و اردیبهشت ۱۴۰۵.
محاسبهی رونما: ۳۹ و ۳۵ و ۱۳ روی هم ۸۷ درصد میشود؛ یعنی کسانی که پیشبینی داشتهاند و بیش از ۱۰ درصد خطا کردهاند. در متن تبلیغی و عنوانهای دیگر گزارش، گاهی از «۸۹ درصد خطا» حرف زده میشود که ۲ درصد بدون پیشبینی را هم در خطا میشمارد. این دو عدد یکی نیستند.
یک محدودیت دیگر هم هست: صفحهها تعریف نمیکنند «پیشبینی» و «واقعیت» روی چه مبنایی سنجیده شدهاند؛ سالانه یا ماهانه، کل هزینه یا بر حسب هر قلم. «خطا» در هر کدام معنای متفاوتی دارد.
غافلگیری از کجا میآید؟
در همان گزارش، منبع اصلی هزینهی پیشبینینشده «مصرف مازاد پلتفرمهای داده» با ۴۷ درصد است و هزینهی توکن مدلهای زبانی با ۴۳ درصد بعد از آن قرار میگیرد. یعنی بخش بزرگی از غافلگیری، از خودِ مدل نیست؛ از زیرساخت پیرامون آن است.
شکاف دیگر در پوشش گزارشدهی است. ۹۸ درصد شرکتها هزینهی زیرساخت هوش مصنوعی را دنبال میکنند و ۹۵ درصد بودجهی رسمی دارند، اما ۹۸ درصد حجم کار «عاملی» (agentic) اجرا میکنند و فقط ۳۶ درصد آن را در گزارش هزینه میآورند. دربارهی ابزارهای کدنویسی هوش مصنوعی هم ۹۸ درصد استفاده میکنند و ۴۲ درصد آنها را در گزارش هزینه میآورند. همچنین ۷۰ درصد شرکتها ردیابی هزینه بر پایهی «بهای تمامشدهی کالای فروختهشده» را الزامی نکردهاند.
استنباط رونما: هر جا ابزار تازهتر و پراکندهتر است (عاملها، ابزار کدنویسی)، پوشش حسابداری ضعیفتر است. پس بخشی از «غافلگیری» ممکن است نبودِ اندازهگیری باشد، نه صرفاً گرانتر شدن واقعی.
صورتحساب به سود و تصمیمها رسیده؟
بخش دوم پیمایش به پیامدها میپردازد. ۶۲ درصد از شرکتها میگویند هزینهی غافلگیرکنندهی هوش مصنوعی در یک سال گذشته تصمیمی تجاری را عوض کرده است.
| پیامد هزینهی غافلگیرکننده | سهم شرکتها |
|---|---|
| قیمتگذاری مجدد محصولات هوش مصنوعی | ۴۹٪ |
| ارجاع به سطح هیئتمدیره | ۴۰٪ |
| انجماد اضطراری هزینه | ۳۳٪ |
| جابهجایی بودجه | ۳۱٪ |
| تأخیر یا لغو یک طرح | ۲۵٪ |
منبع: همان گزارش. ردیف آخر در تیتر صفحه «متوقفشدن برنامه» آمده، اما نمودار «تأخیر یا لغو» را میشمارد.
یادداشت اپولو میافزاید ۸۱ درصد شرکتها اثر متوسط تا زیاد بر حاشیهی سود ناخالص گزارش کردهاند و ۶۳ درصد از آنها کاهش ۶ تا ۱۵ واحد درصدی دیدهاند. رقم ۸۱ درصد در صفحههای عمومی گزارش هم هست، با این تفاوت که صفحهی اصلی آن را «فرسایش حاشیهی سود» مینامد و یادداشت وبلاگ «اثر متوسط تا زیاد». رقم ۶۳ درصد و بازهی ۶ تا ۱۵ واحد را در دو صفحهی عمومی پیدا نکردیم؛ ممکن است در متن کامل (که پشت فرم ثبتنام است) باشد و ما آن را نخواندهایم، پس آن را فقط بهعنوان نقل اپولو میآوریم.
«بازده نیامده» از کجا میآید؟
جمعبندی اسلوک دو چیز را کنار هم میگذارد: هزینهها پیشبینیناپذیرند و بازده هنوز دیده نشده است. جملهی اول با پیمایش پشتیبانی میشود. جملهی دوم از پیمایش بیرون نمیآید؛ پیمایش از بازده نمیپرسد.
پشتوانهی جملهی دوم را باید جای دیگر جست. در تحلیلی که یک نشریهی اقتصادی آمریکایی ۱۵ تیر (۶ ژوئیه) دربارهی نظر او نوشت، شواهد دیگری آمده است. بنا بر دادههای بلومبرگ و مکروبوند که در آن گزارش نقل شده، حاشیهی سود «هفت غول فناوری» از حدود ۱۵ درصد در سهماههی اول ۲۰۲۳ به حدود ۲۵ درصد در سهماههی اول ۲۰۲۶ رسیده، در حالی که ۴۹۳ شرکت دیگر شاخص اساندپی حدود ۱۰ درصد ماندهاند و شاخص ۵۰۰ شرکت بلومبرگ ۱۲ درصد.
همان گزارش مثال موردی هم میآورد: برونسپاری پردازش ادعاهای بیمه به هوش مصنوعی در یک شرکت (که پژوهشگر دانشکدهی وارتون آن را بررسی کرده) حدود ۵۰۰ هزار دلار هزینهی مشاور و ماهانه ۲۰۰ هزار دلار هزینهی هوش مصنوعی داشته، یعنی حدود سه برابر هزینهی دستی؛ تعداد کارکنان فقط از ۴۴ به ۳۹ رسیده، هرچند بهرهوری واحد سه برابر شده است. نمونهی منفرد است و نمیتوان آن را به همهی شرکتها تعمیم داد.
چرا بازار سهام به این پرونده حساس است؟
اسلوک استدلال میکند اگر بازده با تأخیر برسد و بازار آن را زودتر قیمتگذاری کرده باشد، ممکن است «تعدیل دردناک» ارزشگذاریها رخ دهد. او همچنین گفته شرکتها اگر بازده را زود نبینند، هزینهی هوش مصنوعی را کاهش میدهند. این یک پیشبینی مشروط است، نه رویدادی که رخ داده باشد. هنوز مشخص نیست آیا کاهش هزینه اتفاق میافتد یا شرکتها هزینه را میپذیرند و بازده را بعداً میگیرند.
در هفتههای اخیر، سهام فناوری زیر فشار تورم و نفت بوده است؛ رونما افت ۱٫۱ درصدی اساندپی ۵۰۰ و ۱٫۹ درصدی نزدک را پیشتر گزارش کرده است. ارتباط مستقیم این افتها با یادداشت اپولو اثبات نشده؛ دلیلهای جداگانهی کلان وجود دارد.
قویترین نقد: «خطای پیشبینی یعنی ضعف بودجهریزی، نه شکست فناوری»
مخالف این روایت میتواند بگوید که پیشبینی هزینهی هر فناوری نوپا، از رایانش ابری تا نرمافزار سازمانی، در سالهای نخست پرخطاست. تصمیمهای بهتر پس از غافلگیری (قیمتگذاری مجدد، جابهجایی بودجه) را میتوان نشانهی یادگیری مدیریتی دانست، نه شکست. ۹۵ درصد شرکتها بودجهی رسمی دارند و ۹۸ درصد هزینه را دنبال میکنند؛ پس مسئله بیشتر دقت است تا بیتوجهی.
نقطهی قوت این نقد آن است که پیمایش هیچ ادعایی دربارهی نبود بازده نمیکند. نقطهی ضعفش آن است که اگر پیشبینی پرخطا همچنان بماند، هزینه بر حاشیهی سود اثر میگذارد، و این اثر در همین پیمایش (۸۱ درصد) و در تفاوت حاشیهی سود بزرگترین شرکتها با بقیه دیده میشود. دورهی خطا هم کوتاه است: فقط دو سال دادهی مقایسهای (۱۵ درصد پارسال، ۱۱ درصد امسال) در دست است.
جمعبندی رونما
پشتوانهی قویتر: کنترل و پیشبینی هزینهی هوش مصنوعی در بیشتر شرکتهای نمونه ضعیف است و این ضعف به تصمیمهای تجاری رسیده، بهویژه در ابزارهای تازهای مثل عاملها.
پشتوانهی ضعیفتر: اینکه «بازده هنوز نیامده». این بخش به دادههای دیگر (حاشیهی سود، مثالهای موردی) تکیه دارد و پیمایش آن را نمیسنجد.
نامعلوم: روششناسی کامل پیمایش، تعریف دقیق خطا، و اینکه شرکتهای بیرون از فناوری چقدر زمان برای بازده نیاز دارند.
چه چیزی نتیجه را تغییر میدهد: انتشار متن کامل گزارش با نمونه و روش، پیمایش بعدی با همان تعریف، و گزارشهای سود فصلی شرکتهای غیرفناوری دربارهی بازده هوش مصنوعی.
شاید برای شما هم سوال باشد:
عدد ۱۱ درصد دقیقاً یعنی چه؟
یعنی از ۳۹۶ شرکت نمونه، ۱۱ درصد هزینهی هوش مصنوعی را در بازهی ±۱۰ درصد از هزینهی واقعی پیشبینی کردهاند. پارسال این رقم ۱۵ درصد گزارش شده است.
آیا ۸۹ درصد شرکتها در پیشبینی هزینه شکست خوردهاند؟
دقیقاً نه. ۸۷ درصد پیشبینی داشتهاند و بیش از ۱۰ درصد خطا کردهاند؛ ۲ درصد اصلاً پیشبینی نداشتهاند. رقم ۸۹ درصد هر دو گروه را با هم میشمارد.
این پیمایش ثابت میکند هوش مصنوعی بازده نداده؟
نه. پیمایش هزینه، پیشبینی آن و پیامدهای مالی غافلگیری را میسنجد، نه بازده را. ادعای «بازده نیامده» جمعبندی اقتصاددان است و به دادههای دیگر تکیه دارد.
چرا گزارش را باید با احتیاط خواند؟
گزارش را شرکتی منتشر کرده که محصول مدیریت هزینهی هوش مصنوعی میفروشد، و اندازهی شرکتها، نرخ پاسخ و حاشیهی خطا در صفحههای عمومی نیامده است.
این برای بازار سهام چه معنایی دارد؟
اسلوک میگوید اگر بازده دیرتر از انتظار بازار برسد، تعدیل ارزشگذاریها ممکن است. این پیشبینی مشروط است و هنوز رخ نداده است.
منابع
- منبع اصلی اپولو (تورستن اسلوک) — «هزینهی هوش مصنوعی: منتظر بازده، نگران صورتحساب» — ۱۴ اکتبر ۲۰۲۶
- منبع تکمیلی ماورویک و بنچمارکیت — صفحهی گزارش «وضعیت حاکمیت هزینهی هوش مصنوعی ۲۰۲۶» (n=۳۹۶)
- منبع تکمیلی ماورویک — وبلاگ معرفی گزارش — ۲۹ ژوئیه ۲۰۲۶
- منبع تکمیلی فورچون — «اقتصاددان ارشد: هوش مصنوعی بهرهوری موعود را نداده» — ۶ ژوئیه ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵