
چرا بازار خرج هوش مصنوعی آمازون را بخشید اما گوگل را جریمه کرد؟
آلفابت، مایکروسافت و آمازون هر سه برای هوش مصنوعی خرج میکنند، اما واکنش بازار یکسان نبود. تحلیل میکنیم بازار دقیقاً چه چیزی را جریمه میکند: خود خرج، منبع تأمین مالی آن، یا نبود درآمد کافی.
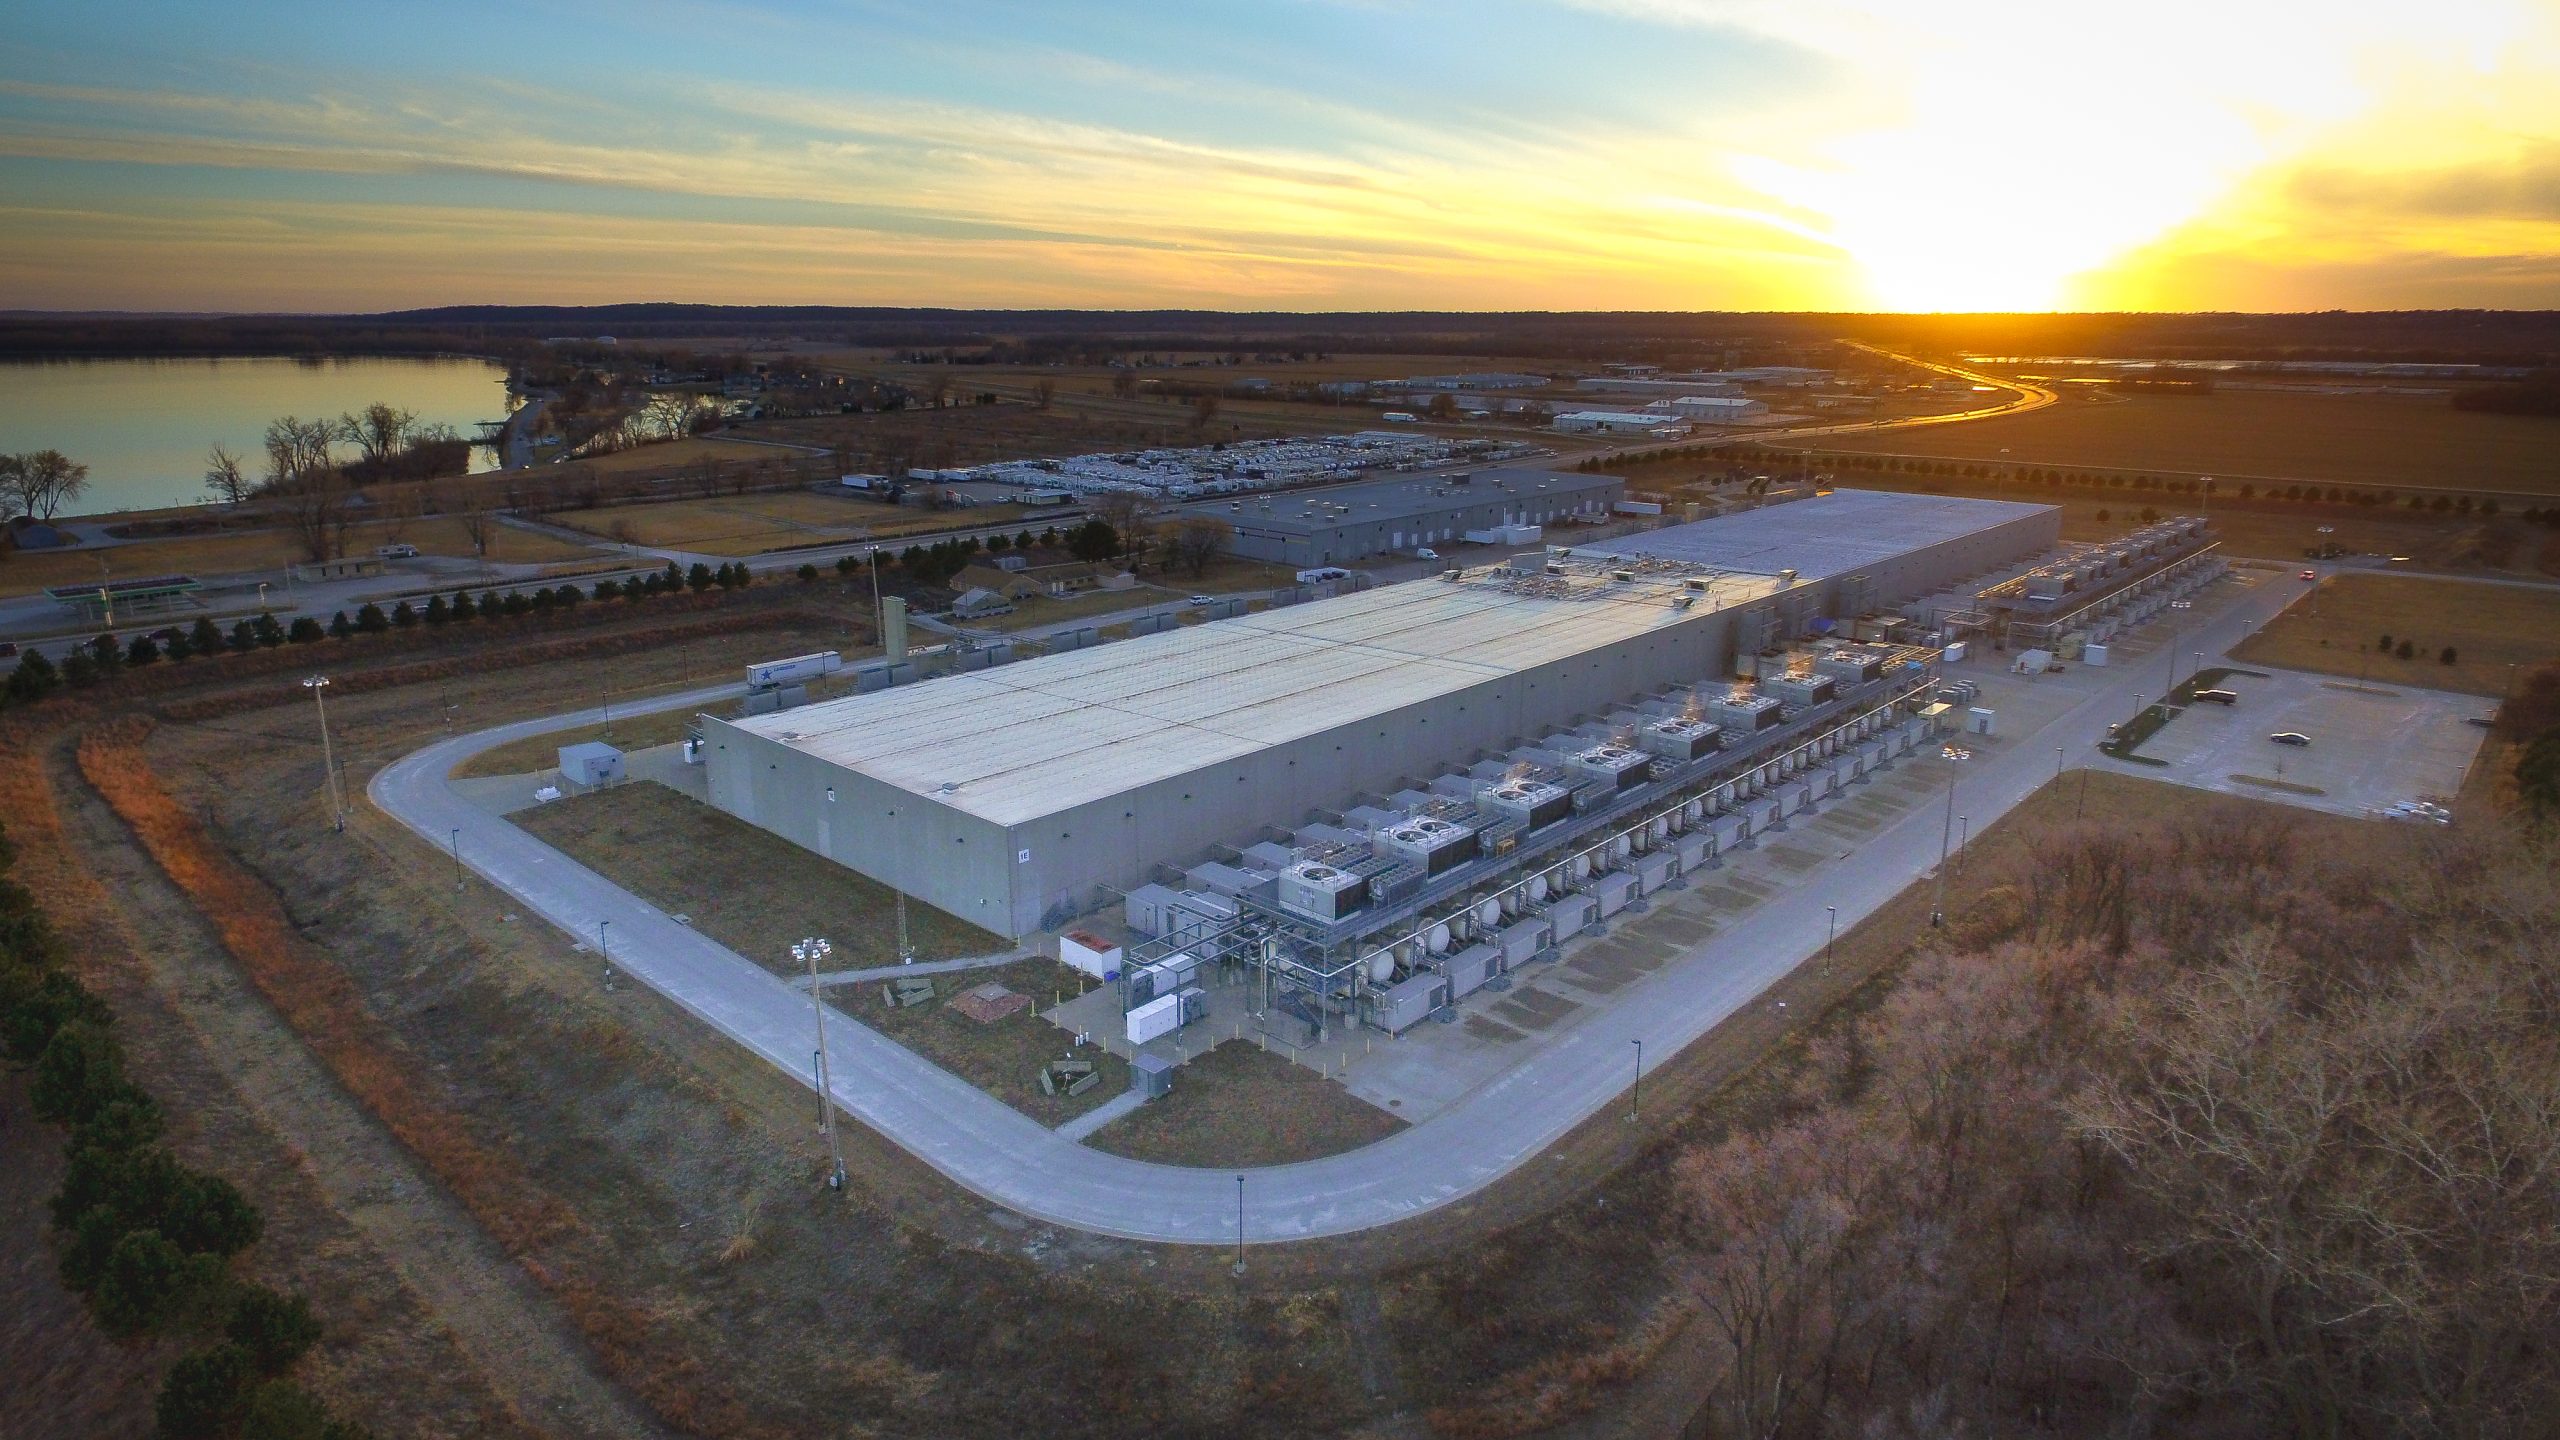
مرکز داده گوگل در کانسیل بلافز، آیوا؛ عکس آرشیوی از Chad Davis، ویکیمدیا کامنز (CC BY 2.0)
چهارشنبه و پنجشنبهی این هفته (۶ و ۷ آبان ۱۴۰۵؛ ۲۸ و ۲۹ اکتبر ۲۰۲۶) سه بزرگ ابر محاسباتی، یعنی آلفابت، مایکروسافت و آمازون، نتایج سهماههی سوم را اعلام کردند. هر سه از رشد پرشتاب بخش ابری گفتند و هر سه خرج سنگین هوش مصنوعی را ادامه دادند. اما سهام آلفابت پس از اعلام نتایج حدود ۱۰ درصد در معاملات پس از بازار افت کرد، در حالی که سهام مایکروسافت و آمازون بالا رفت. پرسش این است: بازار دقیقاً چه چیزی را جریمه کرد؟ خودِ خرج، منبع تأمین پول آن، یا چیزی دیگر؟
در این تحلیل میخوانید
در یک نگاه
- آلفابت در یک سهماه ۵۱٫۴ میلیارد دلار هزینهی سرمایهای داشت (۲۴ میلیارد در سال قبل) و جریان نقد آزادش منفی ۹٫۱ میلیارد دلار شد.
- مایکروسافت با ۳۹٫۴ میلیارد دلار هزینهی سرمایهای نقدی هنوز ۱۸٫۶ میلیارد دلار جریان نقد آزاد مثبت داشت.
- آمازون پیشبینی هزینهی سرمایهای امسال را به حدود ۲۲۰ میلیارد دلار رساند؛ جریان نقد آزاد ۱۲ ماههاش منفی ۷٫۶ میلیارد دلار است، اما سهام آن بالا رفت.
- تز رونما: بازار بیشتر از اندازهی خرج، به منبع تأمین مالی و زمانبندی بازگشت درآمدی نگاه کرده است؛ ولی دادههای موجود نمیگذارند اثر افت درآمد تبلیغات آلفابت را از اثر خرج جدا کنیم.
سه شرکت، یک روند خرج، سه واکنش
جدول زیر ارقام اعلامشده را کنار هم میگذارد. دورهی مبنا یکسان نیست: برای آلفابت و مایکروسافت عددها فصلیاند و برای آمازون جریان نقد آزاد ۱۲ ماهه است. پس ستونها را نباید مستقیم با هم جمع یا مقایسه کرد.
| شاخص | آلفابت | مایکروسافت | آمازون |
|---|---|---|---|
| رشد ابر | گوگل کلود ۱۰۳٪؛ ۳۰٫۷ میلیارد دلار فروش و ۱۱٫۱ میلیارد سود عملیاتی | آژور ۴۸٪؛ ۳۳٫۲ میلیارد دلار درآمد | ایدبلیواس ۳۹٫۳٪، ششمین فصل پیاپی شتاب؛ بکلاگ ۵۷۸ میلیارد دلار |
| هزینهی سرمایهای | ۵۱٫۴ میلیارد دلار در فصل؛ پیشبینی ۲۰۲۶ ثابت: ۱۹۵ تا ۲۰۵ میلیارد | ۳۹٫۴ میلیارد نقدی در فصل (۴۵٫۲ با اجارههای مالی) | پیشبینی امسال حدود ۲۲۰ میلیارد؛ بالاتر از حدود ۲۰۰ میلیارد قبلی |
| جریان نقد آزاد | منفی ۹٫۱ میلیارد در فصل (فصل قبل: منفی ۵٫۹) | مثبت ۱۸٫۶ میلیارد در فصل؛ ۲۷٪ کمتر از سال قبل | منفی ۷٫۶ میلیارد در ۱۲ ماه (سال قبل: مثبت ۱۸٫۲) |
| نتیجهی کلی فصل | درآمد ۱۲۷٫۶ میلیارد (+۲۵٪)، اندکی زیر برآورد؛ تبلیغات جستجو و یوتیوب ضعیفتر از انتظار | درآمد ۹۲٫۳ میلیارد (+۱۹٪)، بالاتر از برآورد | درآمد ۲۰۰٫۶ میلیارد (+۲۰٪)، بالاتر از برآورد ۱۹۶٫۴ |
| واکنش در معاملات پس از بازار | حدود ۱۰٪ افت | افزایش | بیش از ۸٪ افزایش |
در این جدول دو چیز چشم را میگیرد. اول، آمازون از نظر جریان نقد آزاد در موقعیتی شبیه آلفابت است (منفی در پایان دوره) و دوم، مایکروسافت تنها شرکتی است که هنوز بخش بزرگ هزینهاش را از جریان نقد خودش میدهد. پس صرفِ «جریان نقد منفی» توضیح کافی برای تفاوت واکنشها نیست.
منبع پول: جایی که آلفابت متفاوت میشود
آلفابت در این فصل جریان نقد عملیاتی ۴۲٫۳ میلیارد دلار داشت و ۵۱٫۴ میلیارد خرج کرد؛ یعنی خرج سرمایهای حدود ۱۲۱ درصد جریان نقد عملیاتی بود (محاسبهی رونما). برای پر کردن شکاف، ۲۸٫۷ میلیارد دلار اوراق قرضهی بدون وثیقه منتشر کرد و ۱۲٫۴ میلیارد دلار سهام فروخت. بدهی بلندمدت آن از ۴۶٫۵ میلیارد دلار در پایان ۲۰۲۵ به ۱۲۵٫۱ میلیارد دلار رسیده است؛ حدود ۷۸٫۶ میلیارد دلار افزایش در کمتر از یک سال (محاسبهی رونما).
برای مقایسه، مایکروسافت با جریان نقد آزاد ۱۸٫۶ میلیارد دلار و هزینهی نقدی ۳۹٫۴ میلیارد، جریان نقد عملیاتی حدود ۵۸ میلیارد دارد و خرجش حدود ۶۸ درصد آن است (محاسبهی رونما، با جمع این دو عدد). آمازون در ۱۲ ماه حدود ۱۶۱٫۴ میلیارد دلار جریان نقد عملیاتی ساخت و ۱۶۹ میلیارد خالص برای دارایی و تجهیزات خرج کرد، یعنی حدود ۱۰۵ درصد. نسبت آمازون به آلفابت نزدیکتر است، اما آمازون آن را در بازهی ۱۲ ماهه و بدون فروش سهام اعلامشده در این فصل نشان داده است.
این مهم است، چون هزینهی تأمین مالی بالا میماند. رئیس فدرال رزرو دالاس همین هفته گفت نرخ بهره دستکم دو بار دیگر باید بالا برود. در چنین فضایی، شرکتی که خرجش را با بدهی و انتشار سهام پر میکند، با حساسیت بیشتری سنجیده میشود تا شرکتی که هنوز بیشترِ خرجش را از جریان نقد میدهد.
«ثابت ماندن پیشبینی» همیشه نشانهی انضباط نیست
آلفابت پیشبینی هزینهی سرمایهای ۲۰۲۶ را بالا نبرد و مایکروسافت هم، بهگزارش یک تحلیل مالی، افزایشی اعلام نکرد. ولی دلیلش لزوماً صرفهجویی نیست. معاون مالی مایکروسافت گفته تأخیر در تحویل از سوی تأمینکنندگان خارجی پردازندهی گرافیکی بخشی از ظرفیت محاسباتی را به نیمهی اول ۲۰۲۷ میبرد و هزینهی سرمایهای ممکن است در همان دوره، بهخاطر گرانی قطعات و تأخیر تحویلها، شتاب بگیرد. معاون مالی آلفابت هم گفته ظرفیت محاسباتی خارجی فقط در پایان سهماههی سوم به مدار آمده است. آلفابت برای ۲۰۲۷ نیز گفته هزینهی سرمایهای «بهطور چشمگیری» بالا میرود.
استنباط رونما: «ثابت ماندن» میتواند به معنای جابهجا شدن خرج به سال بعد باشد، نه کاهش آن. اگر چنین باشد، فشار تأمین مالی در ۲۰۲۷ سنگینتر هم میشود. این برداشت از اظهارات مدیران است و هیچیک از آنها آن را به این شکل نگفتهاند.
گرانی قطعات، بهویژه حافظه، پیشتر هم شرکتهای سختافزار را زیر فشار گذاشته بود؛ افت ۲۸ درصدی اینتل نمونهی آن بود. آمازون هم افزایش پیشبینی خرج خود را مستقیم به گرانی تراشههای حافظه نسبت داد.
آنچه آمازون برای بازار روشن کرد
آمازون نکتهای داشت که دو رقیبش در این هفته به این روشنی نداشتند: پیوند میان خرج و درآمد آینده. بکلاگ ایدبلیواس ۵۷۸ میلیارد دلار است و به گفتهی اندی جسی، بیشتر ظرفیت هوش مصنوعی برای پنج سال یا بیشتر قرارداد بسته شده است. او زمانبندی را هم گفته: مراکز داده حدود دو سال پیش از نصب سرورها سرمایه میگیرند، سرورها «کمی کمتر از سه سال» تا سربهسر شدن لازم دارند و عمر مفیدشان دستکم پنج تا شش سال است. جملهی کلیدی او: تا آمدن مراکز داده به مدار و چند سال بهرهبرداری از سرورها، «با کمبود جریان نقد روبهرو خواهیم بود».
یعنی آمازون به بازار نشان داد کجا و کی انتظار بازگشت دارد. این در حالی است که کسر جریان نقد آزاد آمازون واقعی است: ۷٫۶ میلیارد دلار منفی در ۱۲ ماه، در برابر ۱۸٫۲ میلیارد دلار مثبت سال قبل. بازار این کسر را پذیرفت، چون در برابرش بکلاگ و شتاب رشد دید.
قویترین دیدگاه مخالف: شاید اصلاً بحث خرج نیست
میشود گفت افت آلفابت را خرج توضیح نمیدهد. گوگل کلود با رشد ۱۰۳ درصد و حاشیهی عملیاتی حدود ۳۶ درصد (۱۱٫۱ میلیارد سود روی ۳۰٫۷ میلیارد فروش؛ محاسبهی رونما) درخشانترین بخش این فصل بود. درآمد کل آلفابت اندکی زیر برآورد ماند، تبلیغات جستجو و یوتیوب ضعیفتر از انتظار بودند و سود هر سهم از ۲٫۸۷ به ۲٫۱۲ دلار رسید که بخشی از آن، حدود ۸٫۷ میلیارد دلار زیان سرمایهگذاری در سهام، به معاملات مالی مربوط است. بر اساس این خوانش، آنچه جریمه شد ضعف هستهی تبلیغاتی بود و خرج سنگین فقط آن را بزرگتر نشان داد.
این استدلال جدی است و دادههای ما نمیتوانند آن را رد کنند: در یک رویداد، ضعف تبلیغات، جریان نقد منفی و بدهی تازه همزمان رخ دادند. تحلیلهایی که خرج را «مقصر» میدانند با همین مشکل روبهرو هستند. در مقابل، مایکروسافت و آمازون هم خرج سنگین دارند و بالا رفتند؛ پس خرج بهتنهایی نمیتواند علت باشد. ضعف تز ما این است که تأمین مالی و ضعف تبلیغات در یک شرکت جمع شدهاند و جداکردن اثرشان با دادهی موجود ممکن نیست.
نئوکلاودها: بازندهی بیصدای تأخیرها
اظهارات مدیران مایکروسافت و آلفابت دربارهی تأخیر ظرفیت خارجی، سهام شرکتهای اجارهدهندهی ظرفیت پردازشی، مانند کروویو، نبیوس و آیرن، و همچنین اوراکل را پایین کشید، بیآنکه رقمی برای افت آمده باشد. بهگزارش همان تحلیل مالی، این شرکتها برای ساخت به میلیاردها دلار تأمین مالی خارجی نیاز دارند و اعتبار سرمایهگذاری ندارند. اگر مشتریان بزرگ ظرفیت را دیرتر تحویل بگیرند، درآمد آنها دیرتر میرسد و هزینهی وام برایشان بالاتر میماند. شرکت استرالیایی «فیرموس» هم، با وجود تعهد مصرف از متا و اوپنایآی، برنامهی عرضهی اولیهی سهام را پس گرفته است.
چه نشانهای تز را تغییر میدهد؟
- اگر تز درست باشد (بازار منبع تأمین مالی و نزدیکی درآمد را میسنجد): آلفابت باید در سهماهههای بعد جریان نقد منفی را با بدهی بیشتر جبران کند و سهامش در برابر آمازون و مایکروسافت ضعیفتر بماند، حتی اگر درآمد تبلیغات بهبود یابد.
- اگر تز نادرست باشد (مشکل اصلی تبلیغات بود): با بازگشت رشد تبلیغات، حتی با ادامهی جریان نقد منفی، سهام باید جبران کند.
- شاخصهای رصد: اعلام هزینهی سرمایهای ۲۰۲۷ شرکتها، حجم انتشار اوراق جدید، زمان به مدار آمدن ظرفیت خارجی در نیمهی اول ۲۰۲۷ و وضع تأمین مالی نئوکلاودها.
جمعبندی رونما
آنچه میدانیم: هر سه شرکت هزینهی هوش مصنوعی را بالا نگه داشتهاند؛ آلفابت برای پر کردن شکاف بدهی و سهام تازه آورده؛ مایکروسافت هنوز جریان نقد مثبت دارد؛ آمازون کسر ۱۲ ماهه دارد اما بکلاگ ۵۷۸ میلیارد دلاری را نشان داد.
آنچه نمیدانیم: سهم تبلیغات ضعیف و سهم خرج در افت آلفابت؛ واکنش بستهشدن معاملات رسمی (ارقام بالا مربوط به پس از بازارند)؛ اندازهی واقعی تأخیرها؛ و اینکه ثبات پیشبینیها صرفهجویی است یا جابهجایی خرج به ۲۰۲۷.
بعدش چه؟ گزارش بعدی سهماهه و اعلام برنامهی ۲۰۲۷ نشان میدهد ثبات امسال انضباط بوده یا فقط به تعویق انداختن.
شاید برای شما هم سوال باشد:
جریان نقد آزاد منفی یعنی چه و چرا مهم است؟
یعنی پول نقدی که از فعالیت شرکت میآید برای پرداخت هزینههای سرمایهای کافی نیست و باید با وام یا فروش سهام جبران شود. هزینهی این جبران با بالا رفتن نرخ بهره بیشتر میشود.
آیا گوگل کلود با رشد ۱۰۳ درصد نشان نمیدهد خرج جواب داده؟
رشد درآمد و سود ابری رکوردشکن است، اما همین فصل آلفابت جریان نقد آزاد منفی ۹٫۱ میلیارد دلار و بدهی بلندمدت ۱۲۵٫۱ میلیارد دلار را هم اعلام کرد. درآمد بالا و فشار تأمین مالی با هم ممکناند.
چرا واکنشها بر پایهی معاملات پس از بازار آمده است؟
ارقام درصدی در منابع خواندهشده برای معاملات پس از بازار بودند. بستهشدن رسمی جلسه ممکن است متفاوت باشد؛ این تحلیل آن را تأیید نمیکند.
آیا این به معنای ترکیدن حباب هوش مصنوعی است؟
دادههای این فصل چنین چیزی را ثابت نمیکنند. رشد ابر و بکلاگ بالاست؛ آنچه زیر سؤال رفته منبع تأمین مالی و زمان بازگشت سرمایه است، نه وجود تقاضا.
منابع
- منبع اصلی Motley Fool — Microsoft and Alphabet Just Reported Earnings, Putting the AI Boom to the Test — ۲۸ اکتبر ۲۰۲۶ (ارقام فصلی آلفابت و مایکروسافت)
- منبع تکمیلی Tekedia — Microsoft and Alphabet Cap AI Spending Forecasts as Infrastructure Delays Expose Risks for Neoclouds — ۳۰ اکتبر ۲۰۲۶ (اظهارات معاونان مالی، نئوکلاودها)
- منبع تکمیلی GeekWire — AWS is booming, but Amazon's free cash flow turns negative on record AI spending — ۲۰۲۶ (جریان نقد و هزینهی سرمایهای آمازون)
- منبع تکمیلی Amazon — Q3 Earnings: Andy Jassy on why AWS growth keeps accelerating — ۳۰ اکتبر ۲۰۲۶ (رشد ۳۹٫۳٪ و بکلاگ ۵۷۸ میلیارد دلار)
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵