
چرا بلکاستون دیگر وعدهی رتبهی سرمایهگذاریپذیر برای آنتروپیک نمیدهد؟
بلکاستون به سرمایهگذاران وام ۶۳ میلیارد دلاری تراشهی آنتروپیک گفته پس از آیپیاو رتبهای در محدودهی «دو بی» محتملتر است. تحلیل میکنیم چرا بدهی رتبهی بالا دارد و خود شرکت نه.
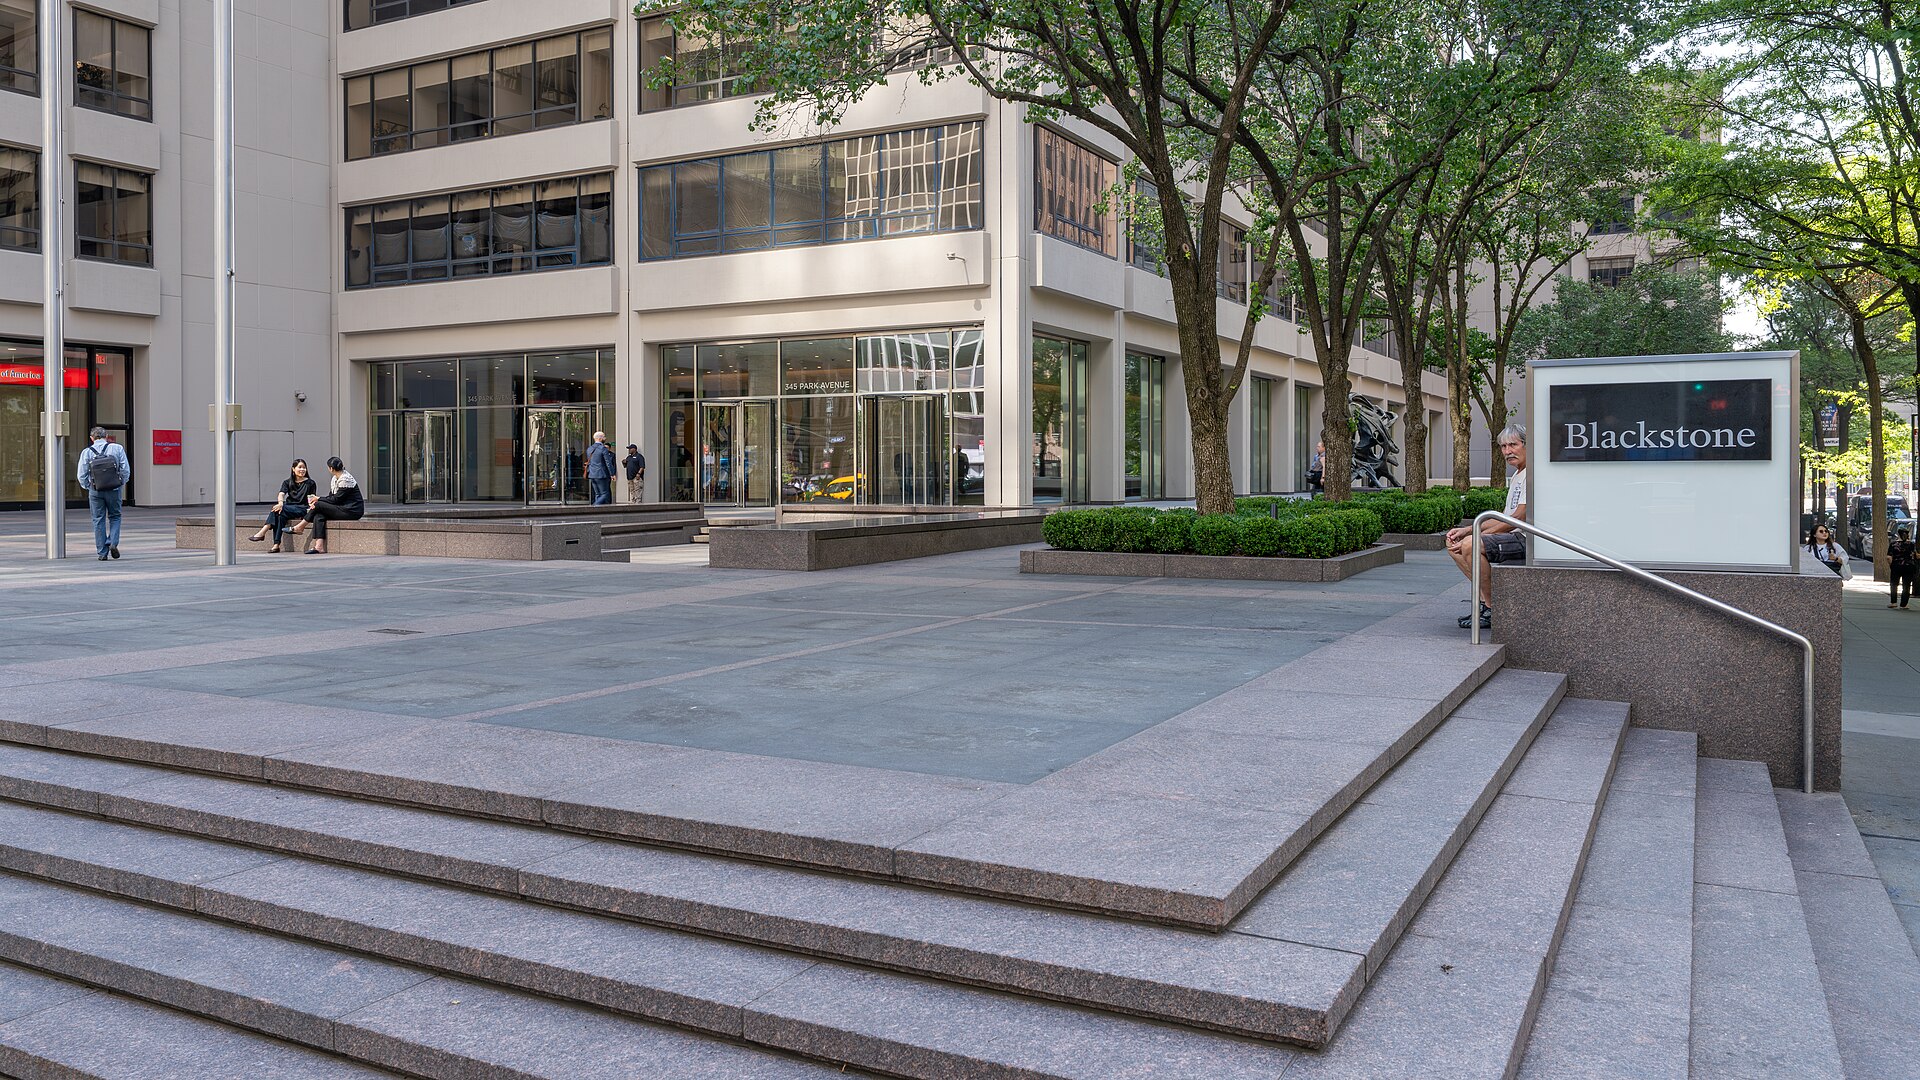
ساختمان دفتر مرکزی بلکاستون در منهتن؛ عکس: Ajay Suresh، ۱۸ مه ۲۰۲۶، مجوز CC BY 4.0، ویکیمدیا کامنز (عکس آرشیوی، نه از رویداد)
بلکاستون، لنگر سرمایهگذاری در بزرگترین وام تأمین تراشهی آنتروپیک، به سرمایهگذاران همین معامله گفته است پس از عرضهی عمومی اولیه (آیپیاو) انتظار دارد آژانسهای رتبهبندی به این شرکت نمرهای در «بالای محدودهی سفتهبازی» بدهند، نه رتبهی سرمایهگذاریپذیر. این تغییر موضع در فاصلهی چند ماه رخ داده است: پیشتر همین شرکت از رتبهی سرمایهگذاریپذیر تا پیش از پایان سال حرف میزد.
در این تحلیل اقتصادی میخوانید
در یک نگاه
- بلکاستون به سرمایهگذاران «پروژهی نورثاستار» به ارزش ۶۳ میلیارد دلار گفته انتظار رتبهای در محدودهی «دو بی» (BB) یا بالاتر را دارد؛ این پیشبینی یک شرکت سرمایهگذار است، نه اعلام رسمی آژانس.
- بیش از ۴۲ میلیارد دلار از وامهای ارشد را برودکام تضمین کرده و ۱۸ میلیارد دلار بدهی فرعی به پرداختهای اجارهی خود آنتروپیک تکیه دارد.
- آژانس کرول (کیبیآرای) بدهی فرعی را «BB+» با چشمانداز مثبت و مورنینگاستار دیبیآراس آن را «BB» رتبه داده است؛ فیچ، مودیز و اساندپی هنوز رسماً رتبهای ندادهاند.
- صندوقهای بلکاستون ۹ میلیارد دلار از بدهی فرعی را با بازدهی بیش از ۱۰ درصد خریدهاند.
دقیقاً چه چیزی تغییر کرد؟
آنتروپیک روز دوشنبه ۴ آبان ۱۴۰۵ (۲۶ اکتبر) برای ورود به بورس اقدام رسمی کرد. جمعه ۸ آبان (۳۰ اکتبر) گزارشی از یک روزنامهی مالی بریتانیایی منتشر شد که به نقل از منابع آگاه میگفت بلکاستون به سرمایهگذاران در پروژهی نورثاستار اطلاع داده آنتروپیک پس از آیپیاو «احتمالاً» رتبهی بالای محدودهی سفتهبازی میگیرد. بلکاستون ماهها به شرکای سرمایهگذاری خود گفته بود رتبهی سرمایهگذاریپذیر پیش از پایان سال محتمل است؛ اکنون بر اساس راهنمایی اولیهی آژانسهای بزرگ، رتبهی «دو بی» یا بالاتر را محتملتر میداند.
آنتروپیک، بلکاستون و چند آژانس از اظهارنظر خودداری کردهاند. بنابراین آنچه در دست است گزارش منابع ناشناس دربارهی پیام یک سرمایهگذار به مشتریان خود است؛ هیچ آژانسی رتبهی نهایی شرکت را اعلام نکرده است.
چرا بدهی رتبهی بالا دارد و شرکت ندارد؟
پروژهی نورثاستار برای اجارهی ۱٫۵ گیگاوات تراشهی گوگل طراحی شده و بر پایهی لایهبندی ریسک کار میکند. وامهای ارشد، که در صورت نکول در اولویت پرداختاند، با تضمین برودکام امنتر شدهاند؛ برودکام همکار توسعهی تراشههاست و رتبهی اعتباری در محدودهی «ای» دارد. معنایش این است که سرمایهگذار این لایه بیشتر به توان پرداخت برودکام نگاه میکند تا به آنتروپیک.
لایهی فرعی ماجرای دیگری است. ۱۸ میلیارد دلار آن فقط به اجارههایی تکیه دارد که آنتروپیک میپردازد، پس ریسک اعتباری خود شرکت را مستقیم منتقل میکند. برای همین بازدهی بالا میگیرد و رتبهاش در همان «دو بی» میماند.
| مورد | پروژهی بیگاسکای (اوایل تابستان) | پروژهی نورثاستار (اکتبر) |
|---|---|---|
| اندازهی کل | حدود ۳۵ میلیارد دلار | ۶۳ میلیارد دلار |
| بدهی فرعی (ریسک مستقیم آنتروپیک) | حدود ۴٫۵ میلیارد دلار با نرخ ۸٫۵ درصد | ۱۸ میلیارد دلار؛ صندوقهای بلکاستون ۹ میلیارد با بازدهی بیش از ۱۰ درصد |
| رتبهی کرول برای بخش فرعی | BB+ با چشمانداز باثبات | BB+ با چشمانداز مثبت |
| بخش ارشد با تضمین برودکام | ۲۴ میلیارد دلار با بازدهی ۵٫۷۵ درصد (و ۶ میلیارد با نرخی یک درصد بالاتر از خزانه) | بیش از ۴۲ میلیارد دلار |
نکتهی قابلتوجه اینکه چشمانداز کرول در همین مدت از «باثبات» به «مثبت» ارتقا یافته است. تناقض ظاهری میان این ارتقا و پیشبینی «بالای محدودهی سفتهبازی» از اینجا میآید که ارتقای چشمانداز هنوز یک پله تا خط مرزی فاصله دارد و آژانسهای بزرگتر هنوز رسماً نظری ندادهاند.
چرا یک پله اینقدر مهم است؟
بسیاری از صندوقهای بازنشستگی و شرکتهای بیمه اجازه ندارند سهم بزرگی از دارایی را در بدهی مؤسسات با رتبهی سفتهبازی نگه دارند. اگر آنتروپیک در «دو بی» بماند، دامنهی خریداران بدهیاش تنگتر میشود و هزینهی استقراض بالاتر خواهد بود. به گفتهی گزارش، ممکن است شرکت مجبور شود برای جذب سرمایه همچنان به تأمینکنندگان پررتبهی خود، مانند برودکام، تکیه کند.
اهمیت موضوع از برنامهی هزینهای شرکت میآید. بر اساس گزارش، پیشنویس ثبتنام آنتروپیک خرج بیش از ۸۰۰ میلیارد دلار برای زیرساخت محاسباتی تا سال ۲۰۴۵ را توصیف میکند، در حالی که شرکت بیش از ۱۱۲ میلیارد دلار نقد دارد و سرمایهگذاران انتظار دارند آیپیاو حدود ۱۰۰ میلیارد دلار دیگر بیاورد. با چنین برنامهای، یک درصد تفاوت در نرخ بهره روی بدهیهای انباشتهشده عددی بزرگ است. گزارشی دیگر از همان اسناد، که بهطور مستقل تأیید نشده، از زیان عملیاتی ۶۹۳ میلیون دلار روی ۱۶٫۲۹ میلیارد دلار درآمد در نیمهی نخست ۲۰۲۶ خبر میدهد؛ این رقم را باید با نسخهی اصلی ثبتنام سنجید.
واکنش بازار و آنچه نمیتوان گفت
همان روز جمعه شاخص نزدک ۱۰۰ در معاملات بعدازظهر حدود ۳٫۷ درصد افت کرد. اما بازار پیش از انتشار گزارش هم، پس از نتایج مالی آمازون و اینتل و نگرانی دربارهی پایداری رونق هوش مصنوعی، شدیداً ریزشی بود؛ بنابراین نمیشود سهم این گزارش را از افت کل جدا کرد. برای تصویر کلانتر نرخها و تورم در اقتصاد آمریکا میتوان به گزارش رشد فصل سوم و تورم ماهانهی آمریکا مراجعه کرد؛ و برای زمینهی رقابت چین و آمریکا بر سر تراشههای هوش مصنوعی، پروندهی ادعای جاسوسی چین علیه مدیرعامل انویدیا را خواند.
ضدتحلیل: چرا ممکن است نگرانی اغراقآمیز باشد؟
رتبهی «BB+» نزدیکترین نمرهی سفتهبازی به مرز سرمایهگذاریپذیری است و کرول قبلاً چشمانداز را مثبت کرده است. پیشبینی بلکاستون هم ممکن است احتیاط یک سرمایهگذار باشد که میخواهد بدهی را بدون وعدهی بیشازحد بفروشد؛ آژانسهای بزرگتر هنوز تصمیم رسمی نگرفتهاند. با نقدینگی ۱۱۲ میلیاردی، فشار فوری برای استقراض هم محدود به نظر میرسد.
جمعبندی: کدام نتیجه پشتوانهی قویتری دارد؟
پشتوانهی قویتر برای این ادعاست که در کوتاهمدت سقف رتبه برای خود آنتروپیک «دو بی» است و ساختار تأمین مالی آن به تضمین تأمینکنندگان وابسته میماند؛ این از ساختار خود معامله و رتبههای ثبتشده برمیآید. اینکه این به معنای گرانتر شدن بدهی در مقیاسی تعیینکننده است یا نه، به رتبهی نهایی بستگی دارد که هنوز معلوم نیست.
مجهول اصلی تصمیم فیچ، مودیز و اساندپی است و اینکه افشای کامل صورتهای مالی در سند ثبتنام آنها را به کدام سمت میبرد. اگر یکی از آنها رتبهی سرمایهگذاریپذیر بدهد، یا برعکس رتبهای پایینتر از «دو بی» اعلام شود، برداشت این مقاله باید بازنگری شود.
شاید برای شما هم سوال باشد:
رتبهی «سفتهبازی» یا «آشغال» یعنی شرکت ورشکسته میشود؟
نه. این رتبه فقط میگوید ریسک اعتباری از حد سرمایهگذاریپذیر بالاتر است. «BB» و «BB+» بالاترین پلههای همین گروهاند.
بلکاستون چرا نظرش را تغییر داد؟
طبق گزارش، بر اساس راهنمایی اولیهی آژانسهای بزرگ. جزئیات این راهنمایی علنی نشده است.
این رتبه چه اثری بر سهامداران دارد؟
رتبه مستقیماً قیمت سهام را تعیین نمیکند، اما هزینهی بدهی و در نتیجه توان تأمین مالی توسعهی زیرساخت را متأثر میکند.
آیا آژانسهای بزرگ رتبهی رسمی دادهاند؟
طبق گزارشهای موجود، فیچ، مودیز و اساندپی هنوز رسماً رتبهای برای آنتروپیک منتشر نکردهاند.
منابع و راستیآزمایی رونما: متن اصلی گزارش اولیه پشت دیوار پرداخت است و از بازنشر و چند گزارش همخوان خوانده شد. ارقام ساختار معامله به همان گزارشها تکیه دارند و از سند رسمی مستقل بررسی نشدهاند؛ رقمهای سند ثبتنام تأییدنشدهاند.
منابع
- منبع اصلی فاینانشالتایمز (بازنشر متن) — Anthropic may not secure investment-grade rating after IPO, Blackstone tells investors، ۳۰ اکتبر ۲۰۲۶
- منبع تکمیلی تککرانچ — Anthropic expected to receive high 'junk' rating، ۳۰ اکتبر ۲۰۲۶
- منبع تکمیلی ولور اکونومیکو — گزارش دربارهی رتبهی آنتروپیک، ۳۰ اکتبر ۲۰۲۶
- منبع تکمیلی سیلیکون ریپورت — Anthropic expected to receive high junk rating post-IPO، ۳۱ اکتبر ۲۰۲۶ (رقمهای سند ثبتنام)
- منبع تکمیلی د پیپرز — Apollo and Blackstone close USD 35 bln Anthropic chip deal، ۹ ژوئن ۲۰۲۶
- منبع تکمیلی ویکیمدیا کامنز — عکس ساختمان بلکاستون، Ajay Suresh، CC BY 4.0
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
همتی از مدیران بانکها خواست پولشویی در شعب را جدی بگیرند
 بانک و پول · ۱۱ آبان ۱۴۰۵