
چرا بورس تهران کانال ۸ میلیون را از دست داد؟ رالی تورمی زیر سایه جنگ تازه
شاخص کل بورس تهران در ۵ آبان ۱۴۰۵ با افت ۱۴۲ هزار واحدی به ۷٫۹۳ میلیون رسید و ۶٫۳ درصد از اوج مهر فاصله گرفت. رالی پس از بازگشایی جنگی عمدتاً اسمی بود؛ حالا ایستادن دلار و ریسک جنگ تازه همزمان قیمتگذاری میشوند.
رالی بورس تهران از اردیبهشت تا مهر عمدتاً پناهگیری اسمی از تورم و سقوط ریال بود، نه بازگشت سودآوری واقعی؛ به زبان دلار، شاخص امروز تقریباً همان جایی است که در ابتدای ۲۰۲۶ بود. وقتی دلار بازار آزاد در ۱۲ مهر و ۵ آبان در سطحی تقریباً یکسان، حدود ۲۷۲ هزار تومان، ثبت شد، سوخت این رالی کم شد و همزمان نشانههای جنگ تازه، خاطره ۸۰ روز قفلشدن پول سهامداران را زنده کرد. افت اخیر بیشتر ترکیب «خاموششدن موتور تورمی» و «حق بیمه ریسک تعطیلی» است تا واکنش به یک خبر واحد.
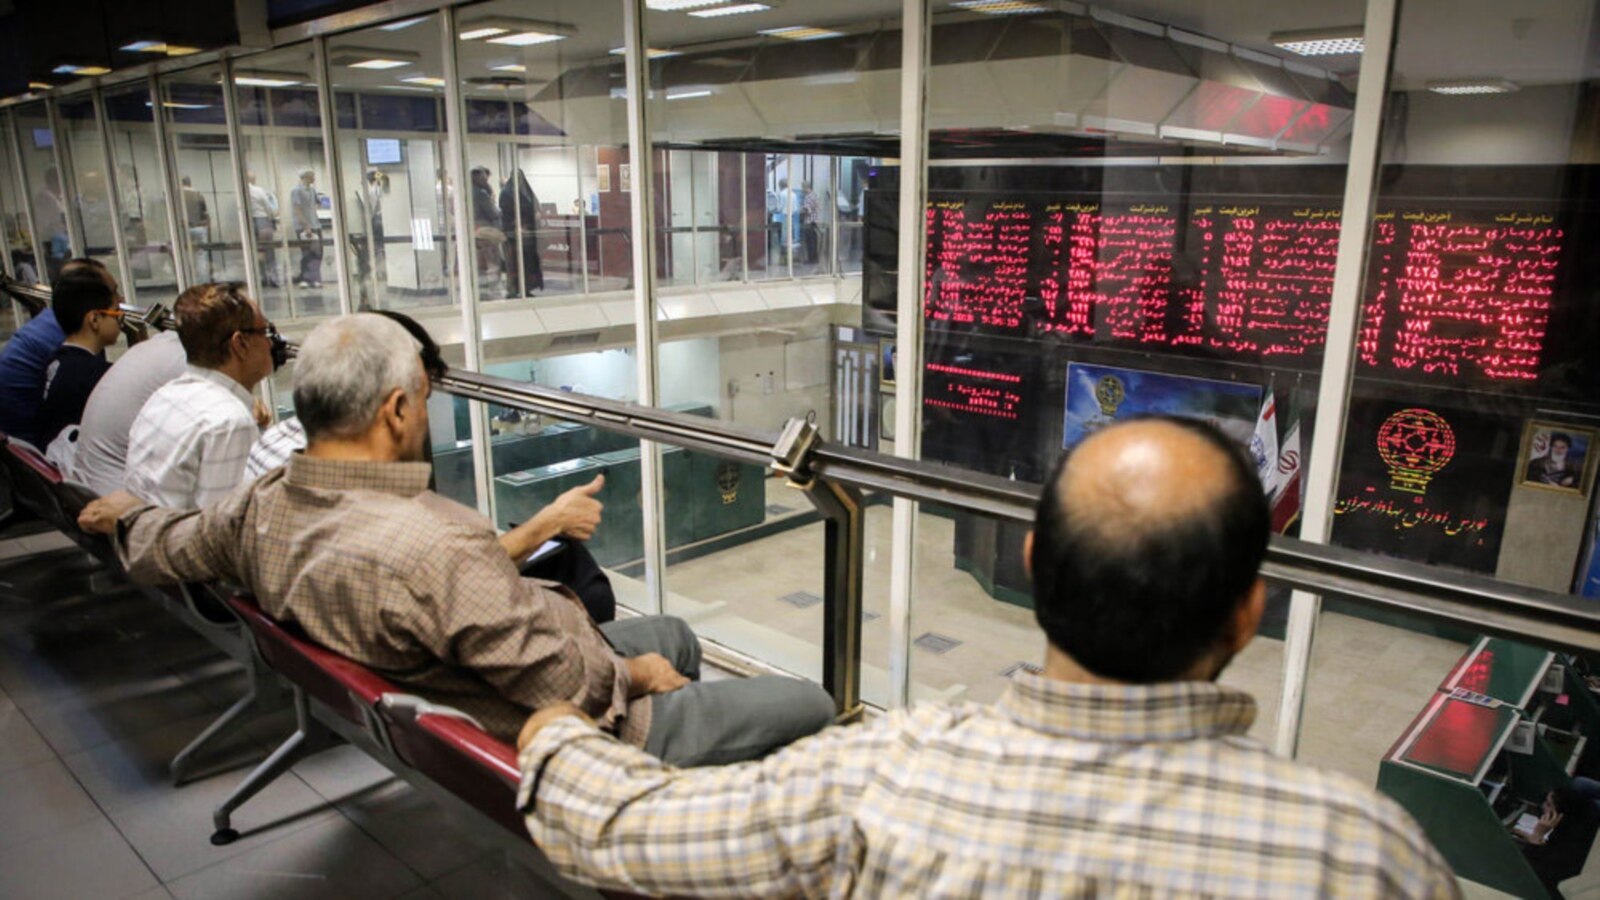
عکس آرشیوی: سهامداران در تالار بورس تهران، مرداد ۱۳۹۷ (اوت ۲۰۱۸). منبع: رادیو فردا
شاخص کل بورس تهران سهشنبه ۵ آبان ۱۴۰۵ با افت ۱۴۲ هزار و ۸۶۹ واحدی (۱٫۷۷ درصد) به ۷ میلیون و ۹۲۶ هزار واحد رسید و کانال ۸ میلیون را از دست داد. این عدد حدود ۶٫۳ درصد پایینتر از اوج ۲۱ مهر است. پرسش اصلی این است: بازاری که پس از بازگشایی جنگی بیش از دو برابر شد، حالا ریسک جنگ تازه را قیمت میگذارد یا فقط موتور تورمیاش از نفس افتاده است؟
در این تحلیل اقتصادی میخوانید
در یک نگاه
- شاخص کل در ۵ آبان ۱۴۰۵ به ۷٬۹۲۶٬۹۱۹ واحد رسید؛ ۱۴۲٬۸۶۹ واحد (۱٫۷۷٪) افت در یک روز و ۵۳۳٬۵۹۲ واحد (۶٫۳٪) پایینتر از بالاترین بستهشدن، ۸٬۴۶۰٬۵۱۱ واحد در ۲۱ مهر (تابلوی پایان جلسه و سری روزانه Tindex).
- در همان روز ۵۱۶ نماد منفی در برابر ۲۳۴ نماد مثبت بود و حدود ۷٫۵۴ هزار میلیارد تومان پول حقیقی خارج شد؛ شاخص هموزن هم ۱٫۲٪ افت کرد (گزارشهای پایان بازار ۵ آبان).
- بورس پس از نزدیک به ۸۰ روز تعطیلی جنگی، ۲۹ اردیبهشت ۱۴۰۵ (۱۹ مه ۲۰۲۶) با شاخص ۳٬۷۱۶٬۰۰۰ واحد بازگشایی شد؛ تا اوج مهر حدود ۱۲۸٪ رشد کرد (محاسبه رونما).
- محاسبه تقریبی رونما: از ابتدای ۲۰۲۶ شاخص حدود ۷۷٪ و دلار بازار آزاد حدود ۸۱٪ بالا رفته؛ یعنی رشد بورس به زبان دلار تقریباً صفر بوده است.
مقدمه: سقوط یکروزه یا پایان یک رالی؟
افت ۱٫۷۷ درصدی در یک روز برای بازاری که در پنج ماه بیش از دو برابر شده، بهتنهایی رویداد بزرگی نیست. آنچه ۵ آبان را مهم میکند، ترکیب سه نشانه است: بازار با رشد آغاز کرد و با فشار فروش بست؛ شاخص هموزن هم پایین آمد، یعنی افت به چند شرکت بزرگ محدود نماند؛ و خروج پول حقیقی تا پایان جلسه از حدود ۳٫۸ به حدود ۷٫۵۴ هزار میلیارد تومان رسید. این روز همچنین ادامه یک روند دوهفتهای است: از ۲۱ مهر تا ۵ آبان شاخص در ۷ جلسه از ۱۰ جلسه منفی بسته شده است.
پرسش این تحلیل ساده است: چرا بازار سهام ایران که در ماههای جنگ، محاصره دریایی و تورم نزدیک به ۹۰ درصد رکورد زد، حالا عقب مینشیند؟ و نشانههایی که مسیر بعدی را روشن میکنند کداماند؟ برای پاسخ باید دو موتور را از هم جدا کرد: موتور تورمی که شاخص را بهطور اسمی بالا برده و موتور ریسک که میتواند بازار را دوباره قفل کند.
تایملاین: از تعطیلی جنگی تا از دست رفتن ۸ میلیون
- ۹ اسفند ۱۴۰۴ (۲۸ فوریه ۲۰۲۶)آغاز حملات آمریکا و اسرائیل به ایران. پیش از آن، شاخص کل در ابتدای ۲۰۲۶ به نزدیک ۴٫۵ میلیون واحد رسیده و سپس افت کرده بود.
- ۲۹ اردیبهشت ۱۴۰۵ (۱۹ مه ۲۰۲۶)بازگشایی بورس پس از نزدیک به ۸۰ روز تعطیلی؛ شاخص با ۲٬۵۰۰ واحد رشد در ۳٬۷۱۶٬۰۰۰ واحد بسته شد. فقط حدود ۲۸ درصد نمادها مثبت بودند و بیش از ۴۰ نماد، عمدتاً شیمیایی و فلزات اساسی، بسته ماندند.
- ۲۳ تیر ۱۴۰۵ (۱۴ ژوئیه ۲۰۲۶)آمریکا محاصره دریایی بنادر ایران را دوباره برقرار کرد.
- شهریور ۱۴۰۵ (سپتامبر ۲۰۲۶)به گفته کپلر، نخستین ماهی که ایران از ۱۳۵۷ هیچ نفت خامی در پایانههای صادراتی بارگیری نکرد. تورم نقطهبهنقطه به ۸۹٫۸ درصد رسید (مرکز آمار).
- ۱۲ مهر ۱۴۰۵ (۴ اکتبر ۲۰۲۶)دلار بازار آزاد حدود ۲٫۷۲۳ میلیون ریال (۲۷۲ هزار تومان) معامله شد؛ رکورد تازه سقوط ریال.
- ۱۵ مهر ۱۴۰۵ (۷ اکتبر ۲۰۲۶)شاخص کل با ۸٬۱۳۱٬۰۹۲ واحد برای نخستینبار بالای ۸ میلیون بسته شد.
- ۲۱ مهر ۱۴۰۵ (۱۳ اکتبر ۲۰۲۶)بالاترین بستهشدن: ۸٬۴۶۰٬۵۱۱ واحد؛ سقف درونروز ۸٬۵۱۳٬۷۸۰ واحد.
- ۴ آبان ۱۴۰۵ (۲۶ اکتبر ۲۰۲۶)شاخص ۸٬۰۶۹٬۷۸۹ واحد؛ همزمان گزارشهایی از آمادگی ۹۶ ساعته آمریکا برای حمله گسترده و درخواست جبهه پایداری برای خروج از NPT منتشر شد.
- ۵ آبان ۱۴۰۵ (۲۷ اکتبر ۲۰۲۶)افت ۱۴۲٬۸۶۹ واحدی به ۷٬۹۲۶٬۹۱۹ واحد؛ خروج حدود ۷٫۵۴ هزار میلیارد تومان پول حقیقی.
همزمانی رویدادهای سیاسی با افت شاخص در این تایملاین رابطه علّی را ثابت نمیکند؛ اما نشان میدهد بازار در فضایی معامله میشود که هر روز خبر تازهای درباره جنگ یا مذاکره دارد.
دادهها: دو هفته عقبنشینی از قله
| نماگر | مقدار | تغییر / توضیح |
|---|---|---|
| شاخص کل | ۷٬۹۲۶٬۹۱۹ واحد | ۱۴۲٬۸۶۹ واحد افت؛ ۱٫۷۷٪− |
| شاخص هموزن | ۲٬۲۰۲٬۷۵۴ واحد | ۲۶٬۸۱۶ واحد افت؛ ۱٫۲٪− |
| پهنای بازار | ۲۳۴ نماد مثبت، ۵۱۶ نماد منفی | نسبت منفی به مثبت بیش از ۲ به ۱ |
| خروج پول حقیقی | حدود ۷٫۵۴ هزار میلیارد تومان | از سهام، حقتقدم و صندوقهای سهامی |
| ارزش معاملات بورس | ۴۰٬۷۳۴ میلیارد تومان | به گزارش «بازار» |
| فاصله از اوج ۲۱ مهر | ۵۳۳٬۵۹۲ واحد | ۶٫۳٪− (محاسبه رونما) |
رشد اسمی در برابر رشد دلاری
برای فهم اینکه این رالی چقدر «واقعی» بوده، شاخص را با دلار بازار آزاد مقایسه کردیم. هر دو را برابر ۱۰۰ در ابتدای ۲۰۲۶ گذاشتیم. مبنای شاخص حدود ۴٫۴۸ میلیون واحد (اوج ژانویه ۲۰۲۶ طبق Trading Economics) و مبنای دلار حدود ۱٫۵ میلیون ریال (فورچون) است. نقطه امروز، شاخص ۷٫۹۳ میلیون و دلار حدود ۲٫۷۲ میلیون ریال است.
شاخص کل و دلار بازار آزاد؛ ابتدای ۲۰۲۶ = ۱۰۰
مقیاس: تمام عرض = ۲۰۰.
محاسبه رونما: ۷٬۹۲۶٬۹۱۹ ÷ ۴٬۴۸۱٬۰۰۰ و ۲٫۷۲ ÷ ۱٫۵ میلیون ریال. هر دو مبنا تقریبیاند و از منابع متفاوت آمدهاند.
نتیجه: شاخص حدود ۷۷ درصد و دلار حدود ۸۱ درصد بالا رفته؛ ارزش دلاری شاخص در این دوره حدود ۲ درصد کم شده است. با تورم نقطهبهنقطه ۸۹٫۸ درصدی شهریور، این یعنی بخش بزرگ رشد شاخص جبران کاهش ارزش ریال بوده است. این محاسبه حساس به مبناست؛ اگر شاخص پیش از جنگ یا نرخ دیگری برای دلار انتخاب شود، عدد تغییر میکند، اما جهت کلی نتیجه همان میماند.
چرا شاخص بالا رفت و چرا حالا پایین میآید؟
لایه اول: بورس بهعنوان سپر تورمی
در اقتصادی با تورم نزدیک به ۹۰ درصد، سهام شرکتهایی که دارایی فیزیکی یا درآمد ارزی دارند، جایگزین نگهداشتن ریال میشود. وقتی ریال سقوط میکند، ارزش ریالی صادرات و موجودی کالای این شرکتها بالا میرود و قیمت سهامشان هم بهطور اسمی رشد میکند. رالی ۱۲۸ درصدی از بازگشایی اردیبهشت تا اوج مهر در همین بستر رخ داد. مقایسه با دلار نشان میدهد این رشد عمدتاً اسمی بوده است، نه حاصل جهش سود واقعی شرکتها.
اما سپر تورمی به حرکت ریال وابسته است. دلار بازار آزاد که در ۱۲ مهر حدود ۲٫۷۲۳ میلیون ریال بود، در گزارشهای ۵ آبان هم حدود ۲۷۲ هزار تومان ثبت شده؛ یعنی در دو نقطه با فاصله سه هفته تقریباً یکسان؛ داده روزانه این فاصله در اختیار رونما نیست. استنباط رونما این است که با ایستادن دلار، سوختی که شاخص را بالا میبرد کم شد و سود گرفتن پس از رالی بزرگ منطقیتر شد. این فرضیه است؛ دادهای مستقیم از انگیزه فروشندگان در دست نیست.
لایه دوم: ریسک تعطیلی دوباره
بازار تهران تجربهای دارد که بیشتر بازارهای جهان ندارند: نزدیک به ۸۰ روز پول سهامداران در جنگ قفل ماند. وقتی در ۴ و ۵ آبان گزارشهایی از آمادگی ۹۶ ساعته آمریکا برای حمله گسترده، اشاره به تصمیم دونالد ترامپ تا حدود ۳ نوامبر (۱۲ آبان) و تردید او درباره آتشبس منتشر میشود، خطر فقط افت قیمت نیست؛ خطر این است که سهامدار نتواند بفروشد. این ریسک نقدشوندگی باید در قیمت دیده شود. خروج ۷٫۵۴ هزار میلیارد تومانی پول حقیقی در یک روز با این فرضیه سازگار است، هرچند آن را اثبات نمیکند.
لایه سوم: صادرکنندگان زیر محاصره
در ۵ آبان، «فملی» (ملی صنایع مس)، «فارس» (صنایع پتروشیمی خلیج فارس) و «شپنا» (پالایش نفت اصفهان) در میان نمادهای با بیشترین اثر منفی بر شاخص بودند. اینها شرکتهای بزرگ و وابسته به صادرات یا زنجیره نفتاند. دادههای ردیابی نفتکشها نشان میدهد صادرات نفت خام ایران از هفته دوم سپتامبر صفر شده (ووتکسا) و صادرات گاز مایع در سپتامبر ۴۸ درصد کمتر از ماه قبل بود. فرمانده سنتکام گفته ایران «نه صادرات دریایی دارد و نه واردات دریایی». اثر دقیق این وضعیت بر فروش و وصول درآمد هر شرکت در دادههای در دسترس رونما روشن نیست.
استنباط رونما: وقتی دلار گرانتر نمیشود و صادرات هم با محاصره قفل است، سناریوی «سود ریالی بیشتر از ارز گرانتر» برای این شرکتها ضعیف میشود. اگر این استنباط درست باشد، نمادهای صادراتی بزرگ حساسترین بخش بازار به هر خبر جنگی خواهند بود.
لایه چهارم: سیاست داخلی و مذاکره
همزمان، جبهه پایداری از مجلس و شورای عالی امنیت ملی خواسته روند خروج از NPT را آغاز کنند و سخنگوی وزارت خارجه گفته آمریکا برای مذاکره جدی نیست. در مقابل، گفتوگوهای تهران با کشورهای «پیمان مکه» و سفر مسعود پزشکیان به مسکو ادامه دارد. برای بازار سهام، این دوگانه به معنای ناروشنی است: هر نشانه مذاکره میتواند ریسک جنگ را کم و همزمان دلار را ارزانتر کند؛ و ارزانی دلار برای سهامی که با سپر تورمی بالا رفته، خبر خوبی نیست.
چه کسانی برنده و بازندهاند؟
| گروه | منفعت یا نگرانی | نشانه در داده |
|---|---|---|
| سهامداران حقیقی خرد | حفظ ارزش پسانداز در برابر تورم؛ ترس از قفلشدن دوباره پول | خروج حدود ۷٫۵۴ هزار میلیارد تومانی پول حقیقی در ۵ آبان |
| شرکتهای صادراتی بزرگ | فروش و وصول درآمد ارزی زیر محاصره | «فملی»، «فارس» و «شپنا» در صدر اثر منفی |
| دولت | ثبات بازار و کاهش فشار تقاضا بر دلار | دلار حدود ۲۷۲ هزار تومان؛ فروش ارز بانکها در مهر |
| صندوقهای سهامی و نهادی | حفظ نقدشوندگی و ارزش واحدها | صندوقهای سهامی بخشی از خروج پول حقیقی |
| طرفهای خارجی درگیر | استفاده از فشار اقتصادی بهعنوان اهرم | ادامه محاصره و اظهارات مقامهای آمریکایی |
هزینه این وضعیت به همه یکسان نمیرسد. سهامدار خردی که پساندازش را برای فرار از تورم به بورس آورده، با تعطیلی دوباره بیشترین آسیب را میبیند؛ نهادی که منابع دیگر دارد، میتواند صبر کند. این نابرابری در توان صبر، رفتار گلهای فروش را در روزهای پرخبر تقویت میکند. در اقتصادی که حداقل دستمزد بخش کوچکی از هزینه زندگی را پوشش میدهد، بورس برای بسیاری از خانوارها یکی از معدود راههای حفظ ارزش پسانداز است.
گزینهها برای سیاستگذار
این بخش استنباط رونماست و بر پایه تجربه بازگشایی اردیبهشت و دادههای بالا تنظیم شده؛ شواهد تجربی مستقل درباره اثر هر اقدام در شرایط فعلی ایران در دسترس نیست.
| اقدام | شواهد | سازوکار | هزینه و ریسک | شاخص رصد |
|---|---|---|---|---|
| اعلام پیشاپیش قاعده روشن برای توقف یا ادامه معاملات در شرایط جنگی | تعطیلی ۸۰ روزه و صف فروش ۱۰٫۳ هزار میلیارد تومانی روز بازگشایی | کاهش «ریسک قفلشدن» و فروش پیشگیرانه | تعهد به بازبودن در حمله واقعی ممکن است عملی نباشد | خروج پول حقیقی در روزهای پرخبر |
| شفافیت درباره وضعیت صادرات و وصول درآمد شرکتهای بزرگ | صفرشدن صادرات نفت خام و افت ۴۸ درصدی گاز مایع | کاهش گمانهزنی درباره سود آینده | افشای خبر بد میتواند افت کوتاهمدت را تشدید کند | گزارشهای ماهانه فروش در کدال |
| پرهیز از حمایت قیمتی گسترده با منابع عمومی | رالی اخیر عمدتاً اسمی بوده است | جلوگیری از انتقال ریسک به بودجه | افت سریعتر در کوتاهمدت | ورود منابع دولتی به صندوقهای تثبیت |
ضدتحلیل: شاید این فقط یک اصلاح عادی است
قویترین اعتراض به تز بالا این است که افت ۶٫۳ درصدی پس از رشد ۱۲۸ درصدی، اصلاحی معمولی است و نیازی به توضیح جنگی ندارد. شاخص هنوز حدود ۲ درصد بالاتر از ۸ مهر است و ارزش معاملات ۴۰ هزار میلیارد تومانی نشان میدهد خریدار هم در بازار هست. شاخص هموزن (۱٫۲ درصد) کمتر از شاخص کل (۱٫۷۷ درصد) افت کرد؛ یعنی فشار در شرکتهای بزرگ بیشتر بود و ممکن است دلیلی خاص همین نمادها داشته باشد. خروج پول حقیقی هم شاید جابهجایی به طلا یا دلار باشد، نه ترس از تعطیلی.
شواهد موافق تز: افت در ۷ جلسه از ۱۰ جلسه پس از اوج، همزمانی با ایستادن دلار، و تجربه ثبتشده تعطیلی ۸۰ روزه. نقاط ضعف تز: سری روزانه از یک گردآورنده (Tindex) آمده که خودش گفته دادهاش به نقل از TGJU/TSE است و بخشی را دستی وارد کرده؛ مبنای مقایسه دلاری تقریبی است؛ و انگیزه فروشندگان مستقیم سنجیده نشده است.
سناریوها و شاخصهای آینده
| سناریو | محرک | اثر محتمل بر بورس | نشانه تأیید |
|---|---|---|---|
| تشدید نظامی | حمله تازه آمریکا یا اسرائیل | افت شدید و خطر توقف دوباره معاملات؛ سپس احتمال جهش اسمی در صورت سقوط ریال، مشابه پس از بازگشایی اردیبهشت | تصمیمهای اعلامشده واشینگتن حوالی ۱۲ آبان؛ صفهای فروش گسترده |
| بلاتکلیفی ادامهدار | نه جنگ، نه توافق؛ محاصره ادامه دارد | نوسان در محدوده فعلی با خروج تدریجی پول | دلار ثابت؛ ادامه خروج پول حقیقی |
| گشایش دیپلماتیک | پیشرفت گفتوگو و کاهش ریسک جنگ | اثر دوگانه: کاهش ریسک تعطیلی مثبت؛ ارزانشدن دلار برای سهام صادراتی منفی | افت دلار بازار آزاد؛ بازگشت جریان پول به نمادهای غیرصادراتی |
شاخصهای رصد در روزهای آینده: جهت جریان پول حقیقی در جلسههای بعد، توانایی شاخص برای بازپسگیری ۸ میلیون واحد، رفتار شاخص هموزن در برابر شاخص کل، نرخ دلار بازار آزاد، و دادههای تازه صادرات نفت و فرآورده از سوی کپلر و ووتکسا.
جمعبندی و محدوده قطعیت
بورس تهران در پنج ماه پس از بازگشایی جنگی بیش از دو برابر شد، اما این رشد عمدتاً بازتاب سقوط ریال بود؛ به زبان دلار، شاخص امروز نزدیک جایی است که در ابتدای ۲۰۲۶ بود. از دست رفتن کانال ۸ میلیون در ۵ آبان زمانی رخ داد که دلار در سطح اوایل مهر مانده و نشانههای جنگ تازه پررنگ شده بود. پاسخ پرسش اصلی این است که بازار همزمان هر دو را قیمت میگذارد: کمشدن سوخت تورمی و ریسک قفلشدن دوباره پول.
سوالات متداول
چرا شاخص بورس تهران در ۵ آبان ۱۴۰۵ کانال ۸ میلیون را از دست داد؟
شاخص کل با افت ۱۴۲٬۸۶۹ واحدی (۱٫۷۷ درصد) به ۷٬۹۲۶٬۹۱۹ واحد رسید. بازار با رشد آغاز کرد اما فشار فروش گسترده شد؛ ۵۱۶ نماد منفی در برابر ۲۳۴ نماد مثبت بود و حدود ۷٫۵۴ هزار میلیارد تومان پول حقیقی خارج شد. تحلیل رونما این افت را ترکیبی از ایستادن دلار پس از رالی تورمی و افزایش ریسک جنگ تازه میداند؛ سهم دقیق هر عامل معلوم نیست.
بورس تهران از اوج خود چقدر فاصله گرفته است؟
بالاترین بستهشدن شاخص کل ۸٬۴۶۰٬۵۱۱ واحد در ۲۱ مهر ۱۴۰۵ بود. با رقم ۷٬۹۲۶٬۹۱۹ واحد در ۵ آبان، فاصله حدود ۵۳۳ هزار واحد یا ۶٫۳ درصد است. در ۱۰ جلسه پس از اوج، شاخص ۷ بار منفی بسته شده است (محاسبه رونما بر پایه سری روزانه Tindex).
آیا رشد بورس در ماههای جنگ واقعی بود؟
بیشتر اسمی بود. شاخص از بازگشایی ۲۹ اردیبهشت با ۳٬۷۱۶٬۰۰۰ واحد تا اوج مهر حدود ۱۲۸ درصد رشد کرد، اما در محاسبه تقریبی رونما از ابتدای ۲۰۲۶ شاخص حدود ۷۷ درصد و دلار بازار آزاد حدود ۸۱ درصد بالا رفته است؛ یعنی ارزش دلاری شاخص تقریباً ثابت مانده یا کمی کم شده است.
چرا خطر جنگ برای بورس تهران مهمتر از بازارهای دیگر است؟
چون بورس تهران پس از آغاز جنگ در ۹ اسفند ۱۴۰۴ نزدیک به ۸۰ روز تعطیل ماند و پول سهامداران قفل شد. بنابراین ریسک جنگ برای سهامدار ایرانی فقط افت قیمت نیست، بلکه احتمال ناتوانی در فروش است؛ این میتواند فروش پیشگیرانه را در روزهای پرخبر تشدید کند.
در روزهای آینده چه نشانههایی مسیر بورس را روشن میکند؟
جهت جریان پول حقیقی، توان شاخص برای بازگشت به بالای ۸ میلیون واحد، رفتار شاخص هموزن، نرخ دلار بازار آزاد، تصمیمهای اعلامشده آمریکا درباره ایران حوالی ۱۲ آبان و دادههای تازه صادرات نفت. این تحلیل توصیه خرید یا فروش نیست.
منابع
- خبرگزاری Reuters
- منبع تکمیلی Tindex — سری روزانه شاخص کل بورس تهران (به نقل از TGJU/TSE)، بهروزرسانی ۵ آبان ۱۴۰۵
- منبع تکمیلی وانانیوز — قیمت دلار امروز ۵ آبان ۱۴۰۵ به ۲۷۲ هزار تومان رسید (عنوان گزارش)
- منبع تکمیلی تابلوی بازار بورسی — دادههای پایان جلسه ۵ آبان ۱۴۰۵
- منبع تکمیلی بازار — گزارش پایان معاملات ۵ آبان ۱۴۰۵
- منبع تکمیلی ایرانبروکر — چرخش بازار از رشد به فشار فروش، ۵ آبان ۱۴۰۵
- منبع تکمیلی گزارش بازگشایی بورس تهران پس از نزدیک به ۸۰ روز تعطیلی (گردآوری از IRIB، عربنیوز و دیگران)
- منبع تکمیلی Trading Economics — شاخص بورس تهران، اوج ژانویه ۲۰۲۶
- منبع تکمیلی Fortune — Iran's currency crashes as the regime runs out of oil to sell — ۳ اکتبر ۲۰۲۶
- منبع تکمیلی نرخ ریال در ۴ اکتبر ۲۰۲۶ و فروش ارز بانکها (گردآوری از رویترز و تسنیم)
- منبع تکمیلی رویترز به نقل از ووتکسا — صادرات نفت خام ایران در اکتبر صفر ماند — ۱۳ اکتبر ۲۰۲۶
- منبع تکمیلی National Security Journal — دادههای کپلر و اظهارات فرمانده سنتکام — ۲۲ اکتبر ۲۰۲۶
- منبع تکمیلی ایرانوایر — آغاز دور دوم محاصره دریایی از ۱۴ ژوئیه — ۵ اکتبر ۲۰۲۶
- منبع تکمیلی الجزیره عربی — گزارش زنده ایران، ۲۷ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵