
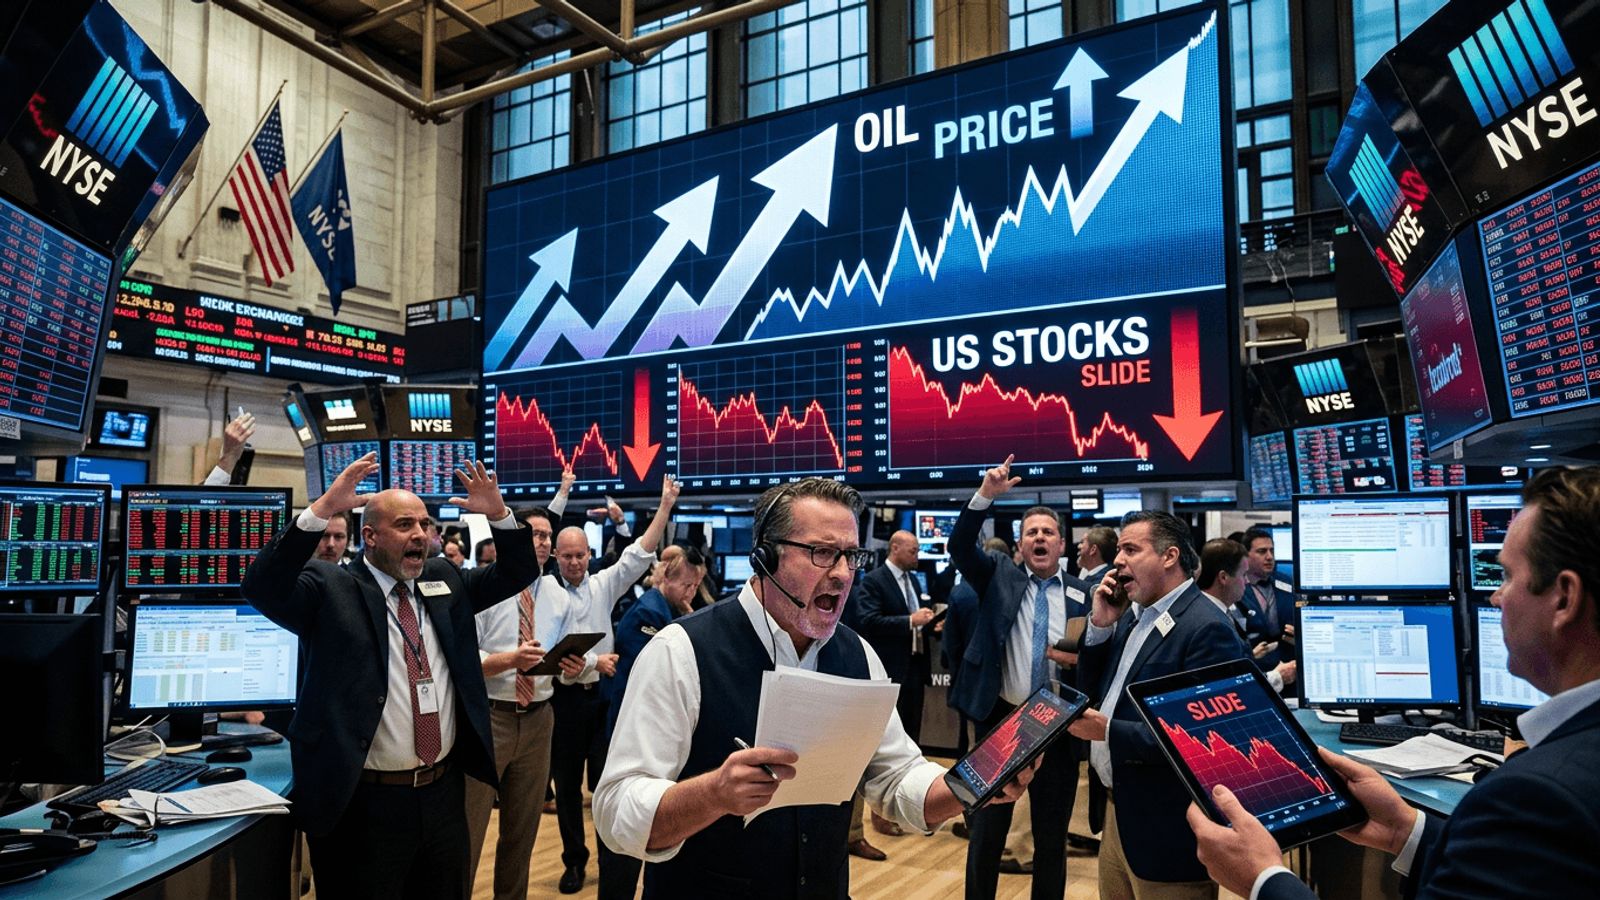
تورم آمریکا ۳.۴٪؛ چرا والاستریت بالا رفت اما اوراق نترسید؟
تورم اوت آمریکا ۳.۴٪ و تورم هستهای ۲.۴٪ شد. رونما شکاف واکنش سهام و اوراق، نقش نفت، بدهی دولت و مسیر بعدی فدرال رزرو را باز میکند.
تصویر مرتبط با بازار سهام آمریکا و قیمت نفت؛ تصویر مرتبط.
بازار آمریکا ۳۰ سپتامبر با یک تناقض بسته شد: داده تورم آمریکا بهتر از انتظار بود و سهام بالا رفت، اما بازده اوراق بلندمدت همچنان نزدیک بالاترین سطوح چند دهه باقی ماند. برای فهم این تناقض باید دو بازار را جدا کرد. سهام به مسیر نرخ سیاستی فدرال رزرو نگاه میکرد؛ اوراق بلندمدت علاوه بر تورم، به بدهی دولت، عرضه اوراق، رشد و نفت نگاه میکرد.
در این تحلیل میخوانید
اول اعداد درست
| شاخص | اوت ۲۰۲۶ | معنا |
|---|---|---|
| CPI ماهانه | ۰.۴٪ | قیمتها همچنان افزایش یافتند |
| CPI سالانه | ۳.۴٪ | کمتر از انتظار ۳.۷٪ بازار |
| تورم هستهای ماهانه | ۰.۳٪ | فشار خدمات/کالا بدون غذا و انرژی |
| تورم هستهای سالانه | ۲.۴٪ | به هدف ۲٪ نزدیکتر از headline |
| S&P 500 | حدود +۰.۴٪ | واکنش مثبت سهام |
| Nasdaq | حدود +۰.۹٪ | حساسیت بیشتر فناوری به نرخ بهره |
| بازده ۱۰ساله | حدود ۵.۳۰٪ | فشار مالی بلندمدت باقی ماند |
| بازده ۳۰ساله | حدود ۵.۶۴٪ | نزدیک بالاترین سطح از ۲۰۰۲ |
یک اصلاح مهم نسبت به نسخه قبلی رونما: تورم هستهای سالانه طبق BLS ۲.۴ درصد بوده است، نه ۳ درصد. این عدد اکنون در متن اصلاح شده است.
چرا ۳.۴ درصد برای سهام خبر خوب بود؟
بازار پیش از انتشار، تورم بالاتری را قیمتگذاری کرده بود. وقتی عدد واقعی ۳.۴ درصد شد، احتمال اینکه فدرال رزرو مجبور شود در نشست بعدی نرخ را دوباره افزایش دهد کاهش یافت. AP گزارش کرد احتمال قیمتگذاریشده افزایش نرخ به حدود ۳۹ درصد رسید.
برای شرکتهای فناوری، این تغییر اهمیت بیشتری دارد. بخش بزرگی از ارزشگذاری آنها بر سودهای آینده استوار است؛ هرچه نرخ تنزیل کمتر باشد، ارزش فعلی آن سودها بالاتر میرود. به همین دلیل Nasdaq سریعتر از بازار گسترده واکنش نشان داد.
پس چرا اوراق آرام نشد؟
نرخ ۱۰ساله و ۳۰ساله فقط پیشبینی نرخ بعدی فدرال رزرو نیست. سرمایهگذار برای نگهداری بدهی بلندمدت باید ریسک تورم آینده، حجم عظیم انتشار اوراق خزانه، کسری بودجه و احتمال رشد قوی را هم قیمتگذاری کند.
اگر دولت برای تأمین کسری، اوراق بیشتری عرضه کند، خریداران ممکن است بازده بالاتری مطالبه کنند. بنابراین حتی با کاهش احتمال یک افزایش کوتاهمدت نرخ، بازده بلندمدت میتواند بالا بماند.
نفت چرا معادله را خراب میکند؟
افزایش نفت از چند کانال به تورم برمیگردد: بنزین، حملونقل، تولید، مواد اولیه و انتظارات تورمی. CPI اوت خود نشان میدهد بنزین یکی از عوامل افزایش ماهانه بوده است. اگر شوک انرژی ادامه پیدا کند، فدرال رزرو نمیتواند فقط به کاهش تورم هستهای تکیه کند.
headline و core چه فرقی دارند؟
تورم headline همه اقلام را شامل میشود و به انرژی و غذا حساس است. تورم core غذا و انرژی را حذف میکند تا روند بنیادیتر قیمتها دیده شود. در اوت، فاصله ۳.۴ درصد headline و ۲.۴ درصد core نشان میدهد بخشی از فشار اضافی از اقلام پرنوسان میآید.
اما حذف انرژی به معنی بیاهمیتبودن آن نیست؛ خانوار بنزین و برق را واقعاً میپردازد و شرکتها هزینه انرژی را به قیمت نهایی منتقل میکنند.
بازار کار حلقه بعدی است
فدرال رزرو فقط تورم را نمیبیند. اگر اشتغال سریع ضعیف شود، افزایش نرخ میتواند رکود را تشدید کند. اگر بازار کار قوی بماند و تورم دوباره بالا برود، بانک مرکزی فضای بیشتری برای سختگیری دارد. بنابراین داده اشتغال بعدی میتواند واکنش امروز بازار را تثبیت یا معکوس کند.
اثر بر دلار و بازار جهانی
کاهش انتظار نرخ معمولاً فشار صعودی دلار را کم میکند و به داراییهای ریسکی و بازارهای نوظهور کمک میکند. اما بازده بلندمدت ۵ درصدی هنوز سرمایه جهانی را به سمت اوراق آمریکا جذب میکند. این دو نیرو میتوانند همزمان عمل کنند و توضیح دهند چرا واکنش ارز و کالا همیشه همجهت با سهام نیست.
برای ایران چه اهمیتی دارد؟
کانال اصلی برای ایران نفت و دلار است، نه شاخص Nasdaq. نرخهای بالای آمریکا میتوانند دلار جهانی را قوی و شرایط مالی را سخت کنند؛ در مقابل، نفت بالاتر درآمد بالقوه صادرات انرژی را افزایش میدهد اما هزینه حملونقل و تورم جهانی را نیز بالا میبرد. شدت اثر بر ایران به محدودیتهای صادرات و تخفیف نفت بستگی دارد.
Counter Analysis: یک عدد خوب پایان تورم نیست
۳.۴ درصد هنوز بالاتر از هدف ۲ درصدی فدرال رزرو است. علاوه بر این، CPI ماهانه ۰.۴ درصد افزایش یافته است. بنابراین بازار سهام امروز «پایان تورم» را جشن نگرفت؛ فقط احتمال سناریوی سختگیرانهتر را کمتر کرد. اگر نفت یا خدمات دوباره شتاب بگیرند، قیمتگذاری میتواند سریع برگردد.
سه سناریو
فرود نرم
core به سمت ۲ درصد میرود، اشتغال آرام اما مثبت میماند و فدرال رزرو از افزایش بیشتر خودداری میکند.
تورم انرژی
نفت و بنزین headline را بالا میبرند و انتظارات تورمی را دوباره تحریک میکنند.
بحران بازده
حتی بدون تورم بالاتر، کسری و عرضه اوراق بازده بلندمدت را بالا نگه میدارند و مسکن و سرمایهگذاری را تحت فشار میگذارند.
شاخصهای قابل رصد
۷۲ ساعت: نفت و بازده ۱۰/۳۰ساله. یک هفته: داده اشتغال و سخنان فدرال رزرو. ۱۴ اکتبر: CPI سپتامبر طبق تقویم BLS. سه ماه: روند core، اجاره و دستمزد.
سؤالات متداول
تورم آمریکا در اوت دقیقاً چقدر بود؟
CPI ماهانه ۰.۴ درصد و سالانه ۳.۴ درصد افزایش یافت. عدد سالانه پایینتر از انتظار حدود ۳.۷ درصدی بازار بود.
تورم هستهای چقدر بود؟
طبق BLS، تورم بدون غذا و انرژی ۰.۳ درصد ماهانه و ۲.۴ درصد سالانه بود. این عدد نسبت به headline فشار بنیادی آرامتری نشان میدهد.
چرا سهام بالا رفت؟
چون داده پایینتر از انتظار احتمال افزایش نرخ در نشست بعدی را کاهش داد و نرخ تنزیل مورد انتظار برای سود آینده شرکتها کمتر شد.
چرا Nasdaq بیشتر رشد کرد؟
شرکتهای فناوری و رشدی معمولاً به نرخ بهره حساسترند، چون بخش بزرگتری از ارزش آنها به سودهای دورتر در آینده وابسته است.
چرا بازده اوراق هنوز بالا بود؟
بازده بلندمدت علاوه بر تورم به کسری بودجه، عرضه اوراق، رشد و ریسک نگهداری بدهی بلندمدت وابسته است.
بازده ۳۰ساله چرا مهم است؟
نرخهای بلندمدت روی وام مسکن، هزینه سرمایه و ارزشگذاری داراییها اثر میگذارند؛ بنابراین میتوانند شرایط مالی را حتی بدون افزایش نرخ فدرال رزرو سخت کنند.
نفت چگونه تورم را برمیگرداند؟
از طریق بنزین و حملونقل مستقیم و از طریق هزینه تولید و توزیع غیرمستقیم. ماندگاری شوک مهمتر از جهش یکروزه است.
آیا فدرال رزرو حالا نرخ را کاهش میدهد؟
از یک گزارش نمیتوان چنین نتیجهای گرفت. بانک مرکزی مجموعه تورم، اشتغال، رشد و انتظارات را میسنجد.
CPI بعدی چه زمانی است؟
طبق تقویم BLS، گزارش سپتامبر ۲۰۲۶ برای ۱۴ اکتبر برنامهریزی شده است.
مهمترین خطر برای سناریوی مثبت بازار چیست؟
ترکیب نفت بالاتر و بازده بلندمدت بالا؛ اولی تورم را تحریک میکند و دومی هزینه تأمین مالی را بالا نگه میدارد.
منابع
- خبرگزاری Associated Press (AP)
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی U.S. Bureau of Labor Statistics — CPI August 2026
اعتبارسنجی
پیوند تأیید همین خبرخبرنگار سیاست اروپا با تمرکز بر اتحادیه اروپا، بروکسل، انتخابات و سیاست خارجی. پوشش او شکاف میان موضع کشورهای عضو و تصمیم مشترک اروپایی را دنبال میکند.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵