
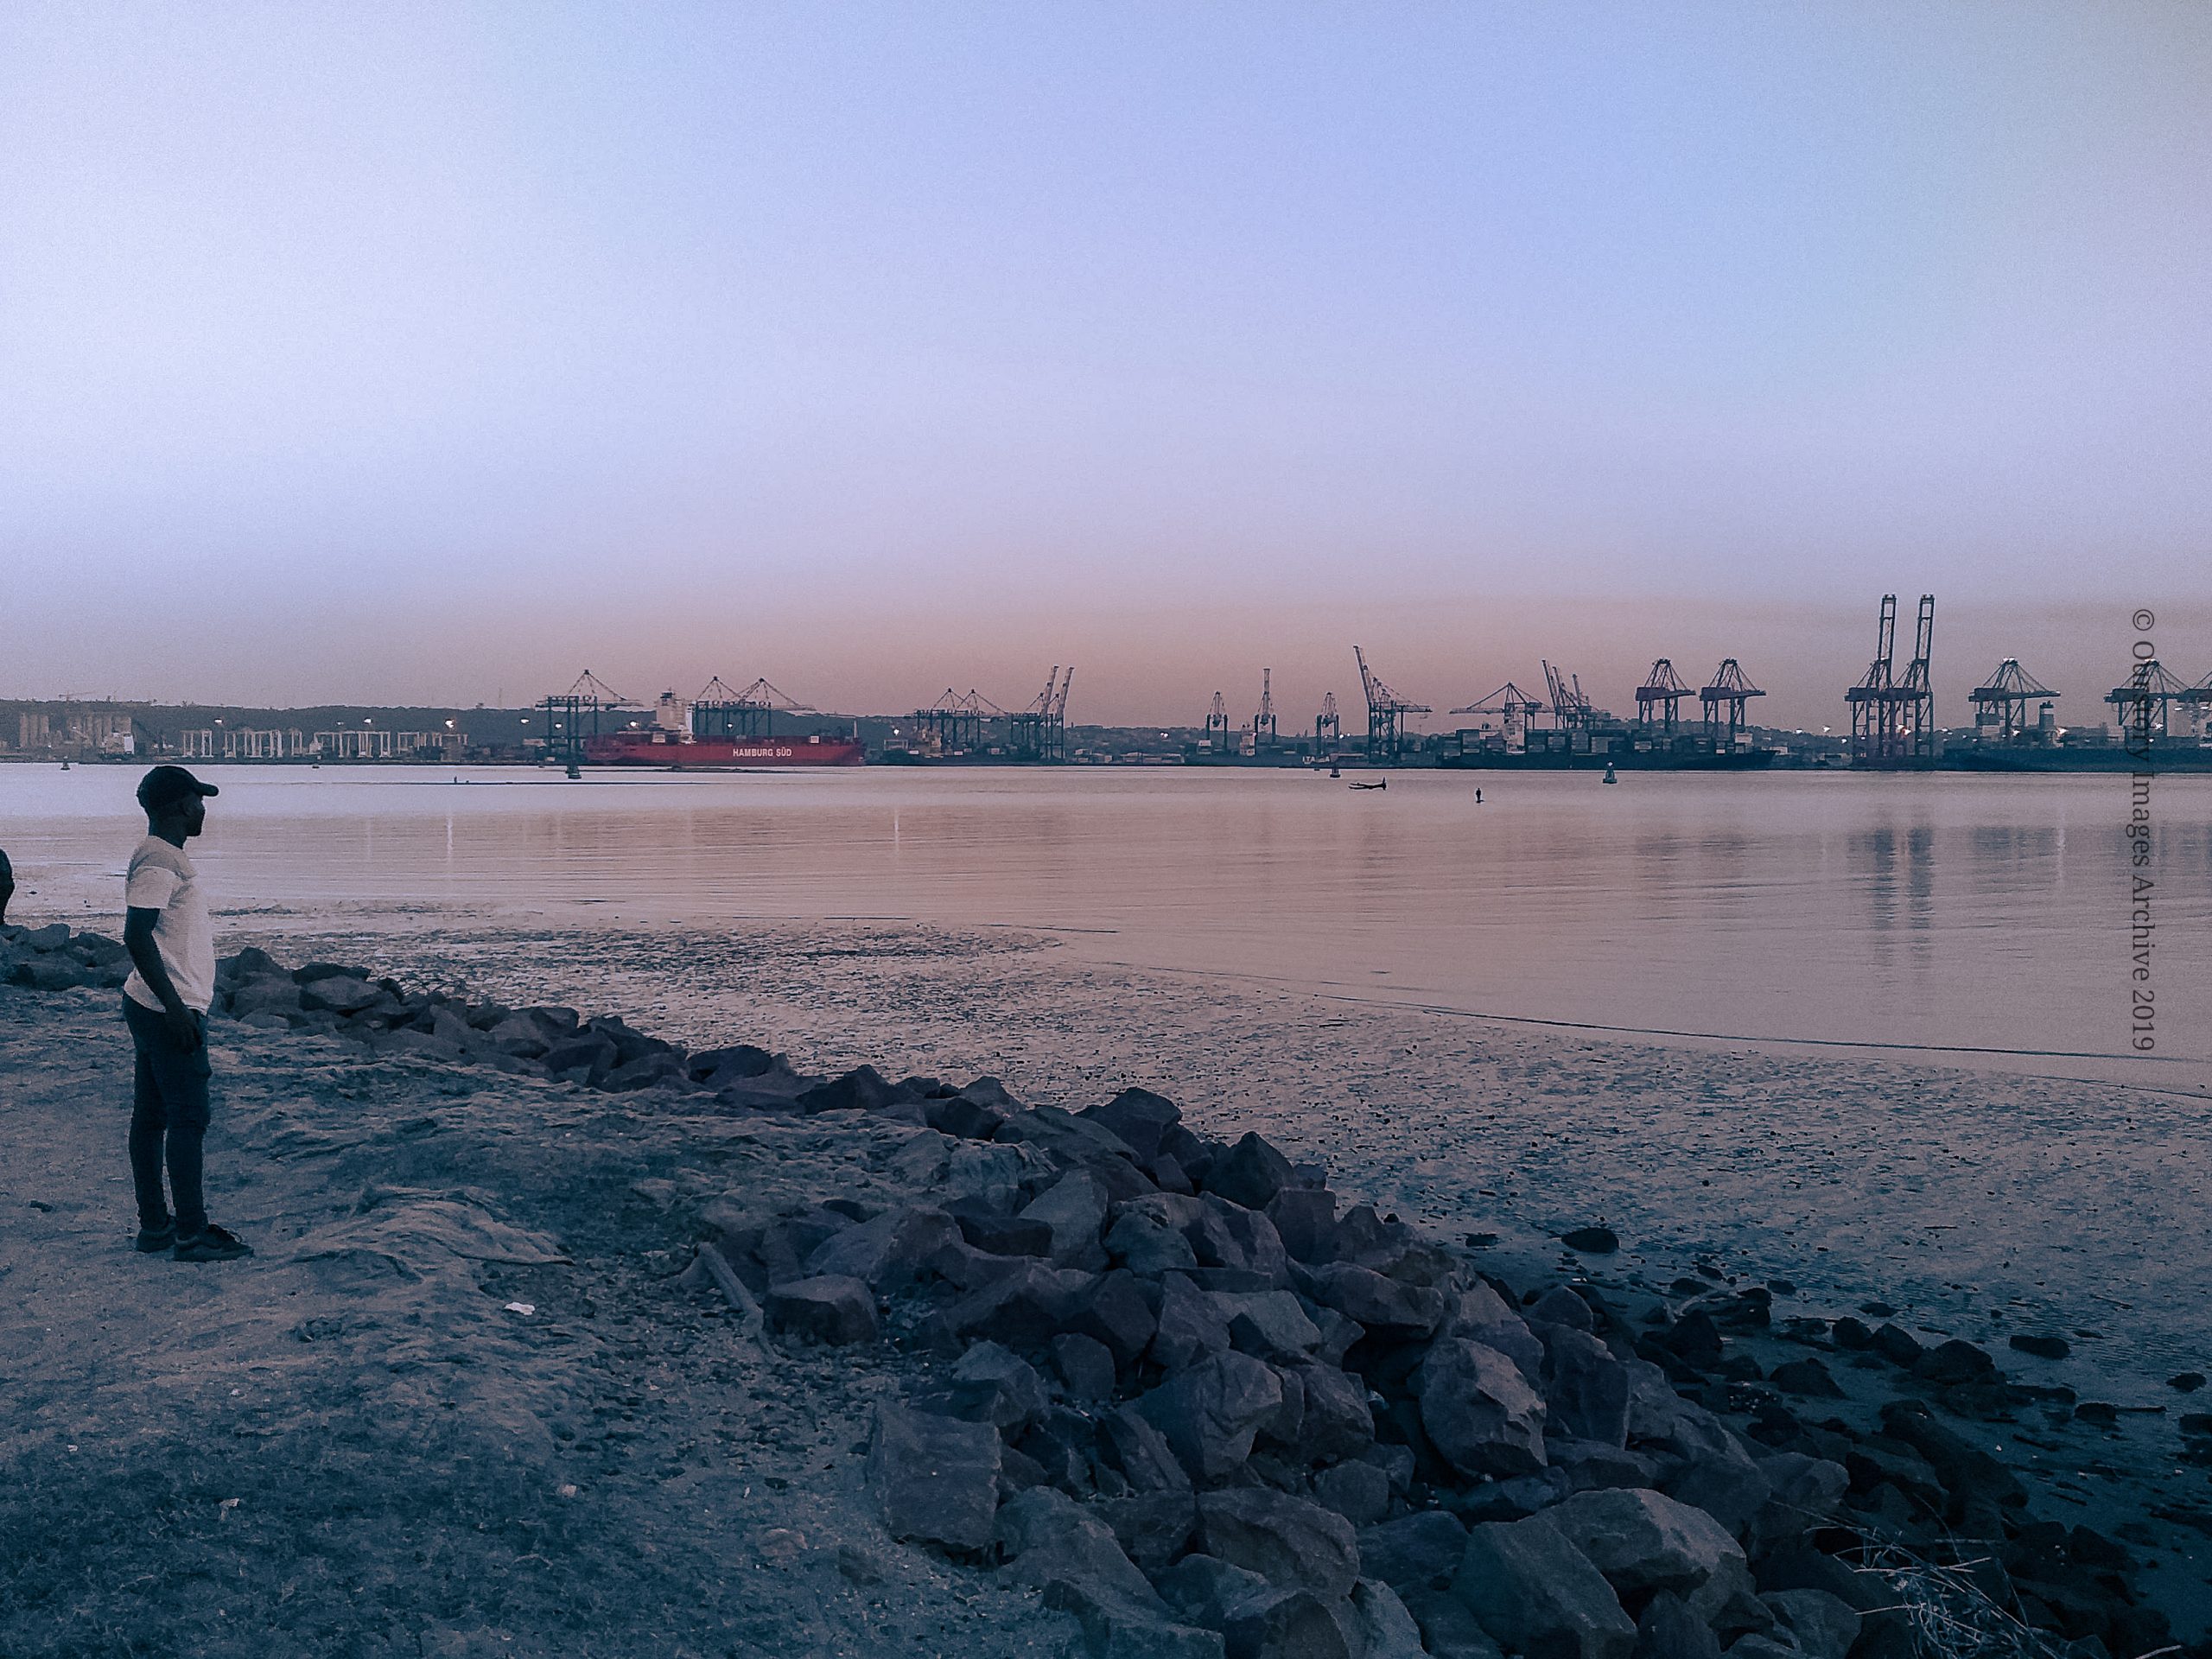
مازاد تجاری آفریقای جنوبی به ۲۰.۵ میلیارد رند رسید؛ اما پشت عدد چه میگذرد؟
مازاد تجاری ۲۰.۵ میلیارد رندی آفریقای جنوبی در ظاهر مثبت است؛ اما افت واردات، انقباض GDP و وابستگی به کالاها تصویر پیچیدهتری میسازد.
آفریقای جنوبی در اوت ۲۰۲۶ مازاد تجاری ۲۰.۵ میلیارد رندی ثبت کرد. اما اگر فقط به علامت مثبت تراز نگاه کنیم، بخش مهم داستان گم میشود: صادرات نسبت به ژوئیه پایینتر بود، واردات هم بهشدت افت کرد و اقتصاد در فصل دوم کوچک شده بود. بنابراین پرسش اصلی این نیست که «مازاد چقدر است؟»؛ پرسش این است که این مازاد از قدرت صادرات ساخته شده یا از ضعف تقاضای داخلی.
در این تحلیل میخوانید
عدد رسمی چیست؟
سرویس درآمد آفریقای جنوبی (SARS) صادرات اوت را ۱۸۱.۸ میلیارد رند و واردات را ۱۶۱.۳ میلیارد رند اعلام کرد؛ نتیجه، مازاد اولیه ۲۰.۵ میلیارد رند بود. در ژوئیه نیز مازاد ۲۰.۱ میلیارد رند ثبت شده بود، با صادرات ۱۹۴ میلیارد و واردات ۱۷۳.۸ میلیارد رند.
پس مازاد اوت فقط ۰.۴ میلیارد رند از ژوئیه بزرگتر شد، در حالی که هم صادرات و هم واردات کاهش یافتند. این نخستین هشدار است که «مازاد بیشتر» الزاماً به معنی «اقتصاد قویتر» نیست.
چه چیزی پشت افت واردات قرار دارد؟
دادههای تجارت نشان میدهد واردات اوت حدود ۷.۸ درصد کاهش یافت. افت در قطعات تجهیزات اصلی، مواد شیمیایی، خودرو و تجهیزات حملونقل، ماشینآلات و الکترونیک و محصولات معدنی دیده شد. بخشی از این اقلام مصرفی نیستند؛ ورودی تولید و سرمایهگذاریاند.
اگر واردات ماشینآلات به دلیل تکمیل یک پروژه یا تغییر موجودی پایین بیاید، الزاماً نگرانکننده نیست. اما اگر کاهش آن همراه با افت سرمایهگذاری ثابت و ضعف تولید صنعتی باشد، پیام متفاوتی دارد: شرکتها ممکن است ظرفیت آینده را کمتر توسعه دهند.
GDP چه میگوید؟
بانک مرکزی آفریقای جنوبی گزارش کرده پس از شش فصل رشد متوالی، GDP واقعی در فصل دوم ۲۰۲۶ ۰.۲ درصد کوچک شد. بخش معدن ضعیف شد و تولید بخش ثانویه برای چهارمین فصل متوالی کاهش یافت. سرمایهگذاری ثابت واقعی نیز اندکی پایین آمد.
بنابراین مازاد تجاری اوت در اقتصادی ظاهر شده که موتورهای داخلی آن کاملاً پرقدرت نیستند. این زمینه، افت واردات سرمایهای را مهمتر میکند.
چرا معدن هنوز مرکز داستان است؟
ساختار صادرات آفریقای جنوبی به فلزات و مواد معدنی حساس است. در فصل دوم، تولید هفت گروه از دوازده گروه معدنی کاهش یافت و افت در فلزات گروه پلاتین، منگنز، طلا و سنگآهن برجسته بود. قیمت جهانی کالاها میتواند حتی بدون تغییر بزرگ در حجم تولید، ارزش صادرات و درآمد مالیاتی را جابهجا کند.
این وابستگی دو لبه دارد: دوره قیمت بالای کالاها تراز تجاری و درآمد دولت را تقویت میکند؛ افت قیمت یا اختلال تولید میتواند همان مزیت را سریعاً معکوس کند.
چین، آلمان و آمریکا چرا مهماند؟
طبق SARS، در اوت چین ۱۱.۴ درصد، آلمان ۸.۴ درصد و آمریکا ۸ درصد از صادرات آفریقای جنوبی را جذب کردند. در سمت واردات، چین با ۲۳.۳ درصد فاصله زیادی با دیگر شرکا داشت و پس از آن هند، آلمان و آمریکا قرار گرفتند.
این ساختار نشان میدهد تراز آفریقای جنوبی هم به چرخه کالایی و تقاضای چین حساس است، هم به صنعت اروپا و هم به روابط تجاری با آمریکا. هر تغییر در رشد چین، قیمت فلزات یا سیاست تجاری آمریکا میتواند مستقیماً به ارقام ماهانه تجارت منتقل شود.
شوک انرژی چگونه تصویر را تغییر داد؟
گزارش سپتامبر بانک مرکزی میگوید جنگ خاورمیانه قیمت سوخت و کود را بالا برد و فشار تورمی را به اقتصاد داخلی منتقل کرد. تورم سوخت مصرفکننده در ژوئن به ۳۴.۳ درصد رسید؛ بالاترین سطح از سپتامبر ۲۰۲۲، سپس در اوت به ۲۰ درصد کاهش یافت. تورم کل نیز از ۳ درصد در فوریه به ۵ درصد در ژوئن رسید و در اوت به ۴.۴ درصد برگشت.
برای کشوری که نفت و فرآورده وارد میکند، افزایش قیمت انرژی میتواند ارزش واردات را حتی بدون رشد حجم بالا ببرد. بانک مرکزی گزارش کرده ارزش واردات فرآوردههای نفتی در فصل دوم بهدلیل قیمت جهانی بالاتر جهش کرد.
چرا حساب جاری با مازاد تجاری تناقض دارد؟
تجارت کالا فقط یک بخش از حساب خارجی کشور است. حساب جاری خدمات، درآمد سرمایه و انتقالها را نیز شامل میشود. در فصل دوم، حساب جاری آفریقای جنوبی از مازاد ۲.۳ درصد GDP در فصل اول به کسری ۲.۶ درصد GDP رفت.
یکی از دلایل، بزرگترشدن کسری حساب درآمد بود: دریافت سود سهام کاهش یافت و پرداخت بهره بالا رفت. بنابراین حتی یک مازاد کالایی بزرگ نمیتواند بهتنهایی وضعیت خارجی کشور را توصیف کند.
چه کسی از مازاد سود میبرد؟
صادرکنندگان معدن و صنعت، در صورت حفظ قیمت و حجم صادرات، درآمد ارزی بیشتری ایجاد میکنند. دولت نیز از سود شرکتهای کالایی و مالیات آنها منتفع میشود. بانک مرکزی گزارش کرده درآمد بالاتر مالیات شرکتها، با کمک قیمت کالاها، وضعیت نقدی دولت را در فصل اول سال مالی ۲۰۲۶/۲۷ بهتر کرده است.
چه کسی هزینه میدهد؟
اگر بخش مهمی از مازاد ناشی از ضعف واردات باشد، هزینه آن میتواند در سرمایهگذاری پایینتر، مصرف ضعیفتر و رشد کمتر ظاهر شود. خانوار نیز از مسیر قیمت سوخت و حملونقل آسیب میبیند. نرخ بیکاری رسمی در فصل دوم ۳۳.۶ درصد بود؛ بنابراین اقتصاد فضای زیادی برای یک شوک رشد منفی ندارد.
از دهه ۲۰۰۰ تا امروز؛ الگوی تکرارشونده
آفریقای جنوبی بارها از چرخه صعودی کالاها سود برده و همزمان با محدودیتهای داخلی برق، لجستیک، سرمایهگذاری و بیکاری روبهرو بوده است. در دورههای رونق مواد خام، ارزش صادرات میتواند تصویر خارجی را بهتر کند بدون آنکه رشد سرانه و سرمایهگذاری داخلی به همان سرعت بالا بروند. به همین دلیل کیفیت مازاد از خود رقم مهمتر است.
ضدتحلیل: افت واردات همیشه ضعف نیست
کاهش واردات میتواند از افت قیمت جهانی، تغییر زمانبندی محمولهها، کاهش موجودی یا جایگزینی تولید داخلی ناشی شود. همچنین داده یک ماه نوسان بالایی دارد. بنابراین نتیجه «اقتصاد ضعیف است چون واردات افت کرده» به همان اندازه سادهانگارانه است که «مازاد بالا یعنی اقتصاد قوی است».
سه سناریو تا ۲۰۲۷
۱. مازاد باکیفیتتر
صادرات صنعتی و معدنی رشد میکند و همزمان واردات ماشینآلات برمیگردد؛ در این حالت مازاد با سرمایهگذاری و رشد سازگارتر خواهد بود.
۲. مازاد ناشی از ضعف
مصرف و سرمایهگذاری پایین میماند، واردات افت میکند و تراز مثبت حفظ میشود؛ اما GDP و اشتغال بهبود محسوسی نمیبینند.
۳. بازگشت شوک کالایی
افت قیمت فلزات یا افزایش دوباره نفت میتواند هم صادرات را تضعیف و هم هزینه واردات را بالا ببرد؛ ترکیبی که تراز را از دو طرف تحت فشار قرار میدهد.
شاخصهای قابل رصد
یک ماه: تجارت سپتامبر، بهخصوص ماشینآلات و محصولات معدنی. سه ماه: GDP فصل سوم و سرمایهگذاری ثابت. شش ماه: تولید معدن و صنعت، تورم سوخت و نرخ ارز. یک سال: حساب جاری، اشتغال و سهم صادرات غیرکالایی.
جمعبندی
مازاد ۲۰.۵ میلیارد رندی خبر بدی نیست، اما بهتنهایی مدرک قدرت اقتصاد هم نیست. در اوت، بخش مهمی از حرکت تراز از کاهش واردات آمد؛ آن هم پس از فصلی که GDP منقبض و سرمایهگذاری ثابت ضعیف شده بود. آزمون واقعی این است که آیا آفریقای جنوبی میتواند هم صادرات را بالا نگه دارد و هم واردات سرمایهای و رشد داخلی را احیا کند.
سؤالات متداول
مازاد ۲۰.۵ میلیارد رند یعنی چه؟
ارزش صادرات کالا در اوت ۲۰.۵ میلیارد رند بیشتر از واردات بود.
آیا مازاد نسبت به ژوئیه خیلی بیشتر شده؟
خیر؛ ژوئیه مازاد ۲۰.۱ میلیارد رندی داشت. افزایش اوت فقط حدود ۰.۴ میلیارد رند بود.
چرا افت واردات مهم است؟
چون بخشی از واردات شامل ماشینآلات و ورودی تولید است و افت پایدار آن میتواند با سرمایهگذاری ضعیف مرتبط باشد.
آیا آفریقای جنوبی در رکود است؟
GDP فصل دوم ۰.۲ درصد کاهش یافت، اما یک فصل انقباض بهتنهایی رکود فنی متعارف محسوب نمیشود.
بزرگترین شریک تجاری کدام کشور است؟
چین هم بزرگترین مقصد منفرد صادراتی در اوت بود و هم با فاصله بزرگترین مبدأ واردات.
چرا نفت مهم است؟
افزایش قیمت نفت و فرآورده، هزینه واردات، حملونقل و تورم داخلی را بالا میبرد.
چرا حساب جاری کسری شد؟
علاوه بر تجارت کالا، کسری درآمدی با کاهش دریافت سود و افزایش پرداخت بهره بزرگتر شد.
مازاد سالم چه شکلی است؟
زمانی که صادرات قوی باشد و همزمان واردات ماشینآلات و سرمایهگذاری نیز رشد کند.
معدن چه نقشی دارد؟
مواد معدنی و فلزات بخش مهمی از صادرات و درآمد ارزی آفریقای جنوبی را تشکیل میدهند.
مهمترین داده بعدی چیست؟
ترکیب تجارت سپتامبر و سپس GDP و سرمایهگذاری فصل سوم.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی SARS — Trade Statistics August 2026
- منبع تکمیلی South African Reserve Bank — Quarterly Bulletin September 2026
- منبع تکمیلی SARS — Merchandise Trade Statistics
- منبع تکمیلی SARS — Trade Statistics for July 2026
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر بازارهای جهانی با تمرکز بر سهام، اوراق، دلار و انتقال ریسک میان بازارها. روندهای کلان و واکنش سرمایهگذاران به دادههای اقتصادی محور کار اوست.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵