
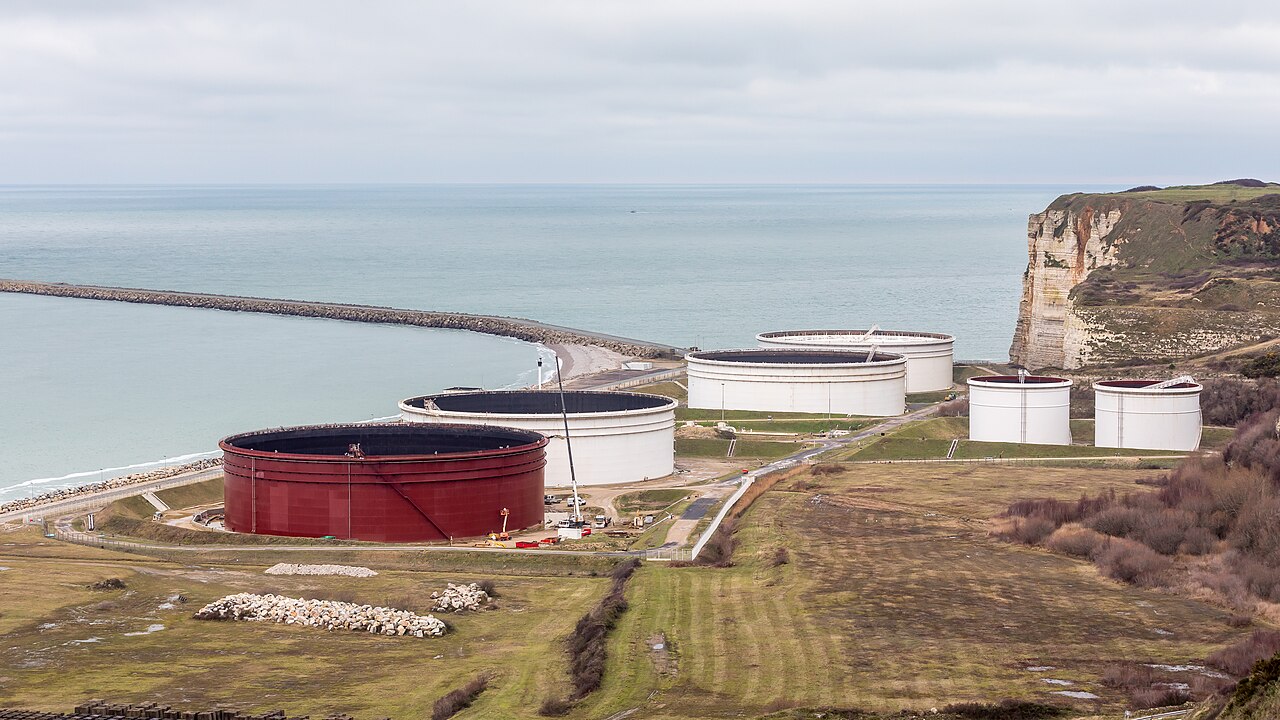
آمریکا برای آزادسازی ذخایر دیزل فرانسه و آلمان فشار میآورد؛ ممنوعیت صادرات هنوز قطعی نیست
آمریکا از فرانسه و آلمان خواسته ذخایر اضطراری دیزل را آزاد کنند؛ اروپا میان کاهش قیمت امروز و حفظ امنیت انرژی زمستانی گرفتار شده است.
فشار واشنگتن بر اروپا برای مهار قیمت دیزل وارد مرحله تازهای شده است. رویترز به نقل از سه منبع نزدیک به گفتوگوها گزارش کرده دولت آمریکا از فرانسه و آلمان خواسته از ذخایر اضطراری دیزل خود برداشت کنند و همزمان احتمال محدود کردن صادرات دیزل آمریکا را بهعنوان اهرم فشار مطرح کرده است. تا لحظه انتشار این گزارش، نه ممنوعیت صادراتی آمریکا بهطور رسمی اجرا شده و نه پاریس و برلین رقم نهایی یک آزادسازی تازه را اعلام کردهاند.
در این خبر اقتصادی میخوانید
- ۱آنچه اکنون میدانیم
- ۲چه چیز هنوز نامعلوم است؟
- ۳چرا فرانسه و آلمان در مرکز فشار قرار گرفتهاند؟
- ۴از ۲۰۲۲ تا ۲۰۲۶؛ چگونه بازار دیزل اروپا آسیبپذیرتر شد؟
- ۵مکانیسم بحران: چرا دیزل فقط تابع قیمت نفت خام نیست؟
- ۶چرا اکنون؟ سیاست داخلی آمریکا به بحران جهانی انرژی گره خورده است
- ۷بازیگران و انگیزهها؛ چه کسی چه میخواهد؟
- ۸چه کسانی میبرند و چه کسانی میبازند؟
اهمیت ماجرا از یک اختلاف تجاری فراتر میرود. اروپا در آستانه زمستان با بازاری روبهروست که از ۲۰۲۲ به بعد وابستگی بیشتری به واردات دریایی فرآوردههای نفتی پیدا کرده و در ۲۰۲۶ نیز از جنگ خاورمیانه، اختلالهای مرتبط با هرمز و کاهش عرضه برخی صادرکنندگان ضربه خورده است. اکنون تصمیم اصلی میان «کاهش قیمت امروز» و «حفظ حاشیه امنیت برای شوک بعدی» قرار گرفته است.
آنچه اکنون میدانیم
- رویترز میگوید دولت آمریکا از فرانسه و آلمان خواسته برداشت از ذخایر اضطراری دیزل را افزایش دهند؛ این گزارش بر سه منبع نزدیک به مذاکرات تکیه دارد.
- یک منبع اروپایی رقم درخواستی آمریکا از اتحادیه اروپا را ۱۲۰ میلیون بشکه طی شش ماه اعلام کرده است؛ این عدد هنوز در یک سند سیاستی عمومی منتشر نشده است.
- ۱۲۰ میلیون بشکه در شش ماه معادل تقریبی ۶۵۰ هزار بشکه در روز است؛ مقیاسی که اگر واقعاً اجرا شود میتواند بر بازار فرآوردههای میانتقطیر اثر محسوس بگذارد.
- فایننشال تایمز و گاردین نیز از گفتوگوهای اضطراری دولتهای اروپایی درباره آزادسازی ذخایر و ریسک محدودیت صادرات آمریکا گزارش دادهاند.
- تا این مرحله، ممنوعیت صادرات دیزل آمریکا یک گزینه سیاسی گزارششده است، نه یک اقدام حقوقی اجراشده.
چه چیز هنوز نامعلوم است؟
سه ابهام اصلی باقی مانده است. نخست، روشن نیست فرانسه و آلمان چه حجمی از ذخایر را حاضرند آزاد کنند. دوم، مشخص نیست درخواست ۱۲۰ میلیون بشکهای به یک توافق هماهنگ اروپایی تبدیل میشود یا در حد فشار مذاکره باقی میماند. سوم، کاخ سفید هنوز متن اجرایی برای ممنوعیت یا محدودیت صادرات دیزل منتشر نکرده است. به همین دلیل، هر روایت از «آغاز ممنوعیت صادرات» یا «تصمیم قطعی اروپا» جلوتر از شواهد موجود است.
چرا فرانسه و آلمان در مرکز فشار قرار گرفتهاند؟
بخشی از پاسخ در اندازه ذخایر آنهاست. یورواستات برای مه ۲۰۲۵ حدود ۳۸.۹۷۶ میلیون تن ذخیره اضطراری گازوئیل و دیزل در اتحادیه اروپا ثبت کرده بود. از این رقم، ۸.۲۴۱ میلیون تن مربوط به فرانسه و ۵.۵۹۷ میلیون تن مربوط به آلمان بود. رویهم این دو کشور حدود ۱۳.۸۳۸ میلیون تن، یعنی نزدیک به ۳۵.۵ درصد کل ذخیره ثبتشده اتحادیه در این گروه فرآورده را در اختیار داشتند.
از نگاه واشنگتن، فشار بر بزرگترین دارندگان ذخیره میتواند سریعتر از مجموعهای از اقدامات کوچک بر بازار اثر بگذارد. از نگاه پاریس و برلین، همین برداشت سریع میتواند سپر اضطراری را قبل از زمستان نازکتر کند. اختلاف واقعی بر سر این است که ذخایر راهبردی تا چه حد باید برای کاهش قیمت کوتاهمدت مصرف شوند، نه فقط برای مقابله با قطع واقعی عرضه.
از ۲۰۲۲ تا ۲۰۲۶؛ چگونه بازار دیزل اروپا آسیبپذیرتر شد؟
پس از جنگ اوکراین و محدود شدن واردات فرآوردههای روسی، اروپا ساختار تأمین خود را بازآرایی کرد. وابستگی به یک تأمینکننده کاهش یافت، اما در عوض وابستگی به کشتیرانی دوربرد، ظرفیت پالایش جهانی، بیمه دریایی و عرضهکنندگان خارج از اروپا بیشتر شد. این تغییر نوع ریسک را عوض کرد: از «وابستگی جغرافیایی» به «وابستگی شبکهای».
در مارس ۲۰۲۶، آژانس بینالمللی انرژی در واکنش به اختلال بزرگ بازار ناشی از جنگ خاورمیانه اقدام جمعی آزادسازی ۴۲۶ میلیون بشکه را اعلام کرد؛ بزرگترین اقدام از این نوع در تاریخ آژانس. در همان برنامه، سهم آمریکا ۱۷۲.۲ میلیون بشکه، آلمان ۱۹.۵ میلیون بشکه و فرانسه ۱۴.۶ میلیون بشکه بود. بنابراین اروپا همین امسال یکبار از سپر اضطراری خود استفاده کرده است و بحث جدید به معنای فشار برای استفاده دوباره از همان ابزار است.
رونما پیشتر در گزارش فراخوان فرانسه برای هماهنگی G7 و استفاده از ذخایر این روند را دنبال کرده بود. تحول تازه، ورود مستقیم فشار آمریکا بر فرانسه و آلمان و مطرح شدن عدد ۱۲۰ میلیون بشکه است؛ یعنی بحران از مرحله «هماهنگی» به مرحله «تقسیم هزینه و مسئولیت» نزدیک شده است.
مکانیسم بحران: چرا دیزل فقط تابع قیمت نفت خام نیست؟
دیزل یک فرآورده پالایشگاهی است. قیمت آن علاوه بر نفت خام به ظرفیت پالایش، ترکیب خوراک پالایشگاهها، تعمیرات، هزینه حمل، بیمه، موجودی انبارها و دسترسی به بنادر وابسته است. به همین دلیل ممکن است نفت خام بخشی از شوک خود را پس بدهد، اما دیزل همچنان گران بماند؛ چون گلوگاه واقعی در پالایش و توزیع است.
دادههای اداره اطلاعات انرژی آمریکا نشان میدهد فشار فقط اروپایی نیست. میانگین قیمت خردهفروشی دیزل جادهای آمریکا برای هفته ۲۸ سپتامبر ۲۰۲۶ برابر ۶.۳۸۲ دلار در هر گالن بود. موجودی فرآوردههای تقطیری آمریکا نیز در هفته منتهی به ۲۵ سپتامبر ۱۰۵.۱۸ میلیون بشکه ثبت شد. این ترکیب توضیح میدهد چرا دولت آمریکا همزمان از اروپا ذخیره میخواهد و درباره باقی ماندن دیزل بیشتر در بازار داخلی خود حساس است.
در اروپا نیز قیمت دیزل به یک متغیر سیاسی و تورمی تبدیل شده است. رونما در گزارش رکورد تازه دیزل در اتحادیه اروپا نشان داده بود که فشار فرآوردهها مستقیماً به حملونقل، کشاورزی و هزینه توزیع کالا منتقل میشود.
چرا اکنون؟ سیاست داخلی آمریکا به بحران جهانی انرژی گره خورده است
زمانبندی فشار واشنگتن تصادفی نیست. انتخابات میاندورهای آمریکا در نوامبر نزدیک است و قیمت سوخت یکی از شاخصهای ملموس هزینه زندگی برای رأیدهندگان است. برای دولت آمریکا، هر بشکه دیزل بیشتری که در بازار داخلی بماند میتواند از نظر سیاسی ارزشمند باشد. برای اروپا، اما پذیرش این منطق به معنای مصرف بخشی از ذخایری است که برای امنیت زمستان و شوکهای بعدی نگهداری میشوند.
به همین دلیل، کشمکش فقط میان آمریکا و اروپا نیست؛ میان دو افق زمانی هم هست. واشنگتن به دنبال کاهش سریع فشار قیمت داخلی است، در حالی که دولتهای اروپایی باید ریسک یک زمستان طولانی، اختلال تازه در خاورمیانه یا شوک پالایشی دیگر را نیز در محاسبه نگه دارند.
بازیگران و انگیزهها؛ چه کسی چه میخواهد؟
دولت آمریکا: کاهش قیمت داخلی دیزل، جلوگیری از انتقال بحران انرژی به تورم و حملونقل، و نشان دادن اقدام ملموس پیش از انتخابات میاندورهای.
فرانسه و آلمان: کاهش فشار بازار بدون تهی کردن بیش از حد ذخایر راهبردی و بدون ایجاد این تصور که سیاست انرژی اروپا با تهدید صادراتی واشنگتن تعیین میشود.
کمیسیون اروپا و آژانس بینالمللی انرژی: جلوگیری از اقدامات پراکندهای که جریان تجارت را آشفته کند و ترجیح یک اقدام هماهنگ و قابل اندازهگیری.
پالایشگاهها و صادرکنندگان آمریکایی: حفظ بازارهای خارجی و جلوگیری از ممنوعیتی که میتواند جریان تجاری و اقتصاد پالایش را مختل کند.
واردکنندگان جایگزین: در صورت محدود شدن صادرات آمریکا، پالایشگاهها و صادرکنندگان دیگر مناطق ممکن است از افزایش تقاضا و حاشیه سود بالاتر بهره ببرند؛ اما این سود برای مصرفکننده به معنای هزینه واردات بیشتر است.
چه کسانی میبرند و چه کسانی میبازند؟
اگر آزادسازی ذخایر محدود و هماهنگ باشد، مصرفکنندگان، شرکتهای حملونقل، کشاورزان و صنایع انرژیبر میتوانند از کاهش یا تثبیت موقت قیمت منتفع شوند. در مقابل، دولتها با ذخایر کوچکتری وارد شوک بعدی میشوند. اگر آمریکا صادرات را محدود کند، مصرفکنندگان آمریکایی ممکن است در کوتاهمدت از عرضه داخلی بیشتر سود ببرند، اما اروپا و دیگر واردکنندگان با رقابت شدیدتر برای محمولههای جایگزین روبهرو میشوند.
برندگان بالقوه در سناریوی محدودیت صادرات، عرضهکنندگان جایگزین و پالایشگاههایی هستند که بتوانند سریعاً محموله به اروپا بفرستند. بازندگان اصلی، حملونقل جادهای، صنایع با مصرف بالای دیزل و دولتهایی هستند که ناچار میشوند میان یارانه، کاهش مالیات یا برداشت بیشتر از ذخایر یکی را انتخاب کنند.
پیامد برای ایران؛ اثر مستقیم محدود، اثر سیستمی مهم
این تحول بهخودیخود تحریم تازهای علیه ایران یا تغییر رسمی در مسیر سیاسی تهران و واشنگتن نیست. اثر مهمتر در سطح سیستم انرژی است. هرچه اختلال در هرمز و خاورمیانه طولانیتر شود، کشورهای غربی بیشتر به ذخایر اضطراری، مسیرهای جایگزین و مدیریت تقاضا متوسل میشوند. این روند از یک سو هزینه شوک منطقهای را بالا میبرد و از سوی دیگر، در صورت موفقیت، میتواند بخشی از اثرگذاری اختلالات بر بازار جهانی را خنثی کند.
برای ایران، شاخص مهم فقط قیمت نفت خام نیست؛ میزان فشار بر دیزل، کرایه حمل، بیمه، موجودی فرآوردهها و توان پالایشی نیز تعیین میکند که بحران انرژی جهانی تا چه اندازه به تورم و سیاست داخلی کشورهای غربی منتقل شود. این همان زنجیرهای است که رونما در تحلیل شوک نفت ۲۰۲۶ و بازگشت فشار تورمی بررسی کرده بود.
ضدتحلیل؛ چرا ممنوعیت صادرات ممکن است نتیجه معکوس بدهد؟
استدلال ساده موافق محدودیت صادرات این است که دیزل بیشتری در آمریکا میماند و قیمت داخلی پایین میآید. اما بازار فرآوردهها یک شبکه جهانی است. اگر صادرات آمریکا قطع شود، قیمت اروپا بالا میرود، مسیر محمولهها تغییر میکند، هزینه حمل افزایش مییابد و ممکن است حاشیه پالایش برای برخی تولیدکنندگان تغییر کند. حتی در داخل آمریکا نیز اگر اختلال تجاری انگیزه پالایش یا توازن تولید بنزین، سوخت جت و دیزل را بههم بزند، نتیجه الزاماً کاهش پایدار قیمت نیست.
آزادسازی ذخایر هم درمان ریشهای نیست. این ابزار زمان میخرد؛ عرضه جدید ایجاد نمیکند. اگر مشکل اصلی ظرفیت پالایش، جنگ، اختلال کشتیرانی یا کاهش صادرات برخی کشورها باشد، چند ماه بعد بازار میتواند با همان کمبود و ذخایر پایینتر روبهرو شود.
سه سناریوی پیش رو
سناریوی اول: آزادسازی هماهنگ اروپا
فرانسه، آلمان و چند کشور دیگر حجم محدودی از ذخایر را وارد بازار میکنند و این اقدام با هماهنگی اتحادیه اروپا یا آژانس بینالمللی انرژی انجام میشود. احتمال کوتاهمدت: متوسط رو به بالا. اثر: کاهش بخشی از فشار قیمت و خرید زمان، بدون حل علت اصلی کمبود.
سناریوی دوم: توافق محدود، بدون ممنوعیت صادرات آمریکا
اروپا امتیازی محدود میدهد، آمریکا از اجرای ممنوعیت صرفنظر میکند و جریان تجارت ادامه مییابد. این سناریو از نظر سیاسی برای دو طرف کمهزینهتر است و میتواند بهعنوان راهحل موقت برگزیده شود.
سناریوی سوم: محدودیت رسمی صادرات آمریکا
در این حالت اروپا باید محمولههای بیشتری را از دیگر مناطق جذب کند. اسپردهای دیزل، هزینه حمل و ریسک زمستانی افزایش مییابد. این سناریو برای بازار جهانی پرهزینهترین مسیر است و میتواند اختلاف انرژی آمریکا و اروپا را به موضوعی ژئوپلیتیکی تبدیل کند.
شاخصهای قابل رصد در ۷۲ ساعت آینده
- هر متن رسمی کاخ سفید، وزارت انرژی یا نهادهای فدرال درباره محدودیت صادرات دیزل.
- اعلام حجم، زمان و نوع ذخایر قابل آزادسازی از سوی فرانسه و آلمان.
- بیانیه کمیسیون اروپا یا آژانس بینالمللی انرژی درباره اقدام جمعی تازه.
- تغییر اسپرد دیزل اروپا و آمریکا و واکنش بازار به خبر آزادسازی ذخایر.
- روند موجودی فرآوردههای تقطیری آمریکا در داده بعدی EIA.
- نشانههای تغییر در صادرات فرآورده از خاورمیانه، چین و مسیرهای مرتبط با هرمز.
جمعبندی رونما
این فقط یک اختلاف بر سر چند میلیون بشکه ذخیره نیست؛ نشانهای است از اینکه بحران انرژی ۲۰۲۶ وارد مرحله تقسیم هزینه میان متحدان شده است. آمریکا میخواهد بخشی از فشار کمبود دیزل را با برداشت ذخایر اروپا خنثی کند، در حالی که اروپا نگران کاهش سپر اضطراری خود پیش از زمستان است. اگر عدد ۱۲۰ میلیون بشکه به برنامه اجرایی تبدیل شود، اثر آن بر بازار قابل توجه خواهد بود؛ اگر نشود و آمریکا به محدودیت صادرات نزدیکتر شود، بحران از مدیریت ذخایر به بازطراحی جریان تجارت جهانی دیزل منتقل میشود.
پرسشهای متداول
آیا آمریکا صادرات دیزل را ممنوع کرده است؟
-
خیر. تا لحظه انتشار، ممنوعیت رسمی اجرا نشده و آنچه گزارش شده تهدید یا گزینهای در مذاکرات است.
عدد ۱۲۰ میلیون بشکه از کجا آمده است؟
-
یک منبع اروپایی این رقم را به رویترز گفته است. هنوز سند عمومی نهایی که این مقدار را بهعنوان تصمیم قطعی ثبت کند منتشر نشده است.
۱۲۰ میلیون بشکه در شش ماه چه مقیاسی دارد؟
-
تقریباً معادل ۶۵۰ هزار بشکه در روز است؛ رقمی که میتواند در بازار دیزل اثرگذار باشد، اگر واقعاً و بهطور کامل اجرا شود.
چرا فرانسه و آلمان هدف اصلی فشار آمریکا هستند؟
-
زیرا بخش بزرگی از ذخایر اضطراری گازوئیل و دیزل اتحادیه اروپا در این دو کشور قرار دارد و برداشت آنها میتواند سریعتر بر بازار اثر بگذارد.
اتحادیه اروپا چه میزان ذخیره دیزل داشت؟
-
یورواستات برای مه ۲۰۲۵ حدود ۳۸.۹۷۶ میلیون تن ذخیره اضطراری گازوئیل و دیزل در اتحادیه اروپا ثبت کرده بود.
آیا ذخایر اضطراری فقط نفت خام هستند؟
-
خیر. بخشی از ذخایر به شکل فرآوردههای پالایششده مانند دیزل، بنزین و سوخت جت نگهداری میشود.
چرا قیمت دیزل میتواند حتی با افت نفت خام بالا بماند؟
-
چون قیمت دیزل به ظرفیت پالایش، موجودی، حملونقل، بیمه و جریان تجارت فرآوردهها نیز وابسته است.
خطر اصلی آزادسازی ذخایر برای اروپا چیست؟
-
کاهش بیش از حد ذخایر میتواند حاشیه امنیت اروپا را برای زمستان یا یک اختلال تازه در عرضه محدود کند.
اثر مستقیم این تحول بر ایران چیست؟
-
در حال حاضر اثر سیاستی مستقیم و قابل اثباتی ندارد. اهمیت اصلی در اثر اختلالات خاورمیانه و هرمز بر بازار جهانی فرآوردهها و تورم انرژی است.
مهمترین نشانه بعدی برای بازار چیست؟
-
هر تصمیم رسمی فرانسه و آلمان، اقدام احتمالی آژانس بینالمللی انرژی و انتشار متن حقوقی آمریکا درباره صادرات دیزل تعیینکننده خواهد بود.
منابع
- خبرگزاری Reuters
- منبع تکمیلی Reuters / Euronext — فشار آمریکا بر ذخایر دیزل اروپا — ۱ اکتبر ۲۰۲۶
- منبع تکمیلی Reuters / Euronext — رایزنی اروپا درباره ذخایر دیزل — ۱ اکتبر ۲۰۲۶
- منبع تکمیلی Financial Times — گفتوگوهای اضطراری اروپا — ۱ اکتبر ۲۰۲۶
- منبع تکمیلی Eurostat — آمار ذخایر اضطراری نفت — مه ۲۰۲۵
- منبع تکمیلی IEA — آزادسازی هماهنگ ذخایر — ۱۹ مارس ۲۰۲۶
- منبع تکمیلی EIA — قیمت هفتگی دیزل آمریکا — ۲۸ سپتامبر ۲۰۲۶
- منبع تکمیلی EIA — موجودی فرآوردههای تقطیری — ۲۵ سپتامبر ۲۰۲۶
- منبع تکمیلی The Guardian — رایزنی بریتانیا و اروپا درباره آزادسازی ذخایر دیزل — ۱ اکتبر ۲۰۲۶
- منبع تکمیلی EIA — موجودی فرآوردههای تقطیری آمریکا؛ هفته منتهی به ۲۵ سپتامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵