ایران
منفعت: بازار زمینی، ارز و کاهش اتکا به دریا
اهرم: نفت خام، ظرفیت پالایشی و مسیر سرخس
محدودیت: تحریم، کمبود واگن، تخفیف و نیاز داخلی
 سهشنبه ۱۲ آبان ۱۴۰۵
مهمترین خبرها و تحلیلها، هر صبح در ایمیل شما.
با عضویت، حریم خصوصی رونما را میپذیرید.سؤال مرکزی این تحلیل این نیست که آیا آسیای مرکزی به سوخت نیاز دارد؛ کمبود و وابستگی آن روشن است. سؤال این است که آیا اختلال پالایشگاههای روسیه میتواند برای ایران یک بازار پایدار و پولساز بسازد، یا فقط پنجرهای موقت برای چانهزنی سیاسی و ارسال محمولههای آزمایشی گشوده شده است.
افت عرضه روسیه، تاجیکستان و قرقیزستان را وادار کرده است تأمینکنندگان جایگزین پیدا کنند. ایران از نظر جغرافیایی و تنوع محصول گزینهای جدی است.
درخواست ۲.۵۵ میلیون تنی تاجیکستان بیش از دو برابر برآورد سالانهشده کل واردات فرآورده این کشور در نیمه نخست ۲۰۲۶ است و ۲ میلیون تن نفت خام آن نیز از ظرفیت اسمی پالایشگاه دانگارا بیشتر است.
مسیر زمینی ایران باید از ترکمنستان و ازبکستان عبور کند و در سرخس با تغییر عرض خط، تعویض بوژی یا انتقال بار روبهرو شود. حجم درخواستی به حدود ۵۱ هزار واگن مخزندار در سال، یعنی نزدیک ۱۴۰ واگن در روز، نیاز دارد.
تحریمهای ثانویه آمریکا فقط کشتی را هدف نمیگیرد؛ خرید، حمل، بازاریابی و تأمین مالی نفت و فرآورده ایران میتواند بانک، شرکت راهآهن، بیمهگر و تاجر واسطه را در معرض مجازات قرار دهد.
در کوتاهمدت، فروش محدود گازوئیل و بنزین عملیتر از انتقال دو میلیون تن نفت خام است. برای تبدیل فرصت به بازار پایدار، ایران باید قیمت تحویلی، مسیر، تسویه و ظرفیت واگن را همزمان حل کند.
مدل سوخت آسیای مرکزی دههها بر یک فرض بنا بود: روسیه همیشه مازاد ارزان دارد. حملات پهپادی اوکراین به پالایشگاههای روسیه این فرض را شکست. برآوردهای خسارت یکسان نیستند؛ کییف از از مدار خارجشدن ۵۱ درصد ظرفیت سخن گفته، در حالی که ارزیابیهای مستقل دامنهای نزدیک به یکچهارم تا نیمی از ظرفیت را مطرح کردهاند. بنابراین رقم ۵۱ درصد را باید ادعای طرف جنگ دانست، نه اندازهگیری قطعی. رونما پیشتر جزئیات این اختلاف را در گزارش کاهش ظرفیت پالایش نفت روسیه بررسی کرده است.
دادههای حمل ریلی تصویر دقیقتری میدهد. صادرات سوخت جت روسیه به آسیای مرکزی و افغانستان در ژوئن نسبت به مه بیش از ۹۲ درصد افت کرد و به ۳۸۰۰ تن رسید. صادرات بنزین ۳۴ درصد کاهش یافت و ۹۹۳۰۰ تن شد؛ در مقابل، صادرات گازوئیل از ۱۶۷۵۰۰ تن به ۲۳۷۷۰۰ تن افزایش یافت. این تفاوت نشان میدهد «بحران سوخت» یک کمبود یکنواخت نیست: نوع محصول، قرارداد دولتی و اولویت داخلی روسیه تعیین میکند کدام بازار زودتر تحت فشار قرار گیرد.
تناقض مهمتر آن است که کل صادرات سوخت روسیه به آسیای مرکزی و افغانستان در نیمه نخست ۲۰۲۶ هنوز ۷ درصد بیشتر از سال قبل و ۳.۸۲ میلیون تن بود. پس شواهد موجود از فروپاشی کامل شبکه روسیه پشتیبانی نمیکند؛ از یک اختلال شدید و نامتوازن سخن میگوید که واردکنندگان را به خرید بیمهای و تنوعبخشی واداشته است.
تاجیکستان در نیمه نخست ۲۰۲۶ حدود ۵۹۹۵۰۰ تن فرآورده نفتی وارد کرده است. اگر همان آهنگ را برای کل سال امتداد دهیم، رقم تقریبی ۱.۲۰ میلیون تن میشود. بنابراین درخواست ۲.۵۵ میلیون تنی حدود ۲.۱۳ برابر واردات سالانهشده است. این محاسبه رونماست و یک پیشبینی قطعی نیست، زیرا تقاضا در نیمه دوم سال و نفت خام با فرآورده نهایی یکسان نیستند.
ناهمخوانی دوم در پالایش است. ظرفیت اسمی پالایشگاه دانگارا ۱.۲ میلیون تن نفت خام در سال اعلام شده و این مجموعه از ۲۰۲۴ در مرحله بهرهبرداری آزمایشی بوده، اما کمبود خوراک مانع فعالیت در مقیاس کامل شده است. درخواست ۲ میلیون تن نفت خام، حدود ۶۷ درصد بیشتر از ظرفیت اسمی این پالایشگاه است. برای توجیه رقم باید یکی از چهار فرض درست باشد: افزایش ظرفیت، استفاده از پالایشگاه دیگری، ترانزیت بخشی از محموله به بازار ثالث، یا آنکه ۲ میلیون تن صرفاً رقم مذاکره و سقف احتمالی باشد.
این شکاف عددی مهمترین نشانه ضدروایت است: ایران ممکن است بازار تازهای پیدا کرده باشد، اما ارقام اعلامی هنوز بیش از آنکه برنامه عملیاتی باشند، بیانکننده نیاز و قدرت چانهزنی دوشنبهاند.
ایران با تاجیکستان یا قرقیزستان مرز مشترک ندارد. مسیر محتمل از شبکه ریلی ایران به سرخس، سپس ترکمنستان و ازبکستان و در نهایت تاجیکستان میرسد. در سرخس یک مانع فنی بنیادین وجود دارد: شبکه ایران با عرض خط ۱۴۳۵ میلیمتر و شبکه شوروی سابق با عرض ۱۵۲۰ میلیمتر کار میکند. عبور واگن به تعویض بوژی، انتقال بار یا استفاده از زیرساخت دو عرض نیاز دارد. هر سه روش زمان، ظرفیت عملیاتی و هزینه را افزایش میدهد.
برآورد منتشرشده برای جابهجایی ۲.۵۵ میلیون تن، حدود ۵۱ هزار واگن مخزندار در سال است؛ یعنی به طور متوسط نزدیک ۱۴۰ واگن در روز. این فقط تعداد واگن خروجی است و زمان برگشت واگن خالی، صف مرزی، بازرسی، تفاوت استاندارد، ذخیرهسازی و هماهنگی سه کشور ترانزیتی را حساب نمیکند.
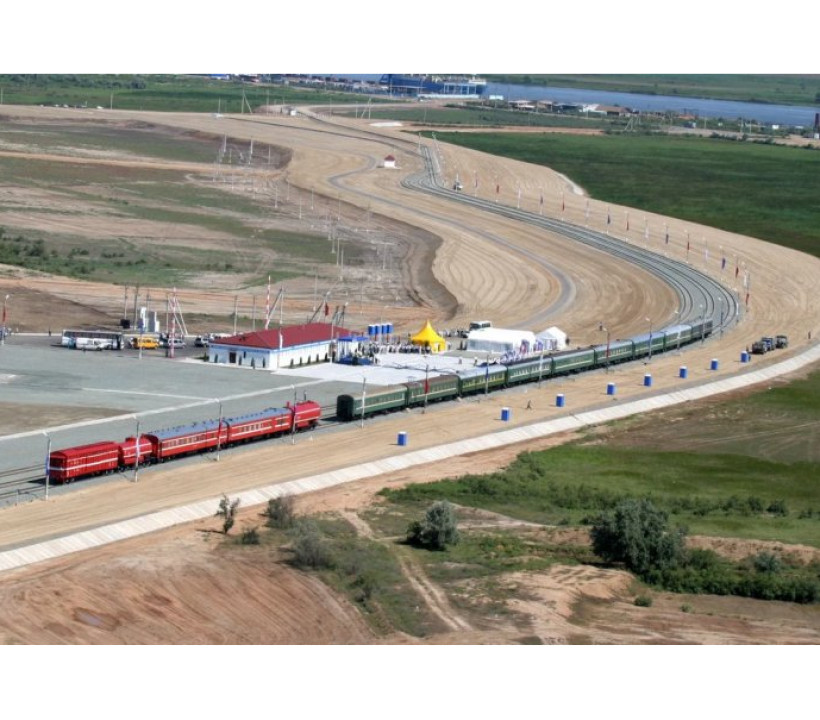
پایانه در حال توسعه سرخس میتواند بخشی از گلوگاه را کاهش دهد؛ پروژه بارگیری تخصصی ۱۸ هکتاری آن در آغاز اکتبر ۶۰ درصد پیشرفت گزارش شد. اما این زیرساخت عمدتاً برای افزایش ظرفیت ترانزیت و کانتینر معرفی شده است و بهخودیخود ثابت نمیکند که امکانات بارگیری مایع، مخزن و ایمنی لازم برای ۱۴۰ واگن سوخت در روز آماده است. این همان تفاوت میان «وجود کریدور» و «قابلیت تحویل پایدار یک کالای خطرناک در مقیاس بزرگ» است.
اهمیت مسیر زمینی را باید در متن بزرگتر دید. رونما پیشتر توضیح داده بود که چگونه فشار بر تجارت دریایی، مبادلات ایران را به مرزهای زمینی سوق داده و چرا مسیر شمال ظرفیت نامحدود برای جایگزینی هرمز ندارد.
برای تهران، فروش زمینی سه مزیت دارد. نخست، وابستگی به نفتکش و آبراه محدود میشود. دوم، فرآوردههایی مانند گازوئیل و بنزین ارزش افزوده بیشتری از خامفروشی دارند. سوم، یک بازار همسایه میتواند به قراردادهای تهاتری، خدمات فنی و سرمایهگذاری پالایشی متصل شود.
اما قیمت قابل رقابت در مقصد از چهار لایه تشکیل میشود: قیمت در مبدأ ایران، هزینه حمل و تعویض بوژی، حق ترانزیت ترکمنستان و ازبکستان، و هزینه ریسک تحریم و تسویه. روسیه وقتی پالایشگاههایش به مدار برگردند، مزیت مرز مشترک، قراردادهای قدیمی، شبکه واگن و در مورد قرقیزستان مزایای اتحادیه اقتصادی اوراسیا را دارد. ایران برای رقابت ممکن است مجبور شود تخفیفی بدهد که بخشی از درآمد ارزی مورد انتظار را میبلعد.
نکته دوم ترکیب محصول است. فروش ۵۵۰ هزار تن فرآورده آماده شامل بنزین، گازوئیل و سوخت جت از نظر لجستیکی و تقاضا قابلفهمتر از انتقال ۲ میلیون تن نفت خام است. اگر ارسالهای نخست واقعاً در مقیاس تجاری ادامه یابد، احتمالاً فرآورده آماده پیشتاز خواهد بود، زیرا پالایشگاه دانگارا هنوز کارکرد پایدار در ظرفیت اسمی را نشان نداده است.
انتقال زمینی ممکن است ردیابی دریایی و خطر توقیف نفتکش را کاهش دهد، اما از نظر حقوقی نفت ایران را از تحریم خارج نمیکند. چارچوب آمریکا، اشخاص و مؤسسات مالی خارجی را برای معامله قابلتوجه در خرید، فروش، حمل یا بازاریابی نفت و فرآورده ایران در معرض تحریم میگذارد. مجوز عمومی موقتی که در ژوئن برای تولید و تحویل نفت ایران صادر شده بود، در ۲۱ اوت منقضی شد؛ درست پیش از شروع ادعایی محمولههای تاجیکستان.
از اول اکتبر، بخش راهآهن اقتصاد ایران نیز ذیل تعیین جدید فرمان اجرایی ۱۳۹۰۲ قرار گرفته است. بنابراین اتصال نفت و ریل، به جای حذف ریسک، میتواند زنجیره وسیعتری از طرفهای درگیر را در معرض بررسی قرار دهد: اپراتور واگن، بانک تسویهکننده، شرکت بیمه، انباردار و شرکت ترانزیتی.
با این حال تحریم به معنای توقف خودکار معامله نیست. واشنگتن باید بین اجرای سختگیرانه قانون و هدف ژئوپلیتیک خود در آسیای مرکزی موازنه برقرار کند. مجازات دولتهای کوچک منطقه برای خرید اضطراری سوخت میتواند آنها را بیشتر به روسیه و چین نزدیک کند. این ملاحظه سیاسی احتمال چشمپوشی محدود یا اجرای گزینشی را افزایش میدهد، اما برای بانک خصوصی ضمانت حقوقی ایجاد نمیکند. رونما در تحلیل گسترش معماری تحریم آمریکا به راهآهن ایران این سازوکار را بررسی کرده است.
منفعت: بازار زمینی، ارز و کاهش اتکا به دریا
اهرم: نفت خام، ظرفیت پالایشی و مسیر سرخس
منفعت: امنیت سوخت و کاهش انحصار روسیه
اهرم: تقاضای فوری و امکان خوراکدهی دانگارا
منفعت: تنوع عرضه و پالایشگاه مشترک
اهرم: عضویت در اتحادیه اوراسیا و موقعیت منطقهای
منفعت: حفظ بازار و نفوذ سیاسی
اهرم: مرز، قیمت، قرارداد و شبکه لجستیک
منفعت: درآمد ترانزیت و نفوذ بر کریدور
اهرم: مجوز عبور، تعرفه و ظرفیت خط
منفعت: کاهش درآمد نفتی ایران
اهرم: تحریم ثانویه و دسترسی به دلار
فرضیه اصلی رونما: بحران روسیه یک پنجره واقعی اما محدود برای صادرات فرآورده ایران باز کرده است. محمولههای آزمایشی میتوانند به قراردادهای فصلی برای گازوئیل، بنزین و سوخت جت تبدیل شوند، اما رقم ۲.۵۵ میلیون تن در افق کوتاه عملیاتی نیست. ارزش اصلی برای ایران، تنوع مسیر و تثبیت جای پا در بازار است، نه جبران صادرات دریایی.
فرضیه رقیب: اگر روسیه تعمیر پالایشگاهها را سرعت دهد یا حملات اوکراین کاهش یابد، عرضه ارزان و معاف از عوارض روسیه بازمیگردد. در این حالت، خرید از ایران به چند محموله اضطراری محدود میشود و اعلام رقم بزرگ بیشتر ابزاری برای فشار بر مسکو و مذاکره بر سر قیمت خواهد بود.
ضدتحلیل: حتی اگر زیرساخت و تحریم مدیریت شود، ایران ممکن است مازاد محصول مناسب در زمان مناسب نداشته باشد. بازار داخلی ایران، نیاز نیروگاهها و فصل سرد میتواند اولویت صادرات را تغییر دهد. از سوی دیگر، بالا رفتن قیمت جهانی سوخت ممکن است حاشیه اقتصادی مسیر دورتر ایران را حفظ کند. بنابراین «بازگشت روسیه» شرط لازم برای بستهشدن پنجره ایران است، نه شرط کافی.
محتملترین
اعلام حجمهای کوچک، قطارهای منظم و قرارداد گازوئیل/بنزین — توقف پس از یک یا دو محموله
ممکن اما دشوار
قرارداد چندساله، تعرفه ترانزیت، تخصیص واگن و سازوکار بانکی مشخص — نبود اطلاعات تجاری و تأخیر زیرساخت سرخس
ریسک بالا
کاهش حملات، بازگشت پالایشگاهها و لغو محدودیت صادرات — تداوم تعمیرات و اولویت بازار داخلی روسیه
ریسک متوسط
هشدار یا تحریم بانک، راهآهن یا تاجر منطقهای — معافیت، مجوز محدود یا تسویه غیردلاری قابل دوام
یک هفته: معیار اصلی، افشای اطلاعات تجاری حداقلی است. اگر فقط اصل «آغاز واردات» تکرار شود و هیچ حجم یا برنامه قطاری منتشر نشود، باید فرض محموله آزمایشی را قویتر دانست.
یک تا سه ماه: ورود منظم فرآورده آماده، قرارداد ترانزیت و تخصیص واگن میتواند بازار فصلی بسازد. نفت خام فقط زمانی معنادار میشود که دانگارا نرخ بهرهبرداری و برنامه خوراک روشن ارائه کند.
یک سال: بازار پایدار به قرارداد چندجانبه، سازوکار تسویه، بیمه و توسعه پایانه سرخس نیاز دارد. پالایشگاه مشترک قرقیزستان در این افق نیز بیشتر پروژهای در مرحله طراحی و تأمین مالی خواهد بود تا منبع عرضه فوری.
وزارت انرژی تاجیکستان آغاز دریافت محمولهها از اواخر اوت را اعلام کرده، اما حجم، قیمت، فروشنده و مسیر را منتشر نکرده است. بنابراین اصل آغاز قابل اتکاتر از اندازه اقتصادی آن است.
خیر. این رقم بهعنوان درخواست تاجیکستان اعلام شده است؛ سند عمومی از قرارداد نهایی، جدول تحویل یا تضمین مالی در دست نیست.
دوشنبه میخواهد خوراک پالایشگاه داخلی را تأمین کند و ارزش افزوده را در کشور نگه دارد، اما ۲ میلیون تن خام از ظرفیت اسمی ۱.۲ میلیون تنی دانگارا بیشتر است.
خیر. تحریمهای ثانویه آمریکا خرید، حمل، بازاریابی و تأمین مالی نفت ایران را پوشش میدهد و از اول اکتبر بخش راهآهن ایران نیز صراحتاً در معرض فرمان ۱۳۹۰۲ قرار گرفته است.
روسیه هنوز مزیت قیمت و شبکه دارد، اما تا زمانی که تعمیر پالایشگاهها کامل نشود و بازار داخلی اولویت داشته باشد، توان تأمین مازاد محدود میماند.
تغییر عرض خط در سرخس و نیاز به حدود ۱۴۰ واگن مخزندار در روز برای اجرای کل درخواست، همراه با عبور از دو کشور ترانزیتی.
در کوتاهمدت گازوئیل و بنزین آماده عملیتر از نفت خاماند، زیرا به راهاندازی کامل پالایشگاه تاجیکستان وابسته نیستند.
هنوز تصمیم نهایی سرمایهگذاری، بودجه، ظرفیت و زمانبندی عمومی ندارد؛ بنابراین در کوتاهمدت اثری بر کمبود ندارد.
خیر. تقاضای تاجیکستان و قرقیزستان نسبت به بازار نفت دریایی ایران کوچک است و مسیر ریلی ظرفیت و هزینه متفاوتی دارد؛ ارزش آن بیشتر در تنوع و تابآوری است.
انتشار قرارداد چندساله، حجم ماهانه، قیمت یا فرمول قیمت، مسیر ترانزیت، بانک تسویه و برنامه تخصیص واگن.