
وارش یکی از نشستهای سال آینده فدرال رزرو را از رأی نرخ بهره خالی میکند؛ چرا؟
وارش اعلام کرد از ۲۰۲۷ یکی از هشت نشست فدرال رزرو فقط به راهبرد اختصاص مییابد، بیرأی به نرخ و بیبیانیه. این تغییر چه فاصلهای میان تصمیمها میسازد و چه چیزی هنوز معلوم نیست؟
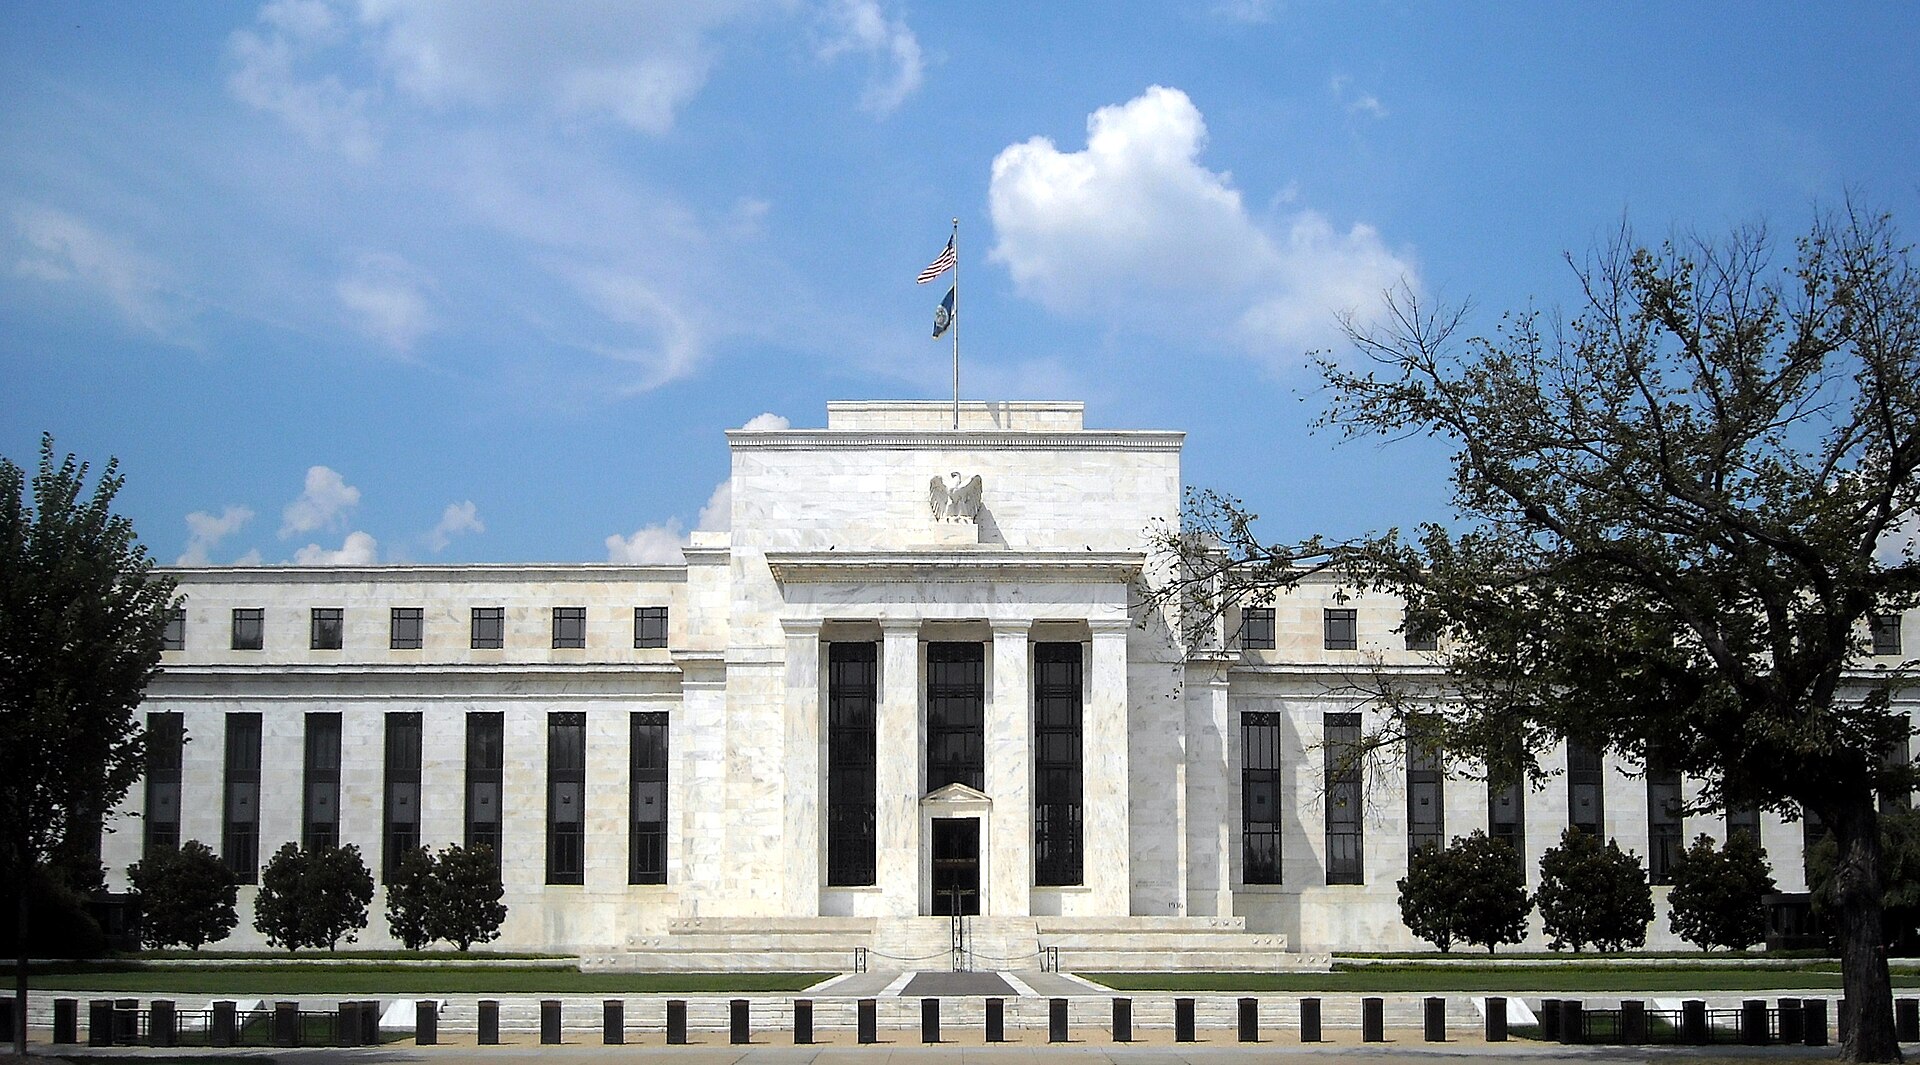
ساختمان مارینر اس. اکلز، مقر هیئتمدیره فدرال رزرو در واشنگتن. عکس آرشیوی؛ منبع: ویکیمدیا کامنز
چهارشنبه ۶ آبان ۱۴۰۵ (۲۸ اکتبر ۲۰۲۶)، همان روزی که فدرال رزرو نرخ بهره را روی ۳٫۷۵ تا ۴ درصد نگه داشت، کوین وارش، رئیس بانک مرکزی آمریکا، در نشست خبری چیزی گفت که به اندازهی خود تصمیم نرخ اهمیت ساختاری دارد: از سال ۲۰۲۷ یکی از هشت نشست سالانهی کمیتهی بازار باز (FOMC) فقط به «راهبرد کلان سیاست پولی» اختصاص مییابد، بدون رأی به نرخ بهره و بدون بیانیهی سیاستی. پرسش این مطلب یکی است: این تغییر فقط بازآرایی تقویم است یا فاصلهی میان تصمیمهای بانک مرکزی را بلندتر میکند؟
در این تحلیل اقتصادی میخوانید
در یک نگاه
- در ۲۰۲۷ از هشت نشست، یکی بدون رأی به نرخ بهره و بدون بیانیهی سیاستی برگزار میشود؛ در ۲۰۲۸ دو نشست راهبردی و شش نشست سیاستگذاری خواهد بود.
- وارش گفت هشت نشست در سال «عدد درست» است، اما باید برای «تفکر دوباره دربارهی پرسشهای بزرگ» زمان جدا کرد.
- هنوز معلوم نیست کدام نشستها حذف میشوند و پس از نشست راهبردی چه چیزی منتشر میشود.
- یک تحلیلگر پیشبینی میکند نشست اکتبر ۲۰۲۷ نخستین نشست بدون بحث نرخ باشد و فاصلهی ۱۲ هفتهای میان تصمیمها بسازد.
وارش دقیقاً چه اعلام کرد؟
به گزارش یک خبرگزاری بینالمللی، فدرال رزرو از سال آینده یکی از هشت نشست منظم سیاستگذاری خود و در ۲۰۲۸ دو نشست را برای بررسی مسائل کلان نهاد کنار میگذارد و از آنها برای تغییر سیاست پولی استفاده نمیکند. وارش گفت: «ما معتقدیم هشت نشست در سال تعداد درستی برای کمیته است، اما در ۲۰۲۷ یک نشست منحصراً بر راهبرد کلان سیاست پولی تمرکز خواهد کرد، بیآنکه رأی به نرخ بهرهی فدرالفاندز یا بیانیهی سیاستی در نظر باشد.» او برای ۲۰۲۸ گفت انتظار دارد دو نشست به بحث راهبردی و شش نشست به تعیین سیاست اختصاص یابد.
| سال | نشستهای برنامهریزیشده | نشست راهبردی | نشست با امکان تغییر نرخ |
|---|---|---|---|
| ۲۰۲۶ (سال جاری) | ۸ | اعلام نشده | طبق تقویم جاری؛ نشست بعدی ۸ و ۹ دسامبر |
| ۲۰۲۷ | ۸ | ۱ | ۷ |
| ۲۰۲۸ | ۸ (ضمنی از گفتهی وارش) | ۲ | ۶ |
در همان روز، بیانیهی رسمی فدرال رزرو با رأی ۱۰ به ۲ نرخ را نگه داشت؛ لیزا کوک و بت هَمَک خواستند نرخ ۰٫۲۵ واحد درصد بالا برود. بیانیه میگوید فعالیت اقتصادی «با شتاب قوی» در حال گسترش و تورم همچنان «بالا» است. پس تغییر تقویم در شرایطی اعلام شد که بازار، بر پایهی ابزار ردیابی CME، احتمال افزایش ۰٫۲۵ واحدی در دسامبر را حدود ۸۲٫۶ درصد میدید. برای خود تصمیم نرخ به گزارش رونما دربارهی رأی دوگانهی فدرال رزرو نگاه کنید؛ این مطلب فقط به ساختار نشستها میپردازد.
دلیل وارش: «سمت چپ ممیز»
وارش استدلال کرد سیاست پولی خوب به ارزیابی تحولات کوتاهمدت «در فواصل منظم، بهموقع و سرشار از اطلاعات» نیاز دارد، اما به همان اندازه مهم است که کمیتهای «با تنوع فکری» وقت و فضا برای بحث راهبردی کنار بگذارد: برای «دوباره اندیشیدن به پرسشهای بزرگ»، نگاه به افقهای بلندتر و تمرکز بر آنچه خودش «سمت چپ ممیز» نامید.
استنباط رونما: «سمت چپ ممیز» احتمالاً اشاره به تمرکز بر اعداد و روندهای بزرگ بهجای نوسانهای کوچک است؛ وارش آن را توضیح نداد. منطق اعلامشده این است که نشست نرخمحور کمیته را به دادههای همان ماه میکشد و برای پرسشهای ساختاری جا نمیماند. او همان روز گفت تورم نزدیک به شش سال بالاتر از هدف کمیته مانده و «هدف نرم یا ضمنی تورم وجود ندارد؛ هدف ثبات قیمتهاست و ۲ درصد، با شاخص PCE». این دو گفته کنار هم نشان میدهد اولویت او بازتعریف روش کار است، نه صرفاً تعداد روزهای نشست.
مسئلهی اصلی: فاصلهی میان دو تصمیم
اُمر شریف، رئیس مؤسسهی پیشبینی «اینفلیشن اینسایتس»، در یادداشتی برای مشتریان نوشته که نشست اکتبر سال آینده را محتملترین نامزد نخستین نشست بدون بحث نرخ میداند، چون میان دو نشست با پیشبینیهای فصلی قرار میگیرد. به نوشتهی او، این یعنی «فاصلهی ۱۲ هفتهای میان هر تغییر سیاست»، اما در عوض کمیته پیش از تصمیم بعدی «دو دسته گزارش تورم و دادههای دیگر» در اختیار خواهد داشت. این پیشبینی یک تحلیلگر است و وارش نگفته کدام نشستها کنار میروند.
تحلیل همان خبرگزاری هم میگوید این تغییر ممکن است توان پاسخ به تحولات سریع اقتصاد را کم کند. در مقابل، فدرال رزرو همچنان میتواند بیرون از نشستهای برنامهریزیشده نرخ را تغییر دهد؛ آخرین بار در اوایل ۲۰۲۰ با شروع همهگیری کرونا این کار را کرد.
ضدتحلیل: چرا نگرانی ممکن است بزرگنمایی باشد؟
مدافعان این تغییر میتوانند بگویند هفت نشست نرخمحور در ۲۰۲۷ هنوز تعداد کمی نیست و بازار اگر دادههای بیشتری میان دو تصمیم ببیند، کمتر غافلگیر میشود. وارش از ابتدا گفته فدرال رزرو راهنمایی آتی (فوروارد گایدنس) نمیدهد و بیانیه را کوتاه کرده؛ از این زاویه، نشست راهبردی ادامهی همان خط است. ضعف این استدلال: تا وقتی معلوم نباشد کدام نشستها حذف میشوند و پس از نشست راهبردی چه چیزی علنی میشود، نمیتوان گفت بازار چقدر غافلگیر خواهد شد.
تغییر تقویم، حلقهای در یک زنجیره
خبرگزاری مذکور این اعلام را «آخرین گام» در بازسازی روش اجرای سیاست پولی و شیوهی ارتباط آن با مردم توصیف میکند: بیانیهی کوتاهتر، نشستهای خبری کوتاهتر، نبود راهنمایی آتی و این واقعیت که وارش پیشبینی شخصی خود را به پیشبینیهای فصلی نمیدهد. مقایسهی بیانیهی اکتبر با بیانیهی قبلی هم همین جهت را نشان میدهد: عبارت «اقدام سیاستی امروز حمایت خواهد کرد» جای خود را به «انباشت اطلاعات بیشتر کمک خواهد کرد» داد و رأی ۱۲ به ۰ به ۱۰ به ۲ رسید.
استنباط رونما: چنین بستهای ابهام را در نشستها کم میکند، اما سؤال عملی برای بازار باقی میماند: اگر نشستی بدون بیانیه برگزار شود، چه سیگنالی منتشر میشود؟ وارش گفت «بدیهی نیست» پس از این نشستها چه چیزی گفته خواهد شد و جزئیات بعداً اعلام میشود.
چه چیزی هنوز معلوم نیست؟
| پرسش | آنچه گفته شده | وضعیت |
|---|---|---|
| کدام نشستها حذف میشوند؟ | وارش راهنمایی نداد | نامعلوم |
| پس از نشست راهبردی چه منتشر میشود؟ | گفت «بدیهی نیست» | نامعلوم |
| آیا نشست خبری و پیشبینیهای فصلی در نشستهای عادی ادامه دارند؟ | در متنهای خواندهشده تصریح نشده | نامعلوم |
| آیا این تغییر رأی رسمی کمیته داشته؟ | در متنهای خواندهشده نیامده | نامعلوم |
| اقدام فوقالعاده میان دو نشست | همچنان ممکن است؛ آخرین بار ۲۰۲۰ | مستند |
پس قضیه این است
روشنترین نتیجه این است که از ۲۰۲۷ تعداد نشستهای دارای امکان تغییر نرخ از هشت به هفت و در ۲۰۲۸ به شش میرسد. این بخش مستند است. اینکه این کاهش به تصمیمهای دیرتر میانجامد یا به تصمیمهای سنجیدهتر، به چیزهایی بستگی دارد که هنوز اعلام نشده: جای نشستهای راهبردی در تقویم و میزان شفافیت پس از آنها.
جمعبندی رونما
آنچه میدانیم: یک نشست در ۲۰۲۷ و دو نشست در ۲۰۲۸ بدون تغییر نرخ و (دستکم در ۲۰۲۷) بدون بیانیهی سیاستی؛ هشت نشست سالانه همچنان در تقویم میماند؛ ابزار اقدام میاننشستی باقی است.
آنچه نمیدانیم: کدام نشستها، چه افشایی پس از آنها، اثر بر پیشبینیهای فصلی و اینکه تغییر چگونه تصویب شده است.
چه شاهدی نتیجه را عوض میکند: انتشار تقویم رسمی ۲۰۲۷؛ توضیح فدرال رزرو دربارهی محتوای نشستهای راهبردی؛ و اینکه نخستین نشست بدون رأی در زمان یک شوک قیمتی یا مالی برگزار شود یا نه.
شاید برای شما هم سوال باشد:
وارش دقیقاً چه تغییری در نشستهای فدرال رزرو اعلام کرد؟
از ۲۰۲۷ یکی از هشت نشست سالانه فقط به راهبرد کلان سیاست پولی میپردازد، بدون رأی به نرخ بهره و بدون بیانیهی سیاستی. در ۲۰۲۸ انتظار میرود دو نشست راهبردی و شش نشست سیاستگذاری برگزار شود.
آیا تعداد کل نشستهای فدرال رزرو کم میشود؟
طبق گفتهی وارش، نه؛ او هشت نشست در سال را «عدد درست» خواند. آنچه کم میشود تعداد نشستهایی است که امکان تغییر نرخ دارند.
آیا فدرال رزرو دیگر نمیتواند میان دو نشست نرخ را تغییر دهد؟
میتواند. فدرال رزرو توان تغییر سیاست پولی بیرون از نشستهای رسمی را حفظ کرده و آخرین بار در اوایل ۲۰۲۰ با شروع همهگیری از آن استفاده کرد.
این تغییر چه ربطی به تصمیم نرخ بهره در دسامبر دارد؟
مستقیم نیست. تغییر از ۲۰۲۷ شروع میشود و نشست ۸ و ۹ دسامبر ۲۰۲۶ طبق تقویم فعلی برگزار میشود؛ بازار برای آن نشست احتمال افزایش نرخ را بالا میبیند.
منابع و راستیآزمایی رونما
ارقام رأی، دامنهی نرخ و گفتههای وارش از متن رسمی و گزارشهای مستقل مقایسه شد. گزارش زندهی یک شبکهی خبری آمریکایی قابل خواندن نبود و در این مطلب استفاده نشده است. «استنباط رونما» یعنی برداشت ما از شواهد، نه گفتهی منابع.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی فدرال رزرو — بیانیهی FOMC (متن رسمی) — ۲۸ اکتبر ۲۰۲۶
- منبع تکمیلی رویترز (از طریق Investing.com) — Fed's Warsh announces changes in how future FOMC meetings will go — ۲۸ اکتبر ۲۰۲۶
- منبع تکمیلی رویترز (از طریق Yahoo Finance) — Fed's Warsh announces changes in how future FOMC meetings will go — ۲۸ اکتبر ۲۰۲۶
- منبع تکمیلی DPA (از طریق Yahoo Finance) — Fed chief reveals plan for meetings without rate decisions — ۲۸ اکتبر ۲۰۲۶
- منبع تکمیلی فاکس بیزینس — Federal Reserve makes interest rate decision ahead of midterms — ۲۸ اکتبر ۲۰۲۶
- منبع تکمیلی Yahoo Finance — Rate decision live (مقایسهی متن بیانیهها؛ بخشی از صفحه خلاصهشده بود) — ۲۸ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد کلان · ۱۱ آبان ۱۴۰۵
همتی از مدیران بانکها خواست پولشویی در شعب را جدی بگیرند
 بانک و پول · ۱۱ آبان ۱۴۰۵