
انتظار ۲۷ ساله یا ۱۰۴ ساله برای خانه؟ چرا برآورد وزارت راه و محاسبه کارگری اینقدر فاصله دارند
فعال کارگری برآورد ۲۷ ساله وزارت راه برای خانهدار شدن را زیر سؤال برد و از ۱۰۴ سال برای ۵۰ متر در تهران گفت. محاسبه رونما نشان میدهد حتی با کل حداقل دستمزد، این آپارتمان بیش از ۶۰ سال پسانداز میخواهد.
هر دو عدد میتوانند از نظر حسابی درست باشند، چون به دو جامعه متفاوت اشاره دارند. عدد ۲۷ ساله احتمالاً میانگینی کشوری است که خانوارهای پردرآمدتر و شهرهای ارزانتر را هم در بر میگیرد؛ عدد ۱۰۴ ساله تصویری از کارگر تهرانی است. مسئله واقعی اختلاف دو عدد نیست، این است که برای کارگر حداقلبگیر در تهران، با هر فرض معقولی، خرید خانه از راه پسانداز دستمزد از افق یک عمر کاری بیرون رفته است.
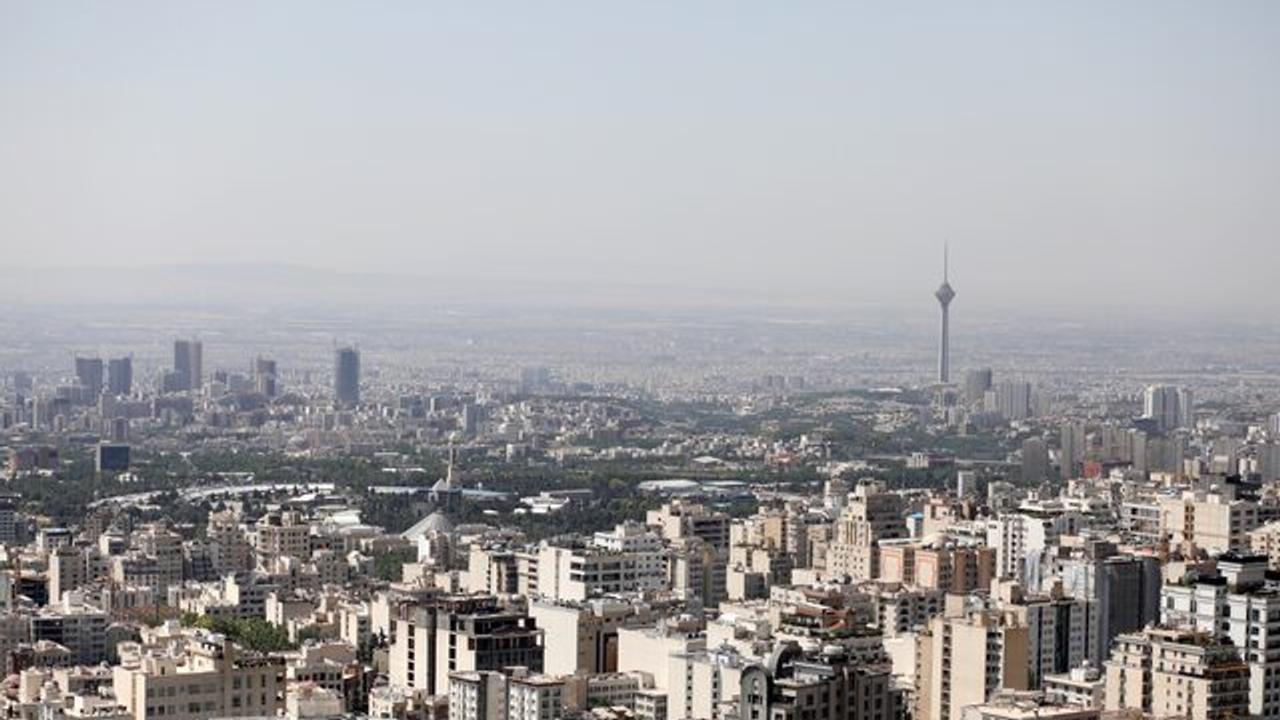
نمایی از شهر تهران؛ عکس آرشیوی ۲۳ خرداد ۱۳۹۹ (۱۲ ژوئن ۲۰۲۰). منبع: ایران اینترنشنال؛ نام عکاس در منبع ذکر نشده است.
یک فعال کارگری برآورد وزارت راه و شهرسازی از «انتظار ۲۷ ساله» برای خانهدار شدن را زیر سؤال برده و گفته خرید یک آپارتمان ۵۰ متری در تهران با پسانداز ماهانه ۱۰ میلیون تومان حدود ۱۰۴ سال طول میکشد. فاصله این دو عدد بیش از آنکه اختلاف حساب باشد، اختلاف در فرضهاست: چه کسی، کجا، با چه درآمدی و با چه سهمی از درآمد پسانداز میکند؟
در این تحلیل اقتصادی میخوانید
در یک نگاه
- فرامرز توفیقی، فعال کارگری، روز ۸ آبان ۱۴۰۵ گفت خرید خانه ۵۰ متری در تهران با پسانداز ماهانه ۱۰ میلیون تومان حدود ۱۰۴ سال طول میکشد؛ این عدد برآورد ۲۷ ساله وزارت راه را به چالش میکشد.
- فرضهای توفیقی قیمتی حدود ۱۲٫۵ میلیارد تومان برای ۵۰ متر، یعنی نزدیک ۲۵۰ میلیون تومان برای هر متر، را نتیجه میدهد (محاسبه رونما).
- حداقل دستمزد پایه ماهانه در سال ۱۴۰۵ حدود ۱۶٫۶ میلیون تومان است؛ پسانداز ۱۰ میلیونی یعنی کنار گذاشتن حدود ۶۰ درصد آن، که برای کارگر حداقلبگیر عملاً ممکن نیست.
- بانک مرکزی میانگین قیمت هر متر مسکن تهران را در شهریور ۱۴۰۳ حدود ۸۸٫۵ میلیون تومان اعلام کرده بود؛ رقم ضمنی امروز حدود ۲٫۸ برابر آن است (استنباط رونما، نه آمار رسمی).
پرسش اصلی: ۲۷ سال یا ۱۰۴ سال؟
«دوره انتظار خرید مسکن» یکی از رایجترین سنجههای دسترسی به خانه است: قیمت یک واحد مسکونی را بر بخشی از درآمد سالانه خانوار تقسیم میکنند تا معلوم شود چند سال پسانداز لازم است. همین تعریف ساده سه متغیر حساس دارد: قیمت کدام خانه در کدام شهر، درآمد کدام خانوار، و چه سهمی از درآمد به پسانداز میرسد. اگر هر کدام عوض شود، عدد نهایی میتواند چند برابر شود.
برآورد ۲۷ ساله به وزارت راه و شهرسازی نسبت داده شده است. توفیقی، به نقل از گزارشی که روز ۸ آبان منتشر شد، گفته است کارگران اساساً توان پسانداز ندارند و اگر همان محاسبه برای تهران و با پسانداز ماهانه ۱۰ میلیون تومان انجام شود، عدد به حدود ۱۰۴ سال میرسد. پرسش این تحلیل این است: کدام عدد تصویر واقعیتری از دسترسی به مسکن در ایران ۱۴۰۵ میدهد، و چرا این شکاف برای سیاستگذاری اهمیت دارد؟
تایملاین: دسترسی به مسکن از ۱۴۰۳ تا امروز
برآوردهای سالشمار انتظار برای خانه در ایران سابقه طولانی دارند و هر بار با فرضهای متفاوت اعلام شدهاند. نقاط زیر فقط مواردی است که منبع آنها در این تحقیق خوانده شد؛ ترتیب زمانی رابطه علّی را نشان نمیدهد.
- ۲ مهر ۱۴۰۳ (۲۳ سپتامبر ۲۰۲۴)گزارشی منتشر شد که ایران را هفتمین کشور جهان از نظر ناتوانی در خرید مسکن نسبت به درآمد خانوار معرفی میکرد؛ نام شاخص یا نهاد رتبهبندی در متن ذکر نشده بود.
- ۱۰ مهر ۱۴۰۳ (۱ اکتبر ۲۰۲۴)بر پایه دادههای بانک مرکزی، میانگین قیمت هر متر مسکن در تهران در ماه قبل (شهریور ۱۴۰۳) حدود ۸۸۵ میلیون ریال، یعنی ۸۸٫۵ میلیون تومان، گزارش شد.
- ۲۳ مرداد ۱۴۰۴ (۱۴ اوت ۲۰۲۵)رئیس اتحادیه مشاوران املاک تهران گفت میانگین زمان پسانداز برای خرید خانه در تهران حدود ۸۰ سال است؛ روش محاسبه اعلام نشد.
- ۹ اسفند ۱۴۰۴ (۲۸ فوریه ۲۰۲۶)حملات آمریکا و اسرائیل به ایران آغاز شد؛ شوکی که تورم و نااطمینانی اقتصادی را تشدید کرد.
- ۲۶ اسفند ۱۴۰۴ (۱۷ مارس ۲۰۲۶)وزیر کار، احمد میدری، افزایش ۶۰ درصدی حداقل دستمزد را تأیید کرد: از ۱۰۳ میلیون ریال به ۱۶۶ میلیون ریال در ماه، از آغاز سال ۱۴۰۵.
- شهریور ۱۴۰۵تورم نقطهبهنقطه اجارهبها طبق مرکز آمار ۳۲٫۸ درصد و تورم نقطهبهنقطه کل ۸۹٫۸ درصد بود.
- ۸ آبان ۱۴۰۵ (۳۰ اکتبر ۲۰۲۶)فرامرز توفیقی برآورد ۲۷ ساله وزارت راه را زیر سؤال برد و از محاسبه ۱۰۴ ساله برای تهران گفت. تاریخ و سند دقیق برآورد وزارت راه در منابع خواندهشده مشخص نیست.
حساب کنیم: عدد ۱۰۴ از کجا میآید؟
فرضهای توفیقی ساده است: پسانداز ماهانه ۱۰ میلیون تومان، یعنی ۱۲۰ میلیون تومان در سال. اگر ۱۰۴ سال طول بکشد، قیمت آپارتمان ۵۰ متری حدود ۱۲ میلیارد و ۴۸۰ میلیون تومان فرض شده است؛ یعنی نزدیک ۲۵۰ میلیون تومان برای هر متر. این عدد از متن خود او نیامده و محاسبه معکوس رونما از دو رقمی است که اعلام کرده. این محاسبه فرض میکند قیمت خانه در طول این سالها ثابت بماند و پسانداز هیچ سودی نگیرد؛ هر دو فرض در اقتصادی با تورم نزدیک ۹۰ درصد غیرواقعیاند، اما در محاسبههای رایج «دوره انتظار» به همین شکل به کار میروند.
مقایسه این قیمت ضمنی با آخرین داده رسمیای که در این تحقیق در دسترس بود، معنادار است. بانک مرکزی میانگین تهران را در شهریور ۱۴۰۳ حدود ۸۸٫۵ میلیون تومان برای هر متر اعلام کرده بود. اگر فرض ۲۵۰ میلیونی نزدیک واقعیت باشد، قیمت هر متر در حدود ۲۵ ماه نزدیک ۲٫۸ برابر شده است. این نتیجه را باید با داده رسمی تازه بانک مرکزی یا مرکز آمار تطبیق داد؛ رونما به نسخه رسمی ۱۴۰۵ این داده دسترسی پیدا نکرد.
| پسانداز ماهانه | نسبت به حداقل دستمزد پایه | سالهای لازم |
|---|---|---|
| ۵ میلیون تومان | حدود ۳۰ درصد | ۲۰۸ |
| ۱۰ میلیون تومان (فرض توفیقی) | حدود ۶۰ درصد | ۱۰۴ |
| ۱۶٫۶ میلیون تومان (کل دستمزد پایه) | ۱۰۰ درصد | ۶۲٫۶ |
| ۲۰ میلیون تومان | حدود ۱۲۰ درصد | ۵۲ |
| ۳۸٫۵ میلیون تومان | حدود ۲۳۲ درصد | ۲۷ |
ردیف آخر جدول نکتهای مهم را نشان میدهد: اگر قرار بود همین آپارتمان تهرانی در ۲۷ سال خریده شود، خانوار باید هر ماه حدود ۳۸٫۵ میلیون تومان کنار بگذارد؛ بیش از دو برابر کل حداقل دستمزد پایه. این محاسبه نشان نمیدهد عدد وزارت راه اشتباه است؛ نشان میدهد آن عدد به احتمال زیاد برای خانوار نمونهای با درآمد بسیار بالاتر از کارگر حداقلبگیر یا برای شهری ارزانتر از تهران ساخته شده است.
چرا شکاف بزرگ است؟ سه لایه علت
لایه اول: درآمد و هزینه زندگی
حداقل دستمزد پایه ۱۴۰۵ با افزایش حدود ۶۰ درصدی به ۱۶۶ میلیون ریال رسید. همان زمان، هزینه سبد پایه یک خانوار حدود ۵۸۰ میلیون ریال در ماه برآورد میشد و گروههای کارگری خواستار دستکم ۶۰۰ میلیون ریال بودند. یعنی دستمزد پایه حدود ۲۹ درصد سبد معیشت را میپوشاند (محاسبه رونما). در چنین وضعی، «سهم پسانداز» عملاً صفر یا منفی است و هر فرمولی که پسانداز ثابت ماهانه را مفروض بگیرد، برای این گروه موضوعیت ندارد. این نکته اصلی ادعای توفیقی است و دادههای رسمی دستمزد از آن پشتیبانی میکند.
لایه دوم: تورم و نقش مسکن بهعنوان دارایی
وقتی تورم نقطهبهنقطه نزدیک ۹۰ درصد است، مسکن فقط سرپناه نیست، پناهگاه ارزش هم هست. خانوارهای دارای سرمایه برای حفظ ارزش پولشان به ملک، طلا و ارز روی میآورند و همین تقاضای سرمایهای قیمت را از توان درآمدی مصرفکننده واقعی جدا میکند. نتیجه این است که قیمت مسکن بیشتر از نرخ ارز و تورم انتظاری پیروی میکند تا از درآمد خانوار. این سازوکار در ادبیات اقتصادی شناختهشده است، اما سهم دقیق تقاضای سرمایهای در بازار تهران در دادههای در دسترس این تحقیق اندازهگیری نشد.
لایه سوم: جغرافیا و تعریف میانگین
تهران گرانترین بازار مسکن کشور است و میانگین کشوری، قیمت شهرهای کوچک و متوسط را هم در بر میگیرد. اگر وزارت راه میانگین قیمت کشوری را بر میانگین درآمد کل خانوارهای شهری تقسیم کرده باشد، عددی کوچکتر از هر محاسبه تهرانی به دست میآید. این همان دامی است که آمار میانگین در جامعهای با نابرابری بالا میسازد: عددی که از نظر حسابی درست است، اما برای بزرگترین گروه نیازمند مسکن معنای عملی ندارد. روش دقیق وزارت راه منتشر یا در دسترس رونما نبود و این بخش استنباطی است.
آثار اجتماعی و اقتصادی
پیامد مستقیم این وضع، ماندن طولانیتر در بازار اجاره است. شهریور ۱۴۰۵ تورم نقطهبهنقطه اجاره ۳۲٫۸ درصد بود؛ کمتر از تورم کل، اما روی درآمدی که خودش از تورم عقب مانده است. برای مستأجر کمدرآمد، هزینه اجاره بخشی از همان سبد معیشتی است که دستمزد فقط حدود سهدهم آن را میپوشاند. از نظر اجتماعی، ناتوانی در خانهدار شدن با تأخیر در ازدواج و فرزندآوری، جابهجایی به حاشیه شهرها و افزایش سکونت چندنسلی پیوند خورده است؛ این پیوندها در این تحقیق با داده تازه سنجیده نشدند و باید بهعنوان فرضیه خوانده شوند.
از نظر سیاسی، عدد رسمی ۲۷ ساله و پاسخ ۱۰۴ ساله نشان میدهد آمار مسکن به میدان مشروعیت تبدیل شده است. وقتی برآورد دولتی با تجربه روزمره گروه بزرگی از شهروندان نمیخواند، اعتماد به کل آمار رسمی آسیب میبیند. این نکته در بحثهای اخیر درباره اختلاف ارقام تورم مرکز آمار و بانک مرکزی هم دیده شده است؛ رونما پیشتر در تحلیل ریشههای تورم ۹۰ درصدی به این شکاف پرداخته است.
ذینفعان و روایتها
| بازیگر | روایت یا منفعت | شاهد در دسترس |
|---|---|---|
| وزارت راه و شهرسازی | دوره انتظار ۲۷ ساله؛ عددی که تصویر بحران را کوچکتر نشان میدهد | رقم به وزارت نسبت داده شده؛ سند و روش آن در این تحقیق خوانده نشد |
| فعالان کارگری (توفیقی) | کارگر توان پسانداز ندارد؛ برای تهران ۱۰۴ سال | اظهارات منتشرشده ۸ آبان ۱۴۰۵ |
| اتحادیه مشاوران املاک تهران | حدود ۸۰ سال برای تهران (مرداد ۱۴۰۴) | اظهارات رئیس اتحادیه؛ روش اعلام نشد |
| وزارت کار و شورای عالی کار | افزایش ۶۰ درصدی دستمزد ۱۴۰۵ | اعلام وزیر کار، اسفند ۱۴۰۴ |
| مالکان و دارندگان دارایی | بهرهمند از رشد اسمی قیمت ملک در تورم بالا | استنباط رونما از سازوکار تورم دارایی |
| مستأجران و کارگران حداقلبگیر | بیشترین فشار؛ بیرون از بازار خرید | دستمزد حدود ۲۹ درصد سبد معیشت (محاسبه رونما) |
روایت دولت در این ماجرا کمصداترین است: در منابع خواندهشده، پاسخ رسمی وزارت راه به نقد توفیقی یا توضیحی درباره روش محاسبه ۲۷ ساله پیدا نشد. این خلأ را نباید به معنای تأیید یا رد ادعا خواند.
گزینهها و راهکارها
هیچیک از گزینههای زیر در کوتاهمدت شکاف چنددههای را نمیبندد. جدول تلاش میکند نشان دهد هر اقدام چه پشتوانهای دارد و چه هزینهای میآورد.
| اقدام | شواهد | سازوکار | هزینه و ریسک | شاخص رصد |
|---|---|---|---|---|
| انتشار روش و داده خام «دوره انتظار» به تفکیک شهر و دهک درآمدی | اختلاف ۲۷، ۸۰ و ۱۰۴ ساله ناشی از فرضهای اعلامنشده است | همزبانی درباره اندازه مسئله | هزینه سیاسی نمایش عدد بزرگتر | انتشار جدول دهکی وزارت راه یا مرکز آمار |
| تمرکز حمایت بر اجاره بهجای وعده مالکیت | تورم اجاره ۳۲٫۸ درصد و فاصله خرید از توان دستمزد | کاهش فشار فوری بر مستأجران کمدرآمد | نیاز به منبع بودجه پایدار؛ خطر تبدیل کمک به اجاره بالاتر | نسبت اجاره به درآمد دهکهای پایین |
| مهار تورم و کسری بودجه | مسکن بهعنوان پناهگاه ارزش در تورم بالا (سازوکار شناختهشده) | کاهش تقاضای سرمایهای ملک | رکود کوتاهمدت؛ وابسته به تحولات خارجی | تورم ماهانه، رشد نقدینگی |
| مالیات بر خانههای خالی و عایدی ملک | استنباط رونما؛ اثر آن در ایران در دادههای این تحقیق سنجیده نشد | کاهش جذابیت نگهداری سفتهبازانه | ضعف اجرای قانون و داده سامانه املاک | تعداد واحدهای شناساییشده و مالیات وصولشده |
| وام خرید با سقف واقعی و نرخ قابل تحمل | تا قیمت ۱۲ میلیارد تومانی، وامهای کوچک اثر اندکی دارند (استنباط رونما) | کاهش نیاز به پسانداز اولیه | فشار بر ترازنامه بانکها و خلق پول | نسبت سقف وام به قیمت واحد ۵۰ متری |
ضدتحلیل
قویترین اعتراض به این تحلیل این است که محاسبه ۱۰۴ ساله عمداً بدبینانه است: تهران را جای کل کشور میگذارد، فرض میکند خانوار فقط یک درآمد حداقلی دارد و هیچ کمک خانوادگی، ارث، وام یا رشد درآمد را در نظر نمیگیرد. در واقعیت، بخش بزرگی از خریداران مسکن با ترکیبی از فروش خانه قبلی، کمک خانواده و وام خرید میکنند، نه با پسانداز ماهانه دستمزد. از این زاویه، سنجه «دوره انتظار» بیشتر ابزار مقایسه در طول زمان است تا پیشبینی سرنوشت یک خانوار.
این اعتراض وارد است، اما نتیجه را برعکس نمیکند. اگر خرید خانه عمدتاً از راه ارث و دارایی خانوادگی ممکن باشد، یعنی دسترسی به مسکن از درآمد کار جدا شده و به دارایی موروثی گره خورده است؛ و این خودش نشانه نابرابری است، نه نفی آن. ضعف واقعی تحلیل ما این است که داده رسمی قیمت ۱۴۰۵ و روش وزارت راه را مستقیم نخواندهایم.
سناریوها و شاخصهای رصد
| سناریو | محرک | نشانه تأیید |
|---|---|---|
| تشدید شکاف | ادامه تورم بالا، تنش نظامی و افت ریال | رشد ماهانه قیمت مسکن بالاتر از رشد دستمزد اسمی |
| رکود اسمی، فرسایش واقعی | رکود معاملات با قیمتهای اسمی چسبنده | کاهش تعداد معاملات همراه با ثبات نسبی قیمت اسمی |
| گشایش نسبی | توافق سیاسی، ثبات ارز و کاهش تورم | افت تورم ماهانه زیر ۳ درصد و کاهش تقاضای سرمایهای ملک |
شاخصهایی که در ماههای آینده باید دید: انتشار داده رسمی قیمت مسکن تهران در ۱۴۰۵، تورم ماهانه اجاره در گزارشهای مرکز آمار، تصمیم شورای عالی کار درباره دستمزد ۱۴۰۶، و هرگونه توضیح وزارت راه درباره روش برآورد ۲۷ ساله.
جمعبندی و محدوده قطعیت
پاسخ کوتاه به پرسش این تحلیل این است که ۲۷ و ۱۰۴ دو پاسخ به دو پرسش متفاوتاند. اولی احتمالاً میانگینی کشوری است؛ دومی تصویر کارگر تهرانی. اما وقتی همان آپارتمان ۵۰ متری با کل حداقل دستمزد پایه هم بیش از ۶۰ سال پسانداز میخواهد، دیگر مهم نیست کدام عدد دقیقتر است: برای گروه بزرگی از شاغلان، مالکیت مسکن از مسیر کار مزدی از دسترس خارج شده است.
برای زمینه بیشتر درباره فشار معیشتی، تحلیل رونما درباره فقر در سال جنگ را بخوانید.
سوالات متداول
دوره انتظار خرید مسکن چیست و چگونه حساب میشود؟
دوره انتظار نشان میدهد خانوار با پسانداز بخشی از درآمدش چند سال باید صبر کند تا قیمت یک واحد مسکونی را جمع کند. معمولاً قیمت متوسط واحد را بر پسانداز سالانه تقسیم میکنند و رشد قیمت و سود پسانداز را نادیده میگیرند. عدد نهایی به شهر، متراژ، درآمد خانوار و سهم پسانداز بسیار حساس است.
چرا وزارت راه ۲۷ سال و یک فعال کارگری ۱۰۴ سال میگوید؟
چون فرضها متفاوت است. محاسبه ۱۰۴ ساله فرامرز توفیقی برای آپارتمان ۵۰ متری در تهران و پسانداز ماهانه ۱۰ میلیون تومان است. روش برآورد ۲۷ ساله وزارت راه در منابع خواندهشده منتشر نشده، اما برای رسیدن به ۲۷ سال در همان آپارتمان تهرانی باید ماهانه حدود ۳۸٫۵ میلیون تومان پسانداز کرد.
قیمت هر متر مسکن در تهران چقدر است؟
آخرین رقم رسمی بانک مرکزی که در این تحقیق خوانده شد، حدود ۸۸٫۵ میلیون تومان برای شهریور ۱۴۰۳ بود. محاسبه ۱۰۴ ساله توفیقی قیمت ضمنی نزدیک ۲۵۰ میلیون تومان برای هر متر را نتیجه میدهد؛ این عدد محاسبه رونما از فرضهای اوست و آمار رسمی ۱۴۰۵ نیست.
کارگر حداقلبگیر با کل دستمزدش چند سال تا خرید خانه فاصله دارد؟
با حداقل دستمزد پایه ۱۴۰۵ (حدود ۱۶٫۶ میلیون تومان در ماه) و قیمت ضمنی ۱۲٫۴۸ میلیارد تومان برای ۵۰ متر در تهران، اگر کل دستمزد پسانداز شود حدود ۶۲٫۶ سال و با پسانداز ۳۰ درصد آن حدود ۲۰۸ سال طول میکشد. این محاسبه رشد قیمت و هزینه زندگی را نادیده میگیرد.
منابع
- منبع رسمی مرکز آمار ایران
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی ایران اینترنشنال — انتظار ۲۷ساله برای خرید خانه زیر سوال؛ فعال کارگری از محاسبه ۱۰۴ساله برای تهران میگوید — ۸ آبان ۱۴۰۵ (فقط لید و فراداده صفحه در دسترس بود)
- منبع تکمیلی یورونیوز — Iran raises minimum wage by 60% as war and sanctions decimate household budgets — ۱۷ مارس ۲۰۲۶ (اعلام وزیر کار)
- منبع تکمیلی ایران اینترنشنال — Half of Tehran residents can never own a home (داده بانک مرکزی) — ۱ اکتبر ۲۰۲۴
- منبع تکمیلی ایران اینترنشنال — Buying property in Tehran could take 80 years of saving, official says — ۱۴ اوت ۲۰۲۵
- منبع تکمیلی ایران اینترنشنال — Iran ranks 7th most unaffordable for housing — ۲۳ سپتامبر ۲۰۲۴
- منبع تکمیلی الجزیره — زمینه جنگ آغازشده در ۲۸ فوریه ۲۰۲۶ — ۳۰ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 بازارها · ۱۱ آبان ۱۴۰۵
دلار آزاد دوشنبه به ۲۷۲٫۹ هزار تومان رسید و سکه امامی ۲۶۳ میلیون شد
 اقتصاد · ۱۱ آبان ۱۴۰۵
وزیر راه: درخواست واریز یکجای ۵۰۰ میلیون تا یک میلیارد تومان از متقاضیان نهضت ملی مسکن شدنی نیست
 انرژی · ۱۱ آبان ۱۴۰۵