
عربستان دو میلیون بشکه کمتر از سهمیه تولید میکند؛ نشست یکشنبه اوپکپلاس چه چیزی را میتواند تغییر دهد؟
اوپکپلاس ۱۰ آبان (یکم نوامبر) سهمیهها را بازبینی میکند، اما تولید عربستان حدود دو میلیون بشکه در روز زیر سهمیهاش است و برنت بالای ۱۱۷ دلار. تحلیل رونما: وقتی مانع تولید، مسیر و زیرساخت است، تصمیم سهمیه چه چیزی را عوض میکند؟
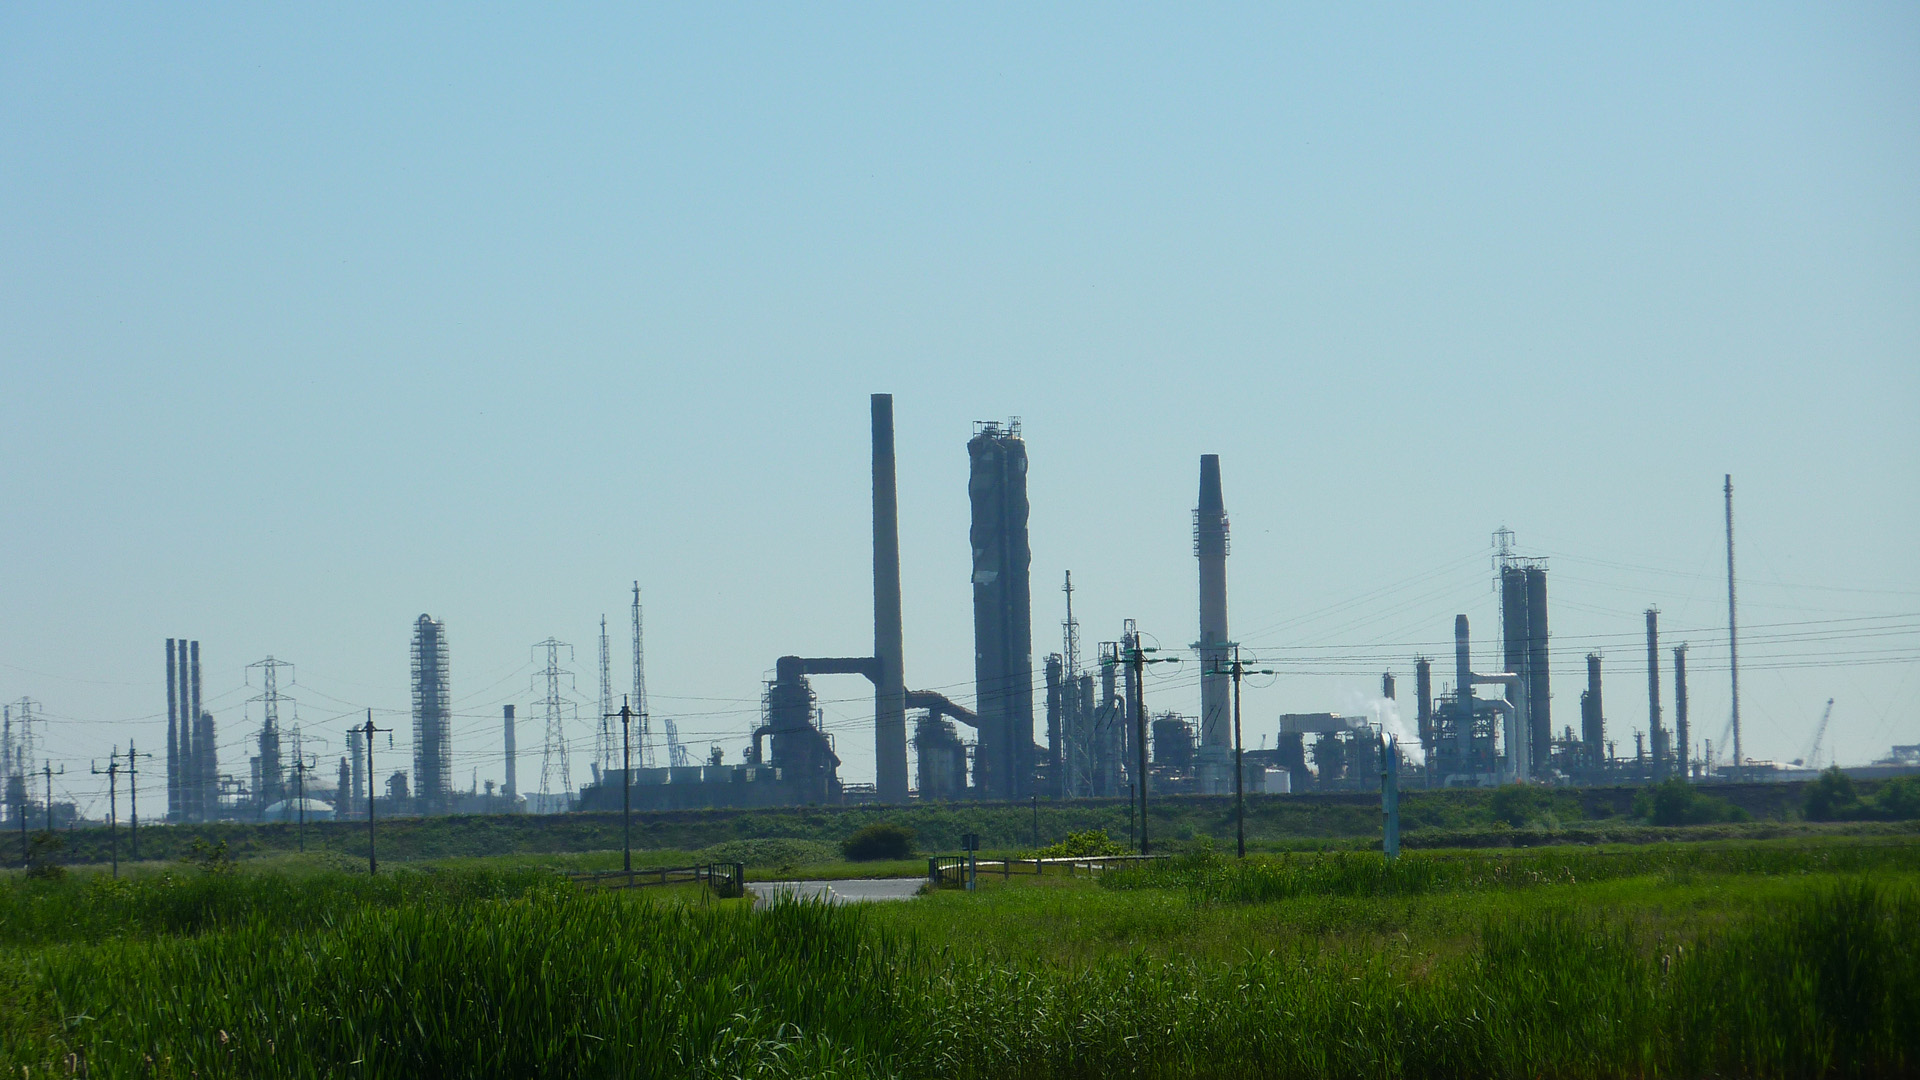
تصویر آرشیوی و نمادین از یک پالایشگاه (شمال تیز، بریتانیا، ۲۰۱۰)؛ مربوط به تأسیسات عربستان نیست. Richard Cooke / Geograph / Wikimedia Commons، مجوز CC BY-SA 2.0.
اوپکپلاس یکشنبه ۱۰ آبان (یکم نوامبر ۲۰۲۶) سهمیهها را بازبینی میکند، در حالی که عربستان، بزرگترین عضو گروه، طبق گزارش ماهانهی اوپک در سپتامبر حدود ۸٫۳۷ میلیون بشکه در روز تولید کرده؛ یعنی حدود ۲٫۱ میلیون بشکه کمتر از سهمیهی ۱۰٫۵ میلیونیاش. پرسش این تحلیل ساده است: وقتی مانع تولید نه سقف سهمیه، که مسیر دریایی، بیمه و زیرساخت است، تصمیم این نشست دقیقاً چه چیزی را در بازار تغییر میدهد؟
در این تحلیل اقتصادی میخوانید
در یک نگاه
- سهمیهی عربستان ۱۰٫۵ میلیون بشکه در روز است و در نشست ۱۲ مهر (۴ اکتبر) بدون تغییر ماند؛ تولید گزارششدهی سپتامبر حدود ۸٫۳۷ میلیون بود.
- سپاه پاسداران ۴ آبان تنگهی هرمز را «بسته» اعلام کرد و ۷ آبان از آتشگرفتن سه نفتکش روی «مسیر غیرمجاز» خبر داد؛ ایران بعداً شمار را چهار اعلام کرد و آمریکا روایت دیگری دارد.
- نفت برنت ۳۰ اکتبر (۸ آبان) حدود ۱۱۷٫۶۴ دلار بسته شد و ۲۸ اکتبر ۱۱۵٫۳۲ دلار؛ اوج جنگ تا امروز ۱۲۶٫۴۱ دلار در ۳۰ آوریل بوده است.
- هزینهی حمل یک ابرنفتکش از عربستان به چین حدود ۱٫۳۳ میلیون دلار در روز گزارش شده، در برابر ۸۰ تا ۱۲۰ هزار دلار پیش از جنگ.
- تز رونما: تصمیم سهمیه بیشتر پیام سیاسی و مبنای بازگشت پس از بازگشایی است تا اهرم عرضهی امروز.
فاصلهی تولید با سهمیه چقدر است؟
سهمیهی عربستان ۱۰٫۵ میلیون بشکه در روز است. در نشست ۱۲ مهر، هدف هر هفت عضوی که سهمیهشان بازبینی میشد ثابت ماند و بازبینی بعدی برای یکم نوامبر تعیین شد. تحلیلها در همان زمان نوشتند اعضای حاشیهی خلیج فارس اصلاً «قادر به رسیدن به سهمیهشان نیستند» و تثبیت سهمیه احتمالاً اثر کوتاهمدتی بر تولید ندارد.
| شاخص | عدد (میلیون بشکه در روز) | منبع و زمان |
|---|---|---|
| سهمیهی عربستان | ۱۰٫۵ | بدون تغییر در نشست ۴ اکتبر |
| تولید پیش از جنگ (اواخر ۲۰۲۵) | ۱۰٫۰۴۳ | دادهی اوپک |
| برآورد آژانس بینالمللی انرژی، ژوئیه | ۸٫۲۴ | برآورد خارجی |
| برآورد آژانس بینالمللی انرژی، اوت | ۵٫۹۷ | برآورد خارجی |
| گزارش خود عربستان برای اوت | ۶٫۲۴ | گزارش ارسالی به اوپک |
| سپتامبر | حدود ۸٫۳۷ | گزارش ماهانهی اوپک، ۲۱ مهر (۱۳ اکتبر) |
محاسبهی رونما: ۱۰٫۵ منهای ۸٫۳۷ حدود ۲٫۱۳ میلیون بشکه است؛ یعنی تولید سپتامبر نزدیک ۲۰ درصد زیر سهمیه بوده. نسبت به تولید پیش از جنگ هم حدود ۱٫۶۷ میلیون بشکه (۱۶٫۷ درصد) کمتر است. دو برآورد اوت (۵٫۹۷ و ۶٫۲۴) با هم ۰٫۲۷ میلیون بشکه اختلاف دارند و نشان میدهند اعداد این بازار هنوز با خطای برآورد همراهاند.
یک نکتهی دیگر هم از همین جدول بیرون میآید: اگر سهمیه همان ۱۰٫۵ میلیون باشد، تولید پیش از جنگ هم حدود ۰٫۴ میلیون بشکه زیر آن بود. یعنی سهمیه حتی پیش از بحران هم سقف الزامآوری برای ریاض نبود؛ هر چند سهمیهی آن دوره در منابع این تحلیل ذکر نشده و این فقط یک قرائت است.
چرا سقف سهمیه گلوگاه نیست؟
آنچه عربستان را از نفتفروشی بیشتر باز میدارد، بیشتر به راه رسیدن بشکه به خریدار برمیگردد. پیش از جنگ روزانه حدود ۱۳۸ عبور نفتکش از هرمز ثبت میشد؛ گزارشها میگویند پس از اعلام بستهشدن تنگه، این عدد ظرف ۷۲ ساعت به رقمهای تکرقمی رسیده است. صادرات نفت خام عربستان در اوت طبق دادههای ردیابی کشتی حدود ۳٫۲ میلیون بشکه در روز بود، پایینترین سطح در ۱۳ سال.
مسیر جایگزین هم محدودیت دارد. خط لولهی شرق به غرب ظرفیت طراحی حدود ۷ میلیون بشکه در روز دارد که حدود ۵ میلیون آن قابل صادرات گزارش شده؛ این خط ۲۰ شهریور (۱۱ سپتامبر) متوقف و ۳۱ شهریور دوباره راهاندازی شد و رسیدن به ظرفیت کامل «شش هفته یا بیشتر» زمان میبرد. پالایشگاه ۴۰۰ هزار بشکهای جازان هم از ۵ مرداد (۲۷ ژوئیه) پس از حملهی حوثیها تعطیل است. حوثیها ۵ آبان حملهی موشکی به راس تنوره را ادعا کردند؛ آرامکو میگوید آتش مهار شده و عملیات آسیب ندیده، و ائتلاف تنها از رهگیری دو موشک به سمت ریاض خبر داده است.
هزینهی مسیر: حمل، بیمه و تخفیف قیمت
حمل یک ابرنفتکش از عربستان به چین حدود ۱٫۳۳ میلیون دلار در روز گزارش شده، در حالی که پیش از جنگ ۸۰ تا ۱۲۰ هزار دلار بود؛ یعنی بین ۱۱ تا ۱۷ برابر. حق بیمهی ریسک جنگ ۶ تا ۱۰ درصد ارزش بدنهی کشتی برای هر عبور گزارش شده، در برابر حدود ۰٫۱ درصد پیش از جنگ؛ و باشگاههای بیمه از اسفند پوشش ریسک جنگ بدنه در خلیج فارس را کنار کشیدهاند و تا امروز بازنگرداندهاند. مسیر دور آفریقا هم ۱۰ تا ۱۴ روز و حدود یک تا دو میلیون دلار برای هر ابرنفتکش هزینه اضافه میکند.
سیاست قیمتگذاری آرامکو همین فشار را نشان میدهد. قیمت رسمی فروش نفت عربی سبک به آسیا برای نوامبر ۳ تا ۵ دلار زیر شاخص عمان/دبی تعیین شده، بزرگترین تخفیف از ژوئن ۲۰۲۰. برتری قیمتی این نفت نسبت به شاخص در آسیا از ۱۹٫۵ دلار بالاتر در مه به ۲ دلار پایینتر در سپتامبر رسیده است. قیمت برای شمالغرب اروپا ۳ دلار بالا رفته. خریداری که برای هر بشکه هزینهی مسیر و ریسک میدهد، با سهمیهی بالاتر نفت بیشتری نمیخرد.
نشست یکشنبه چه میتواند بگوید؟
در منابع این تحلیل هیچ کارشناسی افزایش سهمیه را برای یکم نوامبر پیشبینی نکرده است. پس محتملترین نتیجه ادامهی ثبات سهمیههاست. پرسش مهمتر این است که بیانیهی نشست چه میگوید: آیا سهمیه را بهعنوان مبنای بازگشت پس از بازگشایی حفظ میکند، آیا از رفتار اعضایی که کمتر تولید میکنند حرفی میزند، و آیا به بازار صادرات از مسیرهای جایگزین اشارهای دارد؟
بازار نفت به تصمیمهای اوپکپلاس واکنش تبلیغاتی هم نشان میدهد، اما قیمتهای هفتهی گذشته بیشتر ریشه در خبر هرمز دارند. گزارشها حرکت ۳۰ اکتبر را بخشی به نگرانی از گسترش درگیری پس از انتخابات میاندورهای آمریکا (۱۲ آبان) نسبت دادهاند. ایران ۶ آبان گفته اگر آمریکا محاصرهی متقابل را بردارد، هرمز ظرف چهار تا پنج روز بازگشاییپذیر است؛ این ادعا تأیید مستقل نشده و شاخص اصلی عرضه همچنان در اختیار همین گره دیپلماتیک است.
اثر روی قیمت و معیشت
اثر این بحران فقط در بازار نفت نمیماند. در آمریکا میانگین قیمت بنزین ۲۶ اکتبر حدود ۴٫۲۸ دلار در هر گالن بود و تورم مصرفکنندهی سپتامبر ۳٫۷ درصد؛ قیمت گاز در اروپا هم ۶ آبان برای نخستین بار از ۲۰۲۲ از ۱۰۰ یورو در مگاواتساعت گذشت و ذخیرهی گاز اروپا ۷۴٫۶ درصد بود، در برابر حدود ۸۹ درصد میانگین پنجساله. پس مخاطب نشست یکشنبه فقط معاملهگران نفت نیستند؛ سیاستگذاران انرژی و تورم در چند اقتصاد بزرگ هم هستند.
قویترین دیدگاه مخالف: سهمیه هنوز مهم است
مدافعان اهمیت سهمیه میتوانند چند استدلال بیاورند. اول، تولید عربستان از اوت تا سپتامبر بنا بر برآوردهای موجود بهسرعت بالا آمده؛ اگر این روند ادامه یابد، سقف ۱۰٫۵ میلیون زودتر از انتظار گیرنده میشود. دوم، بازارها هر پیامی از بزرگترین تولیدکنندهی ظرفیت اضافی را قیمتگذاری میکنند؛ حتی تثبیت سهمیه سیگنال است. سوم، سهمیهی هر عضو مبنای تقسیم سهم بازار پس از بازگشایی است و رقابت اعضا بر سر آن از حالا شروع شده.
نقطهی قوت این دیدگاه آن است که جنگها پایان دارند و سهمیهها تا آن زمان باقی میمانند. ضعفش آن است که شاهدی نشان نمیدهد شکاف ۲ میلیون بشکهای بهخاطر نبودِ مجوز تولید باشد، نه محدودیت فیزیکی؛ و منبع اصلی دادهها هم میگوید ریاض «از نظر فیزیکی نمیتواند عرضه را بالا ببرد». این جمله ادعای یک گزارش است و مستقل تأیید نشده.
چه نامعلوم است
هیچیک از منابع قابلخواندن ظرفیت اضافی مؤثر عربستان را عدد ندادهاند. تعداد دقیق نفتکشهای آسیبدیده در حادثهی ۷ آبان روشن نیست؛ ایران سه و بعد چهار گفته و آمریکا میگوید مینها را «بیسروصدا» پاک کرده بود. اینکه آسیب راس تنوره چه بوده هم میان ادعای حوثیها و روایت آرامکو اختلاف دارد. مهمتر از همه، متن بیانیهی نشست یکشنبه هنوز نیامده و نمیتوان از آن نتیجه گرفت.
پس نتیجه چیست؟
پشتوانهی قویتر با این قرائت است که سهمیهی عربستان امروز عامل تعیینکنندهی عرضه نیست و تصمیم یکشنبه، هر چه باشد، پیام سیاسی و مبنای دوران پس از بازگشایی را میسازد. شاخصهایی که این نتیجه را عوض میکنند: گزارش ماهانهی اکتبر اوپک (اگر تولید عربستان به ۱۰ میلیون نزدیک شود، سهمیه بحرانی میشود)، شمار عبورهای روزانه از هرمز، بازگشت پوشش بیمهی ریسک جنگ، و لحن بیانیهی اوپکپلاس دربارهی «جبران» تولید.
جمعبندی رونما
آنچه میدانیم: سهمیهی عربستان ۱۰٫۵ میلیون بشکه است؛ تولید سپتامبر حدود ۸٫۳۷ میلیون گزارش شده؛ هرمز طبق اعلام سپاه بسته است و هزینهی حمل و بیمه چند برابر شده؛ برنت بالای ۱۱۵ دلار است.
آنچه نمیدانیم: ظرفیت واقعی مازاد، شمار دقیق خسارتهای ۷ آبان، و آنچه نشست یکشنبه اعلام میکند.
شاخصهای رصد: گزارش اکتبر اوپک، عبور روزانهی نفتکشها از هرمز، قیمت رسمی آرامکو برای دسامبر، ذخیرهی گاز اروپا.
شاید برای شما هم سوال باشد:
سهمیهی نفت عربستان در اوپکپلاس چقدر است؟
۱۰٫۵ میلیون بشکه در روز، بدون تغییر در نشست ۱۲ مهر (۴ اکتبر)؛ بازبینی بعدی ۱۰ آبان (یکم نوامبر) است.
تولید واقعی عربستان چقدر است؟
طبق گزارش ماهانهی اوپک، حدود ۸٫۳۷ میلیون بشکه در روز در سپتامبر؛ یعنی حدود ۲٫۱ میلیون کمتر از سهمیه. پیش از جنگ، در اواخر ۲۰۲۵، حدود ۱۰٫۰۴۳ میلیون بود.
چرا عربستان تولیدش را به سهمیه نمیرساند؟
گزارشها از بستهشدن تنگهی هرمز، هزینهی چند برابری حمل و بیمه، ظرفیت محدود خط لولهی شرق به غرب و تعطیلی پالایشگاه جازان میگویند؛ نه کمبود مجوز.
قیمت برنت اکنون چقدر است؟
۳۰ اکتبر (۸ آبان) برنت حدود ۱۱۷٫۶۴ دلار و وستتگزاس اینترمدیت حدود ۱۰۴٫۱۲ دلار بسته شد. اوج جنگ تا امروز ۱۲۶٫۴۱ دلار در ۳۰ آوریل بود.
منابع و راستیآزمایی رونما
- «محاسبهی رونما» یعنی حسابی که روی اعداد منبع انجام شده و رقم رسمی نیست.
- همهی اعداد و ادعاهای تولید، سهمیه، حمل، بیمه و قیمت از دو گزارش یادشده آمدهاند که خودشان به منابعی چون اوپک، آژانس بینالمللی انرژی، کپلر، آرامکو و ردیابهای دریایی ارجاع میدهند؛ متن آن منابع دستاول در دسترس نبود.
- عنوان یکی از گزارشها، اختلاف ۴٫۵ میلیون بشکهای را مطرح کرده، اما متن همان گزارش و اعداد آن با ۲٫۱ میلیون سازگارند؛ همین عدد بهکار رفته است.
- ادعای مربوط به راس تنوره و شمار نفتکشها و بازگشایی هرمز در چهار تا پنج روز مستقل تأیید نشده است. گزارش یک شبکهی خبری آمریکایی و یک تحلیل بانکی دربارهی همین موضوع باز نشد.
مطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵