
بدهکار غیرجاری دیگر وام و دستهچک نمیگیرد و جریمه دیرکردش بالاتر میرود
بانک مرکزی دستورالعمل تازه وصول مطالبات غیرجاری را ابلاغ کرده است؛ جریمه دیرکرد ۶ تا ۱۲ واحد درصد بالاتر از نرخ سود قرارداد تعیین شده و بانکها نباید به بدهکار تعیینتکلیفنشده وام، کارت اعتباری و دستهچک بدهند.
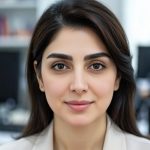
عکس آرشیوی: عبور یک رهگذر از کنار ساختمان بانک مرکزی ایران در تهران، ۱۰ مرداد ۱۳۹۸ (۱ اوت ۲۰۱۹)؛ تصویر به رویدادهای آبان ۱۴۰۵ ارتباط زمانی ندارد. عکس: نازنین طباطبایی / WANA از طریق رویترز
بانک مرکزی دستورالعمل تازهی وصول مطالبات غیرجاری را در بخشنامهی شماره ۰۵/۲۰۶۷۷۵ مورخ ۱۱ آبان ۱۴۰۵ به شبکه بانکی ابلاغ کرده است. به گزارش رسانههای اقتصادی، جریمهی دیرکرد بر اساس مدت تأخیر و نوع قرارداد، ۶ تا ۱۲ واحد درصد بالاتر از نرخ سود قرارداد تعیین شده و بانکها باید به بدهکار تعیینتکلیفنشده وام جدید، کارت اعتباری و دستهچک ندهند.
در این خبر اقتصادی میخوانید
در یک نگاه
- دستورالعمل جدید با بخشنامهی ۰۵/۲۰۶۷۷۵ در ۱۱ آبان ۱۴۰۵ ابلاغ و از همان تاریخ لازمالاجرا شده است.
- در تسهیلات غیرمشارکتی، جریمهی دیرکرد تا دو ماه تأخیر برابر نرخ سود قرارداد بهعلاوه ۶ واحد درصد است و تا ۱۲ واحد درصد برای مطالبات مشکوکالوصول بالا میرود.
- نرخ وجه التزام قرضالحسنه ۱۲ درصد تعیین شده است.
- گشایش اعتبار اسنادی برای بدهکار تعیینتکلیفنشده فقط با پیشپرداخت ۱۰۰ درصدی و صدور ضمانتنامه فقط با سپردهی نقدی معادل کل مبلغ ممکن است.
- این دستورالعمل جای آییننامهی ۱۳۹۴ (با اصلاحات ۱۳۹۸) را گرفته است.
جریمهی دیرکرد چگونه محاسبه میشود؟
در تسهیلات غیرمشارکتی، وجه التزام تأخیر تأدیهی دین برابر نرخ سود مندرج در قرارداد بهعلاوهی مقدار ثابتی است که با طبقهبندی مطالبه بالا میرود. در تسهیلات مشارکتی مبنا «حداکثر نرخ سود مورد انتظار» ابلاغی بانک مرکزی در زمان انعقاد قرارداد است و ۶ تا ۱۲ واحد درصد به آن اضافه میشود. برای اعتبار اسنادی و ضمانتنامهی پرداختشده، تا دو ماه پس از پرداخت ۸ واحد درصد و پس از آن ۱۲ واحد درصد به حداکثر نرخ سود عقود غیرمشارکتی افزوده میشود.
| وضعیت مطالبه | افزوده بر نرخ سود قرارداد |
|---|---|
| تأخیر تا دو ماه از سررسید | ۶ واحد درصد |
| سررسیدگذشته | ۸ واحد درصد |
| معوق | ۱۰ واحد درصد |
| مشکوکالوصول | ۱۲ واحد درصد |
چه خدماتی از بدهکار گرفته میشود؟
تا زمان تسویه یا تعیینتکلیف کامل مطالبات غیرجاری، مؤسسهی اعتباری نباید تسهیلات جدید بدهد، کارت اعتباری صادر کند یا تعهد تازهای ایجاد کند. تحویل دستهچک و افتتاح حساب جاری جدید هم برای این مشتریان ممنوع است و بانکها پیش از ارائهی خدمت باید وضعیت محرومیت مشتری را از بانک مرکزی استعلام کنند. بانکها همچنین باید سابقهی چک برگشتی رفع سوءاثرنشده، ماندهی مطالبات جاری و غیرجاری و ایفای تعهدات ارزی را پیش از اعطای تسهیلات بررسی کنند.
تکلیف بانکها و امکان بخشودگی
سامانههای بانکی باید انتقال ماندهی مطالبات به سرفصلهای سررسیدگذشته، معوق و مشکوکالوصول را خودکار انجام دهند و اطلاعات اعطای تسهیلات برای بانک مرکزی و مدیران بانک بهصورت برخط قابل مشاهده باشد. هیئتمدیره باید کمیتهی دائمی وصول مطالبات تشکیل دهد و مدیرعامل هر ماه گزارش روند وصول را به هیئتمدیره و بانک مرکزی بدهد. بانکها میتوانند مطالبات غیرجاری را به شرکتهای ساماندهی و وصول مطالبات واگذار یا بفروشند.
در صورت تسویهی نقدی و کامل، هیئتمدیره میتواند بخشی از وجه التزام را حداکثر تا مابهالتفاوت نرخ وجه التزام و نرخ سود قرارداد ببخشد. بانک مرکزی نیز نرخها را در صورت لزوم با تصمیم هیئتعامل قابل تغییر اعلام کرده است.
پیشینه و آنچه هنوز روشن نیست
بانک مرکزی در اردیبهشت ۱۴۰۵ و پس از جنگ، جریمهی دیرکرد تسهیلات خرد تا سقف ۷ میلیارد ریال را برای بازهی ۹ اسفند ۱۴۰۴ تا ۹ اردیبهشت ۱۴۰۵ بخشیده بود؛ این مساعدت موقت بود و در گزارشهای دستورالعمل جدید به ادامهی آن اشارهای نشده است. متن کامل بخشنامهی ۱۱ آبان در منابع رسمی بانک مرکزی بررسی نشد و اعداد این خبر بر پایهی گزارشهای رسانهای از متن آن است. اثر دستورالعمل بر حجم مطالبات غیرجاری هم هنوز با دادهی رسمی سنجیده نشده است. مقررات مشابهی دربارهی بنگاههای دارای چک برگشتی یا بدهی غیرجاری پیشتر در ضوابط کارت تأمینیار تولید هم دیده شده بود.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی خبرگزاری مهر — ضوابط جدید جریمه دیرکرد و محرومیت بدهکاران بانکی ابلاغ شد — ۱۲ آبان ۱۴۰۵
- منبع تکمیلی تجارتنیوز — ضوابط جدید جریمه دیرکرد و محرومیت بدهکاران بانکی ابلاغ شد — ۱۲ آبان ۱۴۰۵
- منبع تکمیلی بانک مرکزی — بخشودگی جریمه دیرکرد تسهیلات خرد تا ۷ میلیارد ریال — ۱۹ اردیبهشت ۱۴۰۵
- منبع تکمیلی بانک مرکزی — آییننامه وصول مطالبات غیرجاری مؤسسات اعتباری (ریالی و ارزی)
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
مطالب مرتبط
 صنعت و تجارت · ۱۳ آبان ۱۴۰۵
مجلس برای صادرات یک میلیون تن سیب آذربایجانغربی هدف گذاشت، صادرکنندگان از گرانی حمل میگویند
 اقتصاد · ۱۳ آبان ۱۴۰۵
پرداخت مطالبات فروشگاههای کالابرگ به رسیدن پول از بودجه و بانک مرکزی بستگی دارد
 ایران · ۱۳ آبان ۱۴۰۵