اختلاف ۶ به ۳ در بانک مرکزی استرالیا؛ آیا نرخ بهره ۴٫۸۵ درصدی اقتصاد را به رکود میکشاند؟
صورتجلسه ۱۷ نوامبر بانک مرکزی استرالیا اختلاف ۶ به ۳ اعضا بر سر افزایش نرخ بهره به ۴٫۸۵ درصد را آشکار کرد؛ اکثریت نگران تورم و اقلیت نگران رکود و بیکاری است.
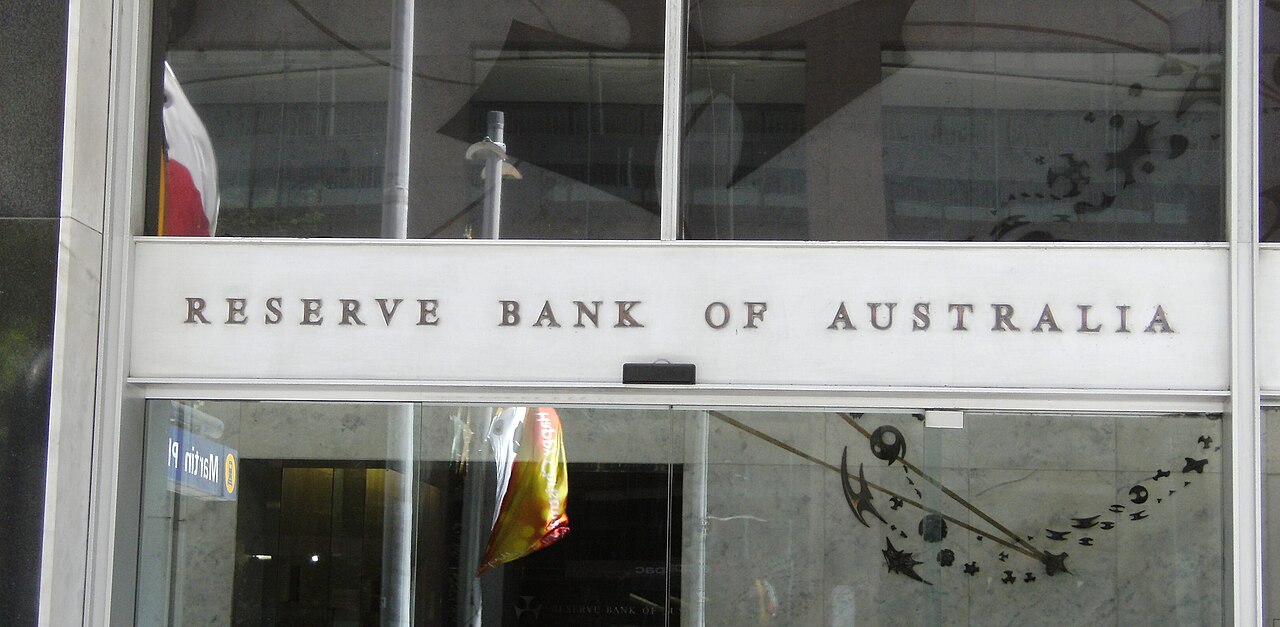
تابلوی بانک مرکزی استرالیا در سیدنی، نوامبر ۲۰۰۸؛ تصویر آرشیوی، نه نشست تصمیمگیری ۲۰۲۶. عکس Danausi / Wikimedia Commons، مالکیت عمومی. https://commons.wikimedia.org/wiki/File:RBA2.jpg
صورتجلسه تازه بانک مرکزی استرالیا که سهشنبه ۱۷ نوامبر ۲۰۲۶ منتشر شد، اختلاف مهمی را در هیئت سیاست پولی آشکار کرد: شش عضو از افزایش نرخ بهره به ۴٫۸۵ درصد حمایت کردند و سه عضو ترجیح دادند برای مشاهده اثر افزایشهای قبلی دست نگه دارند. این رأی در نشست ۳ نوامبر گرفته شده بود؛ رویداد تازه امروز انتشار استدلالهای دو طرف و هشدار صریح اقلیت درباره خطر رکود شدیدتر است.
در این خبر اقتصادی میخوانید
- ۱آنچه باید بدانیم
- ۲چه چیزی در صورتجلسه امروز روشن شد؟
- ۳استدلال شش عضو موافق افزایش نرخ چه بود؟
- ۴چرا سه عضو مخالف هشدار رکود دادند؟
- ۵تورم و اشتغال چه تصویری نشان میدهند؟
- ۶نقش سرمایهگذاری هوش مصنوعی و مراکز داده چیست؟
- ۷پیامد تصمیم برای دلار استرالیا و بازارهای مالی
- ۸چرا این خبر برای بازار جهانی اهمیت دارد؟
آنچه باید بدانیم
- بانک مرکزی استرالیا در ۳ نوامبر نرخ بهره سیاستی را ۲۵ واحد پایه، از ۴٫۶۰ به ۴٫۸۵ درصد افزایش داد؛ این نرخ از ۴ نوامبر اجرا شد.
- صورتجلسه رسمی این نشست در ۱۷ نوامبر منتشر شد و نشان داد رأی موافقان و مخالفان بهترتیب شش و سه بوده است.
- اکثریت معتقد بودند خطر ناکافیبودن سختگیری پولی، با توجه به تورم ماندگار، بیشتر از خطر سختگیری بیش از حد است.
- اقلیت هشدار داد افزایشهای پیشین هنوز بهطور کامل در اقتصاد نمایان نشده و افزایش بیشتر ممکن است افت اقتصادی و بیکاری را تشدید کند.
- در پیشبینی کارکنان بانک، بازگشت تورم به نقطه میانی هدف ۲ تا ۳ درصدی تا میانه ۲۰۲۸ به تعویق افتاده است.
چه چیزی در صورتجلسه امروز روشن شد؟
بانک مرکزی استرالیا در نشست دوم و سوم نوامبر بر سر دو گزینه بحث کرد: افزایش ۲۵ واحد پایه یا حفظ نرخ قبلی. آنچه امروز با انتشار صورتجلسه روشن شد، وزن نگرانیهای متضاد میان اعضاست. شش عضو عقیده داشتند رشد فشارهای تورمی آیندهنگر و احتمال بالاتررفتن نرخ بهره خنثی، سیاست پولی را شاید کمتر از حد لازم محدودکننده کرده باشد. سه عضو دیگر خواهان فرصت بیشتر برای سنجش پیامد افزایشهای قبلی بودند.
از نظر روش گزارشگری، این تصمیم نباید بهعنوان «افزایش تازه نرخ بهره در ۱۷ نوامبر» عرضه شود؛ افزایش مربوط به ۳ نوامبر است. انتشار صورتجلسه به بازار امکان میدهد بفهمد چرا تصمیم گرفته شد و آیا احتمال افزایش بعدی بیشتر یا کمتر شده است.
استدلال شش عضو موافق افزایش نرخ چه بود؟
طبق سند رسمی بانک مرکزی، تورم در سهماهه سپتامبر بالاتر از انتظار بود؛ گرچه قیمت سوخت در شوک تورم کل نقش بزرگی داشت، فشار تورمی زیربنایی نیز گستردهتر از تصور قبلی ارزیابی شد. رشد قیمت خدمات قابلمبادله در بازار و فشار ظرفیت تولید داخلی از عواملی بودند که اکثریت به آن توجه کرد.
همچنین اعضا با نشانههای متناقضی از شرایط مالی روبهرو بودند. افزایش هزینه تأمین مالی بر برخی شرکتها فشار وارد کرده بود، اما استمرار تقاضا و رشد سرمایهگذاری، بهخصوص در مراکز داده، میتوانست به معنی محدودکنندگی ناکافی سیاست باشد. در چنین وضعیتی اکثریت ترجیح داد خطر تثبیت تورم بالا را جدیتر بگیرد.
چرا سه عضو مخالف هشدار رکود دادند؟
اقلیت هیئت سیاست پولی بر این استدلال تکیه کرد که مجموع افزایشهای قبلی نرخ بهره هنوز بهطور کامل به مخارج خانوار، بازار مسکن و استخدام منتقل نشده است. آنها معتقد بودند بهتر است مدتی صبر کنند تا اثر افزایش ۱۰۰ واحد پایهای پیشین مشخص شود. این اعضا در مقایسه با اکثریت وزن بیشتری برای خطر کاهش رشد اقتصادی و افزایش بیکاری قائل بودند.
نگرانی اصلی مخالفان احتمال وقوع افت اقتصادی شدیدتر از پیشبینی بود. این اختلاف به معنی پیشبینی قطعی رکود نیست؛ بلکه نشان میدهد حتی درون هیئت تصمیمگیرنده، برآورد هزینههای سیاست سختگیرانه یکسان نیست. سیاست پولی با تأخیر عمل میکند و تصمیم امروز میتواند اثرات مهمی در ماههای آینده داشته باشد.
تورم و اشتغال چه تصویری نشان میدهند؟
در بیانیه ۳ نوامبر بانک مرکزی آمده بود که تورم در سال پیش رو بالاتر از سه درصد پیشبینی میشود و برگشت به دامنه هدف دیرتر از برآورد قبلی رخ خواهد داد. صورتجلسه جدید نیز بازگشت به نقطه میانی هدف را حدود میانه ۲۰۲۸ مطرح میکند. افزون بر فشار سوخت و کالا، هزینه خدمات و تقاضای داخلی در کانون توجه قرار دارد.
در سمت دیگر، نرخ بیکاری بیش از آنچه بانک انتظار داشت افزایش یافته و پیشبینی بیکاری دو سال آینده بالاتر رفته است. با این حال برآورد جدید بانک از وضعیت اشتغال کامل موجب شده این افزایش لزوماً نشانه رفع فشار تورمی بازار کار تلقی نشود. چنین ابهامی توضیح میدهد چرا اختلاف اعضا همچنان باقی است.
نقش سرمایهگذاری هوش مصنوعی و مراکز داده چیست؟
صورتجلسه به رشد سرمایهگذاری مرتبط با مراکز داده بهعنوان یکی از محرکهای دورنمای رشد در کوتاهمدت اشاره میکند. این سرمایهگذاری میتواند تقاضا برای ساختوساز، تجهیزات الکتریکی و زیرساخت را تقویت کند. در مقابل، برخی فعالان این صنعت با افت ارزش سهام و افزایش فاصله بازده اعتباری روبهرو شدهاند؛ نشانهای از اینکه دسترسی به تأمین مالی برای همه شرکتها یکسان نیست.
بنابراین نمیتوان صرفاً از افزایش مخارج هوش مصنوعی نتیجه گرفت که اقتصاد بدون خطر رشد میکند. در سطح کلان، پروژههای زیرساختی ممکن است تقاضا را بالا ببرند، اما در سطح شرکتها هزینه بدهی و نگرانی از بازده سرمایهگذاری میتواند فشارزا باشد.
پیامد تصمیم برای دلار استرالیا و بازارهای مالی
در نظریه اقتصادی، نرخ بهره بالاتر در مقایسه با کشورهای دیگر ممکن است از جذابیت نگهداری داراییهای دلاری استرالیا حمایت کند؛ با این حال مسیر واقعی ارز به انتظارات قبلی معاملهگران، تقاضای جهانی برای ریسک، قیمت مواد خام و پیشبینی تصمیمهای آتی وابسته است. بنابراین از صورتجلسه نمیتوان جهت قطعی دلار استرالیا یا بورس سیدنی را استنتاج کرد.
برای خانوارهای دارای وام متغیر، نرخ سیاستی بالاتر میتواند با گذشت زمان به افزایش هزینه تأمین مالی منجر شود؛ در بازار مسکن نیز امکان دارد تقاضای اعتباری تضعیف شود. زمان و شدت انتقال این اثر به قراردادهای بانکها و رفتار مصرفکنندگان بستگی دارد.
چرا این خبر برای بازار جهانی اهمیت دارد؟
استرالیا از صادرکنندگان مهم مواد معدنی و انرژی است. تغییر شرایط مالی و رشد این کشور میتواند برای تحلیل تقاضای داخلی، سرمایهگذاری و جریان سرمایه بینالمللی اهمیت داشته باشد. اما پیوند آن با قیمت کالاهای جهانی پیچیده است و قیمت سنگآهن یا زغالسنگ عمدتاً به تقاضای بازارهای بزرگ، از جمله چین، نیز وابسته است.
همزمان تجربه استرالیا نمونهای از مسئله فراگیر بانکهای مرکزی است: چگونه تورم ناشی از انرژی و فشار عرضه را مهار کنند، بیآنکه هزینه تأمین مالی به افت شدید اشتغال منجر شود؟ پاسخ سیاستگذاران یکسان نیست و باید تفاوت شرایط هر کشور را رعایت کرد.
جلسه بعدی و سناریوهای پیش رو
بر اساس تقویم رسمی بانک مرکزی استرالیا، تصمیم بعدی نرخ بهره برای ۸ دسامبر ۲۰۲۶ برنامهریزی شده است. انتشار دادههای تورم ۲۵ نوامبر و اطلاعات تازه اشتغال و مخارج میتوانند بر ارزیابی بانک اثر بگذارند.
سناریوی تثبیت: اگر اثر افزایشهای قبلی آشکار شود و فشار تورمی فروکش کند، بانک ممکن است نرخ ۴٫۸۵ درصد را برای ارزیابی بیشتر نگه دارد. سناریوی افزایش دوباره: اگر تورم ماندگارتر شود و انتظارات تورمی بالا برود، احتمال سختگیری بیشتر مطرح خواهد بود. سناریوی خطر رشد: اگر بیکاری و افت فعالیت اقتصادی سریعتر از پیشبینی افزایش یابد، استدلال سه عضو مخالف وزن بیشتری پیدا میکند. هیچیک از این مسیرها تصمیم قطعی نشست آینده نیست.
جمعبندی
خبر مهم ۱۷ نوامبر افزایش دوباره نرخ بهره نیست، بلکه انتشار جزئیات اختلاف شش عضو موافق و سه عضو مخالف تصمیم پیشین است. اکثریت نگران چسبندگی تورم و ناکافیبودن محدودیتهای مالیاند؛ اقلیت نگران تأخیر اثر نرخهای بالا و خطر رکود. دادههای تورم و اشتغال آینده مشخص خواهند کرد کدام استدلال تقویت میشود.
منابع و روش راستیآزمایی
- بانک مرکزی استرالیا، متن رسمی صورتجلسه نشست ۳ نوامبر؛ منتشرشده در ۱۷ نوامبر ۲۰۲۶
- بانک مرکزی استرالیا، بیانیه تصمیم نرخ بهره ۳ نوامبر
- تقویم رسمی بانک مرکزی، زمان انتشار صورتجلسه و نشست بعدی
- رویترز، گزارش ۱۷ نوامبر درباره صورتجلسه و اختلاف اعضا
تصمیم ۳ نوامبر از انتشار صورتجلسه ۱۷ نوامبر تفکیک شده است؛ سناریوها تحلیل تحریریهاند و پیشبینی قطعی بانک مرکزی نیستند.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی بانک مرکزی استرالیا، متن رسمی صورتجلسه نشست ۳ نوامبر؛ منتشرشده در ۱۷ نوامبر ۲۰۲۶
- منبع تکمیلی بانک مرکزی استرالیا، بیانیه تصمیم نرخ بهره ۳ نوامبر
- منبع تکمیلی تقویم رسمی بانک مرکزی، زمان انتشار صورتجلسه و نشست بعدی
- منبع تکمیلی رویترز، گزارش ۱۷ نوامبر درباره صورتجلسه و اختلاف اعضا
اعتبارسنجی
پیوند تأیید همین خبرنویسنده اقتصادی Economic Writerr متمرکز بر تحلیل بازارها، سیاستهای پولی و اثر تصمیمات اقتصادی بر زندگی روزمره.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.
از مهمترین خبرها و تحلیلها عقب نمانید
خلاصه خبرها و تحلیلهای رونما را هر روز در ایمیل خود دریافت کنید.