چین نرخهای اصلی وامدهی را برای هجدهمین ماه ثابت گذاشت
بانک مرکزی چین جمعه ۲۰ نوامبر ۲۰۲۶ نرخ مبنای وام یکساله را در سطح ۳ درصد و نرخ وام پنجساله و بیشتر را در سطح ۳٫۵ درصد حفظ کرد. این هجدهمین ماه…
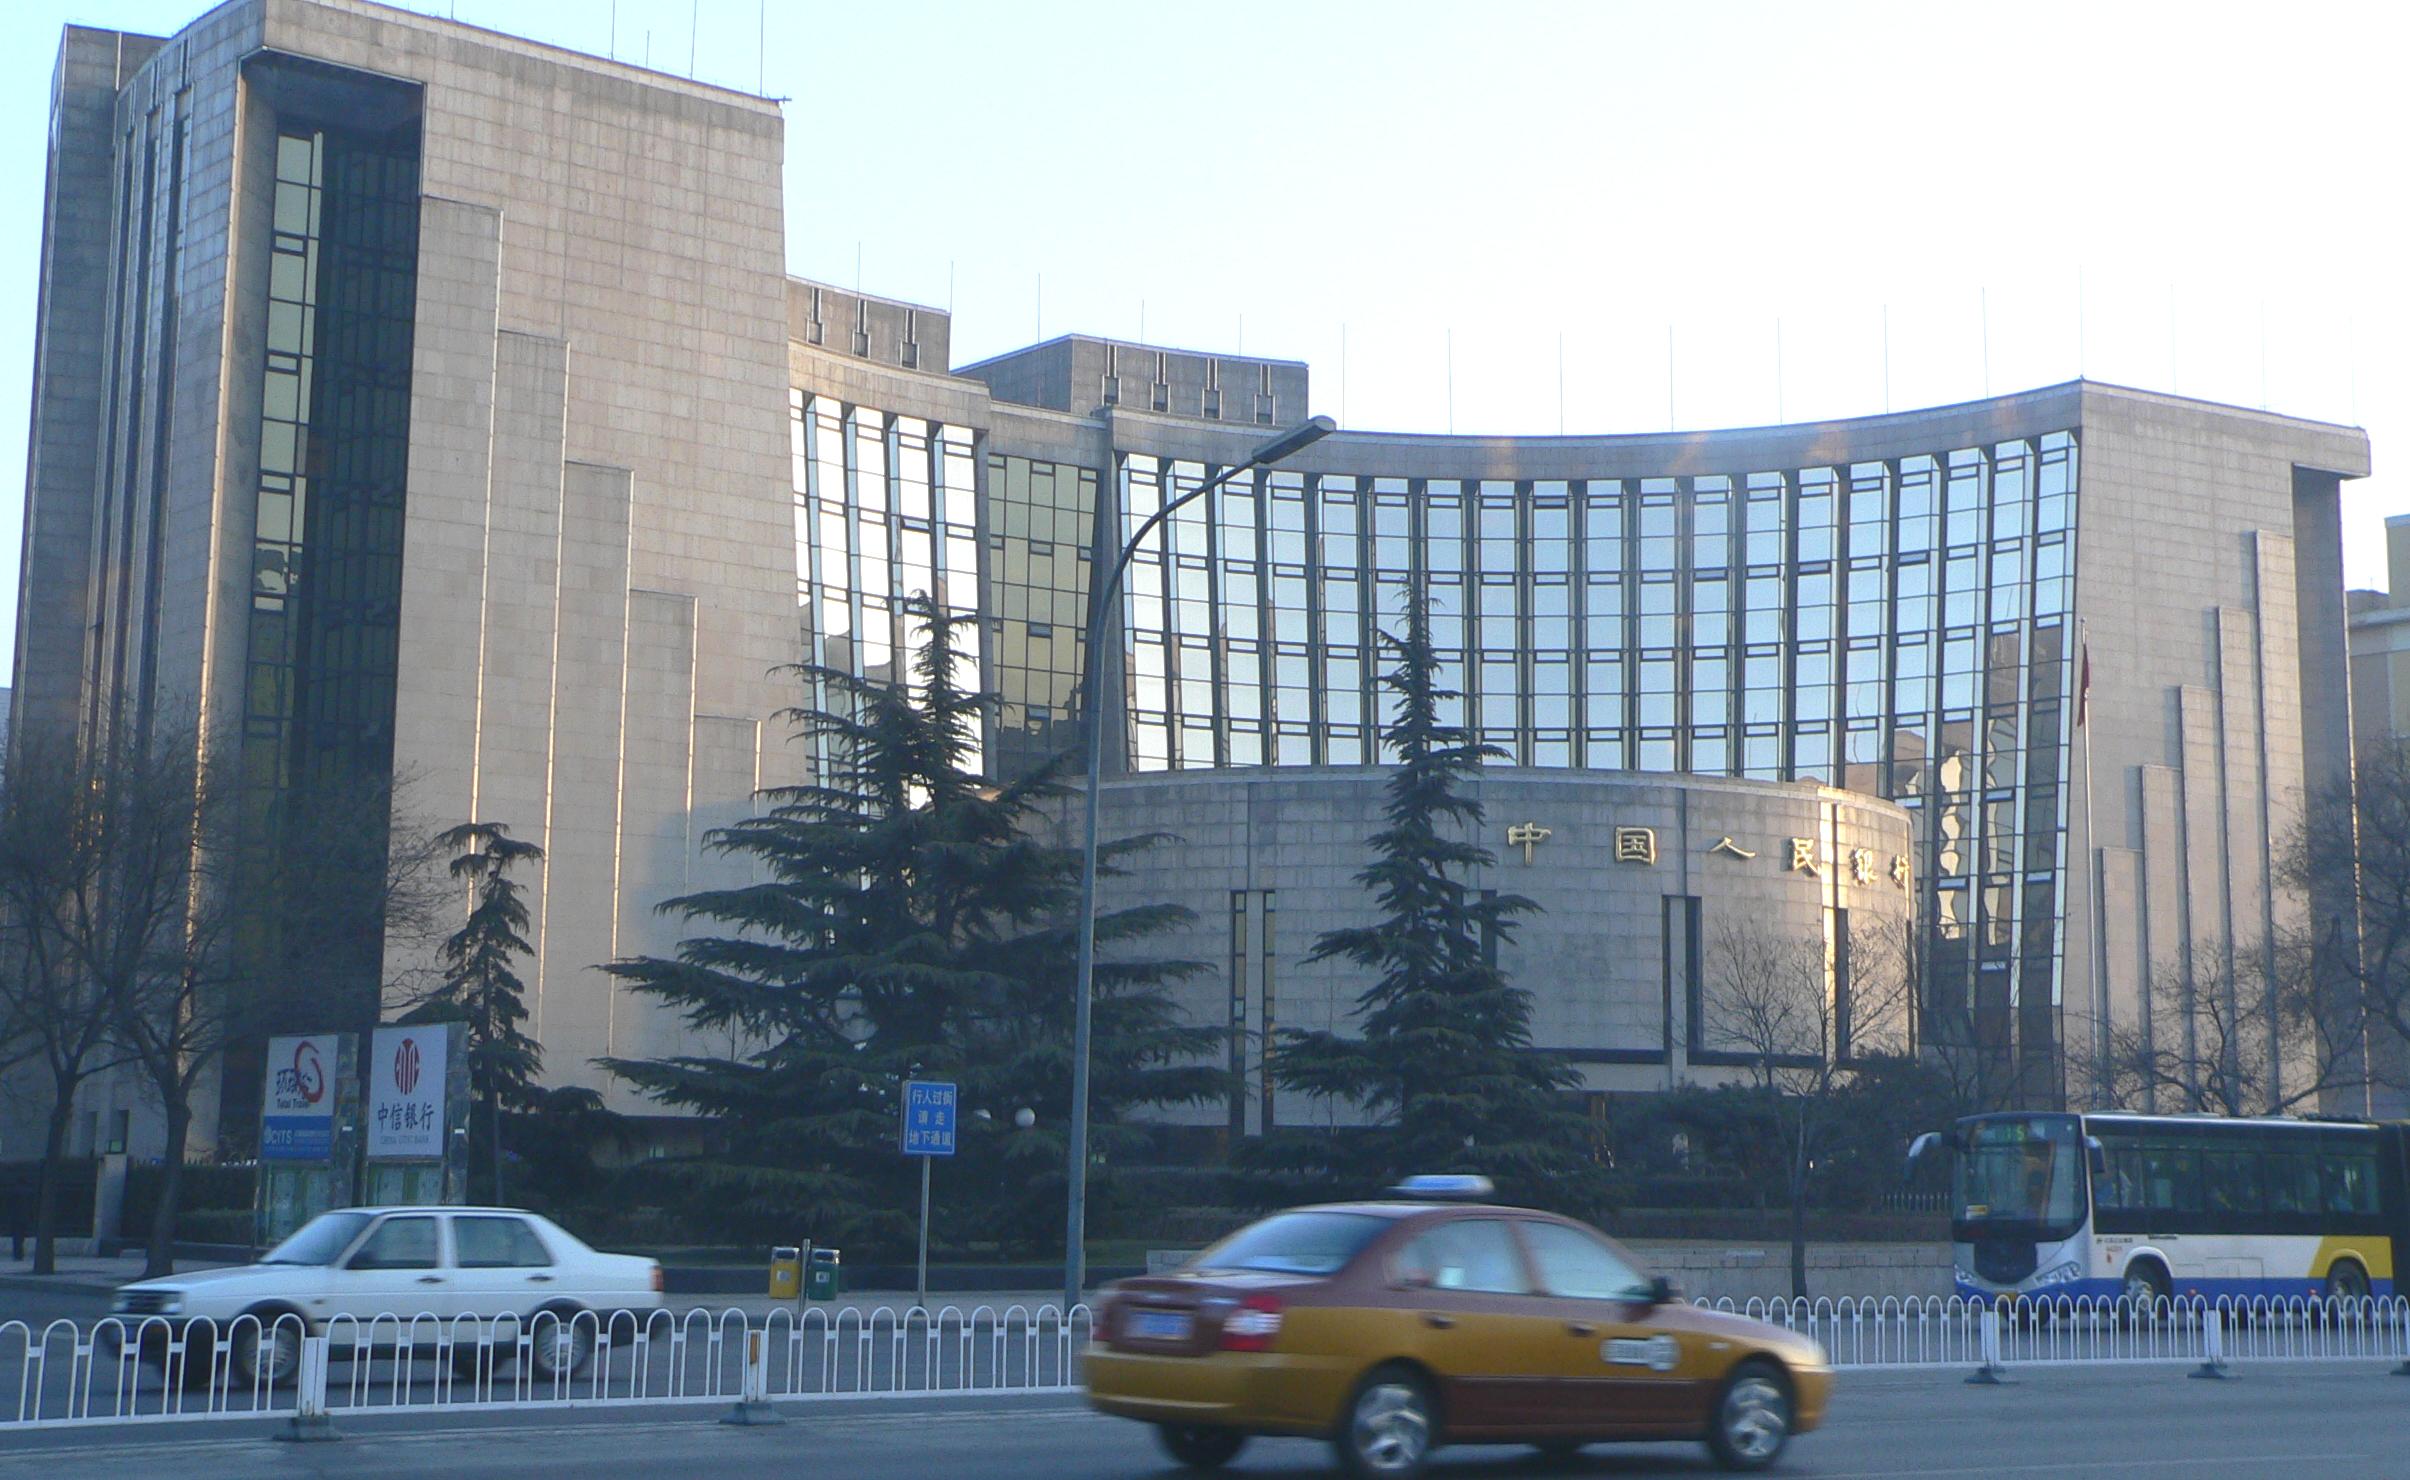
ساختمان مرکزی بانک خلق چین در پکن. عکس: Yongxinge / Wikimedia Commons؛ ویرایش: Dr. Meierhofer. مجوز CC BY-SA 3.0. نسخه 16:9 (320×180) توسط وردپرس Runama تولید شده است.
بانک مرکزی چین جمعه ۲۰ نوامبر ۲۰۲۶ نرخ مبنای وام یکساله را در سطح ۳ درصد و نرخ وام پنجساله و بیشتر را در سطح ۳٫۵ درصد حفظ کرد. این هجدهمین ماه پیاپی بدون تغییر در نرخهای یادشده است.
این نرخها که با عنوان LPR شناخته میشوند در قیمتگذاری بسیاری از وامهای بانکی و تسهیلات مسکن نقش دارند. در نظرسنجی رویترز پیش از تصمیم، ۲۳ نفر از ۲۸ فعال بازار انتظار ثبات هر دو نرخ را داشتند و پنج نفر احتمال کاهش حداقل یکی از نرخها را مطرح کرده بودند.
بانک مرکزی چین در تنظیم چارچوب سیاست پولی به نرخ بازخرید معکوس شبانه وزن بیشتری داده است. ازاینرو ثابت ماندن LPR لزوماً به معنی ثابت ماندن همه ابزارهای نقدینگی و اعتبار در اقتصاد چین نیست. ضعف مصرف داخلی و کندی تولید صنعتی در تصمیمهای آتی اهمیت خواهد داشت.
ثبات نرخ وام در کنار تغییر چارچوب پولی چین
نرخ وام مبنا در چین از پیشنهاد نرخ توسط بانکهای منتخب و انتشار ماهانه آن از طریق مرکز بینبانکی شکل میگیرد. نرخ یکساله بیشتر در وامهای بنگاهها و خانوارها کاربرد دارد، درحالیکه نرخ پنجساله مرجع مهمی برای وامهای مسکن است. تغییر نکردن این دو نرخ به معنای ثابتماندن هزینه واقعی تمام وامهای بانکی نیست؛ فاصله اعتباری و شرایط مشتری همچنان بر نرخ قرارداد اثر دارد.
بانک مرکزی چین در نوامبر چارچوب سیاست پولی خود را به سمت نقش پررنگتر نرخ شبانه سوق داده است. چنین تغییری میتواند شرایط تأمین نقدینگی بین بانکها را تغییر دهد حتی وقتی عدد LPR در صدر اخبار ثابت میماند. بنابراین ارزیابی موضع پولی تنها با نگاه به اعلامیه ۳ و ۳٫۵ درصدی ناقص خواهد بود.
در نظرسنجی روز قبل از تصمیم، ۲۳ نفر از ۲۸ فعال بازار انتظار ثبات هر دو نرخ را داشتند. پنج نفر دیگر احتمال کاهش یک یا هر دو نرخ را مطرح کرده بودند. تحقق نتیجه مورد انتظار اکثریت بهخودیخود نشانه رضایت سرمایهگذاران از وضعیت اقتصاد چین نیست؛ بازتابی از احتمالهای پیش از اعلام تصمیم است.
ضعف تقاضای داخلی، کندی رشد تولید صنعتی و ادامه کاهش قیمت خانهها از دلایلی است که بحث تسهیل پولی را زنده نگه داشته است. کاهش نرخ وام میتواند هزینه تأمین مالی را پایین آورد، اما اگر خانوار یا شرکت به دلیل نگرانی از درآمد آینده حاضر به قرضگرفتن نباشند، اثر تحریک تقاضا محدود میشود. از همین رو اعتماد مصرفکننده و شرایط بازار املاک در کنار نرخ رسمی اهمیت دارد.
تولیدکنندگان و صادرکنندگان چینی نیز از شرایط تجارت جهانی و تقاضای خارجی اثر میگیرند. اتکای بیش از حد به صادرات برای جبران ضعف مصرف داخلی ممکن است در صورت وضع تعرفه یا محدودیت تجاری با ریسک همراه شود. در نتیجه تصمیم نرخ بهره تنها یک جزء از بسته سیاستی اقتصاد دوم جهان است.
انتشار بعدی LPR و دادههای خردهفروشی، تولید و تسهیلات جدید نشان خواهند داد آیا بانک مرکزی نیاز به تغییر بیشتر ابزارها میبیند یا خیر. پیشبینی تحلیلگران درباره کاهش نرخ در سال ۲۰۲۷ نباید بهصورت تصمیم قطعی بانک مرکزی گزارش شود.
برای مطالعه پیشینه، پیشینه نگرانی از تقاضای صنعتی چین را نیز ببینید.
برای زمینه بیشتر، گزارش مرتبط پیشین رونما را بخوانید.
منابع
- خبرگزاری Reuters
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی گزارش تصمیم نرخ وام چین، ۲۰ نوامبر
- منبع تکمیلی بازنشر اطلاعیه رسمی بانک مرکزی چین، ۲۰ نوامبر
- منبع تکمیلی آنادولو — تصمیم نرخ وام چین، ۲۰ نوامبر
- منبع تکمیلی رویترز — نظرسنجی پیش از تصمیم و تغییر سیاست پولی
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.