نفت برنت سومین هفته پیاپی ارزان شد و به ۹۲٫۵۷ دلار رسید
قرارداد آتی نفت برنت جمعه ۲۰ نوامبر ۲۰۲۶ با ۰٫۶ درصد افزایش روزانه، در قیمت ۹۲ دلار و ۵۷ سنت برای هر بشکه بسته شد. با وجود این بازگشت کوتاه، برنت در…
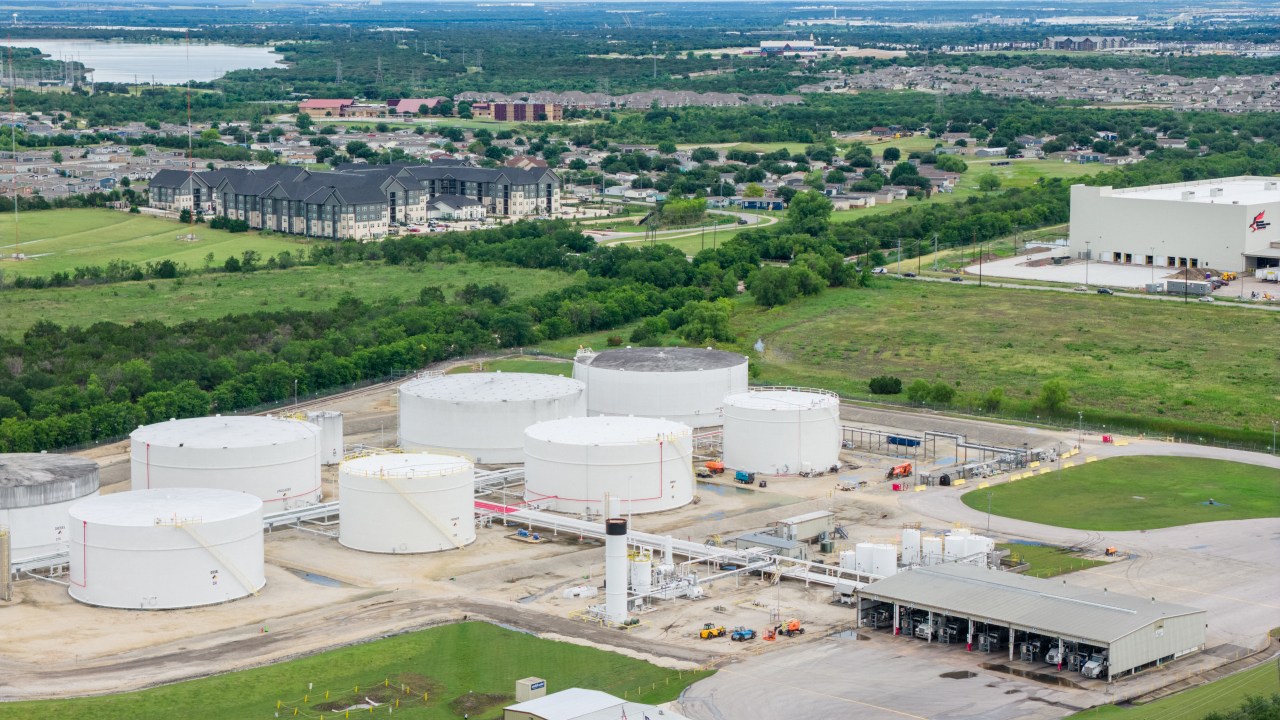
عکس آرشیوی: مخازن ذخیره نفت در آستین تگزاس، ۱۵ ژوئن ۲۰۲۶؛ عکس: برندون بل/گتی ایمیجز/خبرگزاری فرانسه
قرارداد آتی نفت برنت جمعه ۲۰ نوامبر ۲۰۲۶ با ۰٫۶ درصد افزایش روزانه، در قیمت ۹۲ دلار و ۵۷ سنت برای هر بشکه بسته شد. با وجود این بازگشت کوتاه، برنت در مجموع هفته حدود ۳٫۴ درصد پایین آمد و سومین افت هفتگی متوالی را ثبت کرد.
نفت خام وست تگزاس اینترمدیت آمریکا نیز روز جمعه حدود ۰٫۹ درصد رشد کرد و به ۸۳ دلار و ۹۸ سنت رسید، اما در مقیاس هفتگی ۵٫۲ درصد کاهش یافت. تفاوت عملکرد روزانه و هفتگی مهم است: بالا رفتن قیمت در یک جلسه به معنی پایان روند نزولی هفته نیست.
خبرهای مربوط به تهدید مسیرهای کشتیرانی خاورمیانه و حملات حوثیها به عربستان در طول روز به نوسان قیمت کمک کرد. در طرف دیگر، گزارشهای بازار از تداوم جریان صادرات نفت منطقه و بازگشت نسبی حملونقل از تنگه هرمز حکایت داشت. همین ترکیب، معاملهگران را بین محاسبه ریسک امنیتی و انتظار برای عرضه بیشتر قرار داده است.
در گزارش روز جمعه رویترز، تحلیلگران به قدرت جریان صادرات خاورمیانه و نگرانی از افزایش عرضه جهانی اشاره کردند. بااینحال، برآوردهای مربوط به مازاد عرضه پیشبینیاند، نه موجودی قطعی آینده بازار؛ اختلال طولانی در مسیرهای دریایی میتواند وضعیت را تغییر دهد.
برای کشورهای صادرکننده نفت از جمله ایران، جهت قیمت برنت تنها یک متغیر است و مقدار صادرات، هزینه حمل، تخفیف فروش و دسترسی به درآمد ارزی نیز بر درآمد واقعی اثر میگذارند. بنابراین کاهش قیمت شاخص جهانی را نمیتوان مستقیماً به همان نسبت کاهش درآمد هر کشور تعبیر کرد.
بازار در آغاز معاملات هفته آینده به دادههای جریان نفتکشها، امنیت عبور از هرمز و نشانههای تغییر عرضه حساس خواهد بود.
تفاوت ریسک امنیتی با کمبود واقعی نفت
نقطه محوری معاملهگران، تفاوت میان خطر بالقوه و اختلال واقعی عرضه است. حمله یا تهدید علیه زیرساختهای منطقه میتواند حق بیمه ریسک قیمت نفت را بالا ببرد، اما تا زمانی که حجم عمده صادرات ادامه پیدا کند، بازار ممکن است اثر آن را محدود ارزیابی کند. گزارشهای روز جمعه از بهبود عبور نفتکشها از تنگه هرمز در مقایسه با هفتههای پرتنش پیشین حکایت داشت.
برنت شاخص رایج قیمتگذاری بخش بزرگی از تجارت نفت در جهان است، اما قیمت معاملهشده هر محموله الزاماً همان قیمت برنت نیست. کیفیت نفت، مقصد، هزینه حمل، بیمه، زمان تحویل و شرایط قرارداد میتوانند تخفیف یا اضافهبهایی ایجاد کنند. برای ایران نیز محدودیتهای پرداخت و فروش و هزینههای حملونقل در محاسبه درآمد واقعی نقش دارند؛ معادل قراردادن تغییر قیمت برنت با تغییر مستقیم درآمد بودجه دقیق نیست.
از سوی دیگر، انتظار مازاد عرضه با تحقق آن تفاوت دارد. پیشبینی نهادهای انرژی درباره افزایش موجودی نفت بر اساس سناریوهایی از تولید، تقاضا و حملونقل شکل میگیرد. اگر حملات به خطوط کشتیرانی یا تأسیسات نفتی ادامهدار شود، هزینه ریسک حمل و مسیرهای جایگزین ممکن است این محاسبات را تغییر دهد. اگر جریان نفت ثابت بماند، فشار انتظارات عرضه میتواند غالب باشد.
مقایسه قیمت پایانی جمعه با قیمتهای ثبتشده در میانه همان روز ضروری است. در ساعات اولیه و میانی جمعه، گزارشهای بازار از سقوط برنت به حوالی ۹۰ تا ۹۱ دلار خبر میدادند؛ در پایان، بخشی از این افت جبران شد و رقم ۹۲٫۵۷ دلار ثبت شد. بنابراین تیتر خبری درباره «افت جمعه» و تیتر درباره «افت هفتگی» یک موضوع نیستند.
برای درک سابقه ریسک حملونقل، گزارش پیشین رونما درباره نفت برنت و تنگه هرمز زمینه تغییر انتظارات را ارائه میکند. در شروع هفته آینده، دادههای واقعی صادرات و زمان عبور نفتکشها مهمتر از ادعاهای تأییدنشده درباره کاهش عرضه خواهند بود.
منابع
- خبرگزاری Reuters
- منبع تکمیلی والاستریت ژورنال — قیمت پایانی نفت و سومین افت هفتگی، ۲۰ نوامبر ۲۰۲۶
- منبع تکمیلی رویترز — صادرات منطقه و فشار عرضه بر قیمت نفت، ۲۰ نوامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.