
نفت ۹۲ دلاری فقط قیمت انرژی نیست؛ نقشه اضطراب بازار جهانی است
بازار جهانی در ۲۵ اوت ۲۰۲۶ با زنجیرهای از ریسکها روبهروست: تحریمهای تازه علیه ایران، پرمیوم ژئوپلیتیک هرمز، نفت بالای ۹۲ دلار، حساسیت بازار اوراق آمریکا، نوسان دلار، رشد طلا و فشار بر سهام فناوری آسیا. این تحلیل رونما توضیح میدهد چرا مسئله اصلی فقط قیمت نفت نیست، بلکه مسیر انتقال بحران از انرژی به کل بازارهای جهانی است.
ریسک فعلی بازارها از خود نفت بزرگتر است؛ نقطه اتصال بحران، زنجیره هرمز → نفت و سوخت → تورم → اوراق و نرخ بهره → سهام فناوری و دلار → طلا و دارایی امن است.
تحلیل بازار و انرژی رونما | بازی قدرت پنهان در نفت ۹۲ دلاری؛ آمریکا، ایران، چین و بیمه در یک معادله
در این تحلیل میخوانید
- ۱نفت ۹۲ دلاری و زنجیره ریسک هرمز
- ۲مسئله فقط قیمت نفت نیست؛ بازار جهانی در حال قیمتگذاری مسیر انتقال بحران از خلیج فارس به تورم، اوراق، دلار، طلا و سهام فناوری است
- ۳مسئله اصلی؛ نفت ۹۲ دلاری یعنی بازگشت سیاست به قلب بازار
- ۴پرونده دادهها؛ بازارها چه چیزی را قیمتگذاری کردند؟
- ۵زنجیره انتقال ریسک؛ از هرمز تا سهام فناوری
- ۶بازی قدرت پنهان؛ آمریکا، ایران، چین و بازار بیمه چه میخواهند؟
- ۷اثر اقتصادی؛ نفت گران میتواند مسیر نرخ بهره را دوباره سخت کند
- ۸اثر انسانی و اجتماعی؛ بحران انرژی همیشه از بازار عبور میکند و به سفره میرسد
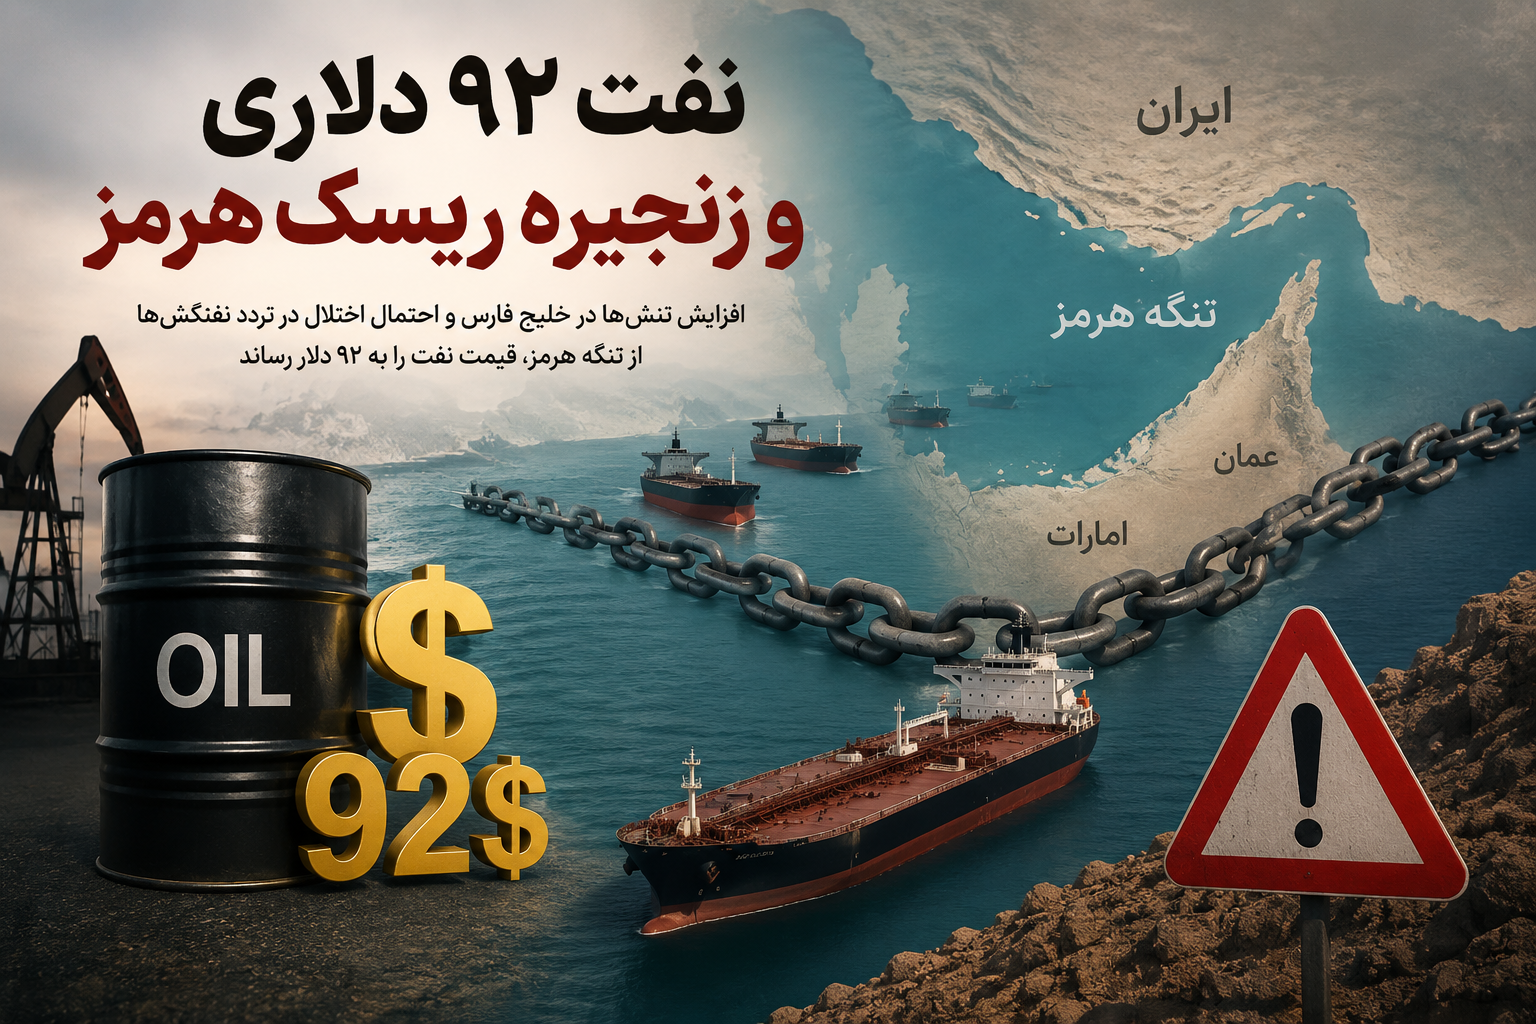
نفت ۹۲ دلاری و زنجیره ریسک هرمز
مسئله فقط قیمت نفت نیست؛ بازار جهانی در حال قیمتگذاری مسیر انتقال بحران از خلیج فارس به تورم، اوراق، دلار، طلا و سهام فناوری است
بسته تحلیلی رونما | بهروزرسانی: ۲۵ اوت ۲۰۲۶
نفت در محدوده بالای ۹۲ دلار فقط یک عدد روی تابلوی معاملات نیست. این قیمت، نشانه فعال شدن زنجیرهای است که از تنگه هرمز آغاز میشود، به هزینه سوخت و حملونقل میرسد، تورم را دوباره حساس میکند، بازار اوراق آمریکا را زیر فشار میبرد و در نهایت روی سهام فناوری، دلار و طلا اثر میگذارد. در ۲۵ اوت ۲۰۲۶، برنت حوالی ۹۲.۱۶ دلار و WTI نزدیک ۸۵.۰۲ دلار معامله شد؛ اما مسئله اصلی رونما این است: آیا بازار با یک افت و برگشت معمولی نفت روبهروست یا با شروع دوباره قیمتگذاری ریسک ژئوپلیتیک هرمز؟
- نقطه شروع: برنت حوالی ۹۲.۱۶ دلار و WTI حوالی ۸۵.۰۲ دلار معامله شد؛ سطحی که نشان میدهد پرمیوم ژئوپلیتیک هنوز از قیمت نفت حذف نشده است.
- عامل محرک: بازار اثر تحریمهای ثانویه گستردهتر آمریکا علیه ایران را میسنجد؛ اما واکنش قیمت نشان میدهد معاملهگران هنوز درباره شدت اجرا، واکنش ایران و مسیر هرمز مطمئن نیستند.
- کانال انتقال: هر نشانه از اختلال، تهدید، افزایش بیمه نفتکشها یا کاهش عبور از هرمز میتواند وارد قیمت سوخت، تورم، اوراق آمریکا و ارزشگذاری سهام فناوری شود.
- ضدتحلیل: اگر تحریمها بیشتر ابزار فشار دیپلماتیک باشند و عبور انرژی مختل نشود، نفت ممکن است در کوتاهمدت از شوک شدید عبور کند.
- شاخص کلیدی: در ۷۲ ساعت آینده باید عبور نفتکشها از هرمز، واکنش ایران، جزئیات تحریمهای آمریکا، بازده اوراق آمریکا، شاخص دلار، طلا و سهام نیمهرسانا رصد شود.
مسئله اصلی؛ نفت ۹۲ دلاری یعنی بازگشت سیاست به قلب بازار
در نگاه اول، بازار نفت در ۲۵ اوت ۲۰۲۶ پس از افت بیش از ۲ درصدی روز قبل، رفتاری نسبتاً کنترلشده نشان داد. اما همین آرامش ظاهری، بخش مهمی از مسئله است. وقتی نفت پس از یک افت سنگین همچنان در سطح بالای ۹۲ دلار برای برنت باقی میماند، بازار در حال ارسال یک پیام است: ریسک از بین نرفته؛ فقط هنوز شکل نهایی خود را نشان نداده است.
بازار اکنون با سه پرسش همزمان روبهروست. اول، آیا تحریمهای تازه آمریکا علیه ایران واقعاً صادرات، بیمه، کشتیرانی و پرداختهای مرتبط با نفت ایران را مختل میکند؟ دوم، آیا ایران به فشار اقتصادی با فشار دریایی، هشدار امنیتی یا اقدامات محدود در مسیرهای انرژی پاسخ میدهد؟ سوم، آیا بازارهای مالی میتوانند نفت گران را بدون بازگشت ترس تورمی هضم کنند؟
اگر هرمز فقط در تیترها بماند، نفت میتواند پرنوسان اما کنترلشده باشد. اگر هرمز وارد بیمه، کشتیرانی و عبور واقعی نفتکشها شود، بحران از بازار انرژی به بازارهای مالی منتقل میشود.
بنابراین مسئله اصلی، خود قیمت نفت نیست؛ مسئله، کانال انتقال ریسک است. نفت در اینجا نقش دماسنج را دارد، نه کل بیماری را. بیماری بزرگتر، ترکیب ژئوپلیتیک، تورم، بدهی، نرخ بهره و ارزشگذاری بالای سهام فناوری است.
پرونده دادهها؛ بازارها چه چیزی را قیمتگذاری کردند؟
برای تحلیل دقیق، باید از روایت کلی عبور کرد و دادههای همزمان بازار را کنار هم گذاشت. دادهها نشان میدهند ریسک ایران و هرمز فقط در نفت نمانده و به اوراق، ارز، طلا و سهام فناوری رسیده است.
| بازار یا شاخص | داده کلیدی | منبع مستقیم | معنای تحلیلی برای رونما |
|---|---|---|---|
| نفت برنت | حدود ۹۲.۱۶ دلار برای هر بشکه در معاملات سهشنبه | Reuters — 25 Aug 2026 | بازار هنوز پرمیوم ژئوپلیتیک ایران و هرمز را کنار نگذاشته است. |
| WTI | حدود ۸۵.۰۲ دلار برای هر بشکه | Reuters — 25 Aug 2026 | نفت آمریکا نیز از ریسک خلیج فارس جدا نیست، اما فاصله آن با برنت نشاندهنده حساسیت جهانی عرضه دریایی است. |
| افت روز قبل نفت | بیش از ۲ درصد افت پس از رالی دو هفتهای | Reuters — 24 Aug 2026 | بخشی از حرکت، برداشت سود بود؛ اما ماندگاری قیمت بالا نشان میدهد ریسک هنوز تخلیه نشده است. |
| سهام آسیا | MSCI آسیا-اقیانوسیه بدون ژاپن منفی ۰.۵٪، نیکی منفی ۰.۹٪، Kospi منفی ۲.۷٪ | Reuters — 25 Aug 2026 | فشار بازار از انرژی به فناوری رسیده؛ مخصوصاً در آستانه نتایج Nvidia و حساسیت سهام نیمهرسانا. |
| دلار و اوراق | شاخص دلار حوالی ۹۸.۹۶؛ بازده اوراق از اوجهای اخیر عقب نشست | Reuters — 25 Aug 2026 | بازار همزمان در حال سنجش ریسک ژئوپلیتیک، بدهی آمریکا و خریدهای مجدد اوراق توسط خزانهداری است. |
| خرید مجدد اوراق آمریکا | گزارش Reuters از افزایش خریدهای مجدد برای اوراق بلندمدت و اثر آن بر بازدهها | Reuters — 19 Aug 2026 | بازار اوراق، حلقه پنهان انتقال بحران نفت به نرخ بهره و ارزشگذاری داراییهاست. |
| طلا | صعود به سطوح بالای سهماهه و حرکت حوالی ۴,۶۰۰ تا ۴,۶۰۰+ دلار در گزارشهای Reuters | Reuters — 21 Aug 2026 | طلا نقش بیمه بازار را بازی میکند؛ تقاضای امن با ضعف دلار و ریسک ژئوپلیتیک تقویت شده است. |
زنجیره انتقال ریسک؛ از هرمز تا سهام فناوری
برای فهم این بحران، باید نفت را از یک کالا به یک متغیر انتقالدهنده ریسک تبدیل کرد. در شرایط عادی، قیمت نفت با عرضه، تقاضا، ذخایر، تصمیم اوپکپلاس و رشد اقتصاد جهانی سنجیده میشود. اما در شرایط هرمز، نفت به شاخصی از احتمال اختلال سیاسی و امنیتی تبدیل میشود.
هرمز → نفت و سوخت → تورم → اوراق و نرخ بهره → سهام فناوری و دلار → طلا و دارایی امن
لایه اول: هرمز به قیمت نفت پرمیوم میدهد
وقتی تنگه هرمز وارد محاسبات بازار میشود، معاملهگران فقط بشکههای فعلی را نمیخرند و نمیفروشند؛ آنها احتمال اختلال آینده را هم قیمتگذاری میکنند. حتی اگر عبور نفتکشها متوقف نشود، افزایش حق بیمه، تغییر مسیر، کندی بارگیری یا هشدارهای دریایی میتواند قیمت تحویل واقعی انرژی را بالا ببرد.
لایه دوم: نفت گران، تورم را دوباره حساس میکند
نفت بالای ۹۰ دلار برای بانکهای مرکزی یک عدد عادی نیست. سوخت، دیزل، حملونقل دریایی، سوخت جت، پتروشیمی و هزینه واردات از این مسیر اثر میگیرند. حتی اگر تورم هستهای آرام باشد، شوک انرژی میتواند انتظارات تورمی را دوباره فعال کند.
لایه سوم: اوراق آمریکا حلقه پنهان بحران است
اگر بازار احساس کند نفت گران مسیر کاهش نرخ بهره را دشوار میکند، بازده اوراق میتواند بالا بماند یا کاهش آن متوقف شود. از طرف دیگر، خریدهای مجدد اوراق توسط خزانهداری آمریکا میتواند بهصورت موقت فشار بازده را کم کند. همین ترکیب، بازار را حساس و چندجهته کرده است.
لایه چهارم: سهام فناوری از نرخ تنزیل ضربه میخورد
سهام فناوری، نیمهرسانا و هوش مصنوعی به انتظار سودهای آینده وابستهاند. وقتی نفت، تورم و بازده اوراق بالا میروند، ارزش فعلی سودهای آینده پایینتر محاسبه میشود. به همین دلیل، فشار بر Kospi کرهجنوبی و احتیاط پیش از نتایج Nvidia فقط یک خبر بورسی نیست؛ نشانه حساسیت بازار رشد به نرخهای واقعی است.
لایه پنجم: طلا پیام احتیاط بازار است
صعود طلا در چنین فضایی به معنی فرار کامل از ریسک نیست؛ بیشتر به معنای خرید بیمه است. سرمایهگذار جهانی وقتی همزمان با نفت گران، دلار ناپایدار، اوراق حساس و تنش ژئوپلیتیک روبهرو میشود، بخشی از پرتفوی را به سمت دارایی امن میبرد.
بازی قدرت پنهان؛ آمریکا، ایران، چین و بازار بیمه چه میخواهند؟
ظاهر بحران، تحریم تازه آمریکا علیه ایران است؛ اما زیر این سطح، چند بازی قدرت همزمان در جریان است. آمریکا تلاش میکند قدرت مالی و دسترسی به دلار را به اهرم ژئوپلیتیک تبدیل کند. پیام واشنگتن فقط به تهران نیست؛ به بانکها، شرکتهای بیمه، خریداران نفت، شرکتهای کشتیرانی و کشورهایی است که ممکن است همچنان با ایران کار کنند.
ایران نیز فقط یک صادرکننده نفت نیست. موقعیت ژئوپلیتیک ایران در کنار هرمز، به تهران امکان میدهد هزینه فشار اقتصادی را برای بازار جهانی بالا ببرد. حتی بدون بستن مسیر، تهدید، هشدار، بازرسی، محدودیت، توقیف یا بالا رفتن ریسک بیمه میتواند بازار را حساس کند.
چین در این معادله نقش تعدیلکننده و تشدیدکننده را همزمان دارد. اگر چین یا واسطههای مرتبط با آن خرید نفت ایران را ادامه دهند، اثر تحریمها محدودتر میشود. اگر آمریکا برای اجرای تحریمها به سراغ شبکههای مرتبط با چین برود، بحران از پرونده ایران فراتر میرود و به تنش مالی و تجاری واشنگتن ـ پکن وصل میشود.
| بازیگر | هدف آشکار | اهرم اصلی | ریسک پنهان |
|---|---|---|---|
| آمریکا | افزایش فشار اقتصادی بر ایران و محدود کردن منابع مالی تهران | دلار، تحریم ثانویه، نظام بانکی، فشار بر خریداران و بیمهگران | تشدید تنش با چین و افزایش پرمیوم نفت |
| ایران | کاهش اثر تحریم و حفظ قدرت چانهزنی | موقعیت هرمز، ظرفیت ایجاد هزینه در مسیر انرژی، شبکه صادرات غیررسمی | افزایش فشار نظامی، مالی و سیاسی در صورت تشدید واکنش |
| چین | تأمین انرژی، حفظ استقلال از فشار مالی آمریکا | خرید نفت، شبکه واسطهها، قدرت تجاری | قرار گرفتن در نقطه برخورد تحریم ثانویه و تنش با آمریکا |
| بازار بیمه و کشتیرانی | قیمتگذاری ریسک عبور و حمل انرژی | حق بیمه، نرخ حمل، محدودیت مسیر، ارزیابی ریسک دریایی | تبدیل ریسک سیاسی به هزینه واقعی برای مصرفکننده جهانی |
| بانکهای مرکزی | مهار تورم و حفظ ثبات مالی | نرخ بهره، پیام سیاستی، مدیریت انتظارات | گیر افتادن میان شوک انرژی و ضعف رشد اقتصادی |
اثر اقتصادی؛ نفت گران میتواند مسیر نرخ بهره را دوباره سخت کند
اثر اقتصادی نفت ۹۲ دلاری از پمپ بنزین شروع نمیشود و همانجا هم تمام نمیشود. قیمت نفت از مسیر سوخت، حملونقل، کالاهای وارداتی، پتروشیمی، هزینه تولید و انتظارات تورمی وارد اقتصاد میشود. اگر نفت در محدوده بالای ۹۰ دلار بماند یا دوباره به سمت ۹۵ تا ۱۰۰ دلار حرکت کند، بانکهای مرکزی نمیتوانند آن را نادیده بگیرند.
برای آمریکا، معادله پیچیدهتر است. از یک سو، خزانهداری با خریدهای مجدد اوراق تلاش میکند فشار در بازار بدهی را مدیریت کند. از سوی دیگر، نفت گران میتواند نگرانی تورمی را بالا ببرد و به بازار بگوید کاهش نرخ بهره شاید به آن سرعتی که سهام انتظار دارد، رخ ندهد.
برای اروپا و شرق آسیا، نفت گرانتر به معنای فشار بر تراز تجاری، هزینه تولید و سود شرکتهاست. کرهجنوبی، ژاپن و بسیاری از اقتصادهای صنعتی آسیا واردکننده انرژیاند؛ بنابراین هر افزایش پایدار نفت، از مسیر هزینه تولید و نرخ ارز میتواند به سود شرکتها و شاخصهای سهام فشار وارد کند.
نفت اگر فقط یک جهش کوتاه باشد، بازار آن را هضم میکند. اگر پایدار شود، وارد مدلهای تورم، سیاست پولی، اوراق و ارزشگذاری سهام میشود.
اثر انسانی و اجتماعی؛ بحران انرژی همیشه از بازار عبور میکند و به سفره میرسد
بحران انرژی در ابتدا با نمودار و قیمت دیده میشود، اما در نهایت روی زندگی روزمره مینشیند. نفت گرانتر یعنی حملونقل گرانتر، واردات پرهزینهتر، بلیت هواپیما و سوخت جت گرانتر، فشار بر زنجیره غذا و کالاهای اساسی، و در بسیاری از کشورها افزایش فشار بر بودجه خانوار.
برای دولتها، این وضعیت یک دوگانه سیاسی میسازد. اگر قیمت سوخت را آزاد بگذارند، نارضایتی اجتماعی بالا میرود. اگر یارانه بدهند، فشار بودجهای تشدید میشود. اگر با کنترل اداری قیمتها مداخله کنند، احتمال کمبود، قاچاق یا اختلال در توزیع افزایش مییابد.
در اقتصادهای شکننده، اثر چنین بحرانهایی سریعتر و سنگینتر ظاهر میشود. خانوارهای کمدرآمد سهم بیشتری از درآمد خود را برای انرژی، غذا و حملونقل خرج میکنند؛ بنابراین نفت گران، حتی وقتی در گزارشهای مالی یک متغیر جهانی به نظر میرسد، در واقع به مسئله عدالت اجتماعی و ثبات سیاسی تبدیل میشود.
ضدتحلیل؛ چرا ممکن است بازار وارد شوک کامل نفتی نشود؟
برای اینکه تحلیل رونما به سناریوی یکطرفه تبدیل نشود، باید عوامل تعدیلکننده را هم دید. نفت ۹۲ دلاری بهتنهایی به معنای جهش قطعی به سمت بحران کامل نیست. چند عامل میتواند مسیر را آرامتر کند.
- اجرای تدریجی تحریمها: اگر آمریکا به کشورها و شرکتها زمان تطبیق بدهد، اثر فوری تحریمها بر عرضه نفت محدودتر میشود.
- رفتار محتاطانه ایران: ایران ممکن است به جای اختلال مستقیم در هرمز، از تهدید، پیام سیاسی یا فشار محدود استفاده کند تا هزینه درگیری کامل را نپردازد.
- ظرفیت جایگزینی عرضه: بخشی از عرضه میتواند از مسیر تولیدکنندگان دیگر یا ذخایر تجاری جبران شود، هرچند این ظرفیت نامحدود نیست.
- کاهش تقاضا در قیمتهای بالا: نفت گران میتواند مصرف را کاهش دهد و بخشی از فشار صعودی قیمت را مهار کند.
- دیپلماسی پشتپرده: حتی در اوج تنش، کانالهای غیررسمی میتوانند برای جلوگیری از اختلال کامل انرژی فعال شوند.
- برداشت سود معاملهگران: بخشی از افت روز قبل نفت نشان داد بازار پس از رشد چندروزه آماده برداشت سود است؛ بنابراین همه حرکتها لزوماً بحرانمحور نیستند.
ریسک بالا واقعی است، اما مسیر آن قطعی نیست. بازار اکنون به کیفیت اجرا، واکنش ایران، رفتار چین و نشانههای واقعی در کشتیرانی قیمت میدهد.
سناریوهای پیشرو؛ نفت، طلا، دلار و سهام به کدام مسیر میروند؟
سناریوی محتمل: بحران کنترلشده با نفت گران اما بدون اختلال کاملدر این مسیر، تحریمها فشار روانی و عملی ایجاد میکنند، اما عبور انرژی از هرمز مختل نمیشود. برنت در محدوده بالای ۹۰ دلار میماند، طلا تقاضای امن خود را حفظ میکند، اوراق آمریکا حساس باقی میماند و سهام فناوری با نوسان بالا معامله میشود. این سناریو زمانی تقویت میشود که تحریمها تدریجی اجرا شوند و ایران پاسخ دریایی مستقیم ندهد.
سناریوی پرریسک: اختلال دریایی و جهش پرمیوم ژئوپلیتیکاگر توقیف نفتکش، برخورد محدود، افزایش شدید حق بیمه، کاهش محسوس عبور کشتیها یا هشدارهای نظامی جدی رخ دهد، نفت میتواند سریعتر از انتظار بازار بالا برود. در این سناریو، طلا تقویت میشود، بازده اوراق ممکن است دوباره تحت فشار تورمی بالا برود و سهام فناوری بیشترین آسیب را از مسیر نرخ تنزیل میبیند.
سناریوی کماحتمال اما مهم: گشایش دیپلماتیک و تخلیه پرمیوم نفتاگر نشانهای از مذاکره، تعویق اجرای تحریمها، معافیتهای محدود یا تضمین امنیت عبور انرژی دیده شود، بخشی از پرمیوم ژئوپلیتیک نفت تخلیه میشود. در این مسیر، طلا ممکن است بخشی از رشد خود را پس بدهد و سهام فناوری از کاهش فشار نرخ بهره سود ببرد.
شاخصهای قابل رصد؛ در ۷۲ ساعت آینده چه چیزهایی را باید سنجید؟
- آیا عبور نفتکشها از تنگه هرمز از نظر تعداد، مسیر یا سرعت تغییر محسوسی میکند؟
- آیا ایران درباره کشتیرانی، بازرسی، توقیف یا محدودیت دریایی بیانیه رسمی میدهد؟
- آیا آمریکا نام کشورها، بانکها، بیمهگران یا شرکتهای مشخص هدف تحریم ثانویه را اعلام میکند؟
- آیا چین در برابر تحریمهای تازه موضع رسمی یا عملی نشان میدهد؟
- آیا برنت از محدوده ۹۲ دلار به سمت ۹۵ دلار حرکت میکند یا زیر ۹۰ دلار برمیگردد؟
- آیا بازده اوراق ۱۰ و ۳۰ ساله آمریکا دوباره بالا میرود یا اثر خریدهای مجدد خزانهداری غالب میشود؟
- آیا شاخص دلار در محدوده ۹۹ واحد تثبیت میشود یا ضعف دوباره نشان میدهد؟
- آیا طلا سقفهای اخیر را میشکند یا بخشی از تقاضای امن تخلیه میشود؟
- آیا نتایج Nvidia میتواند فشار سهام فناوری را خنثی کند یا نگرانی ارزشگذاری را تشدید میکند؟
- آیا هزینه بیمه نفتکشها و نرخ حملونقل دریایی در مسیرهای خلیج فارس تغییر معنادار پیدا میکند؟
جمعبندی رونما؛ هرمز دوباره به متغیر قیمتگذاری جهان تبدیل شده است
بازار جهانی در ۲۵ اوت ۲۰۲۶ با یک خبر ساده نفتی روبهرو نیست. برنت ۹۲ دلاری، WTI بالای ۸۵ دلار، فشار بر سهام آسیا، حساسیت اوراق آمریکا، نوسان دلار و رشد طلا همگی نشانههای یک اتصال بزرگترند: ریسک ژئوپلیتیک خلیج فارس دوباره به زبان بازارهای جهانی ترجمه شده است.
در این معادله، هیچ بازیگری بهتنهایی علت کامل بحران نیست. آمریکا از تحریم برای فشار استفاده میکند؛ ایران از موقعیت هرمز برای حفظ قدرت چانهزنی بهره میبرد؛ چین میتواند اثر تحریم را کم یا زیاد کند؛ بازار بیمه و کشتیرانی ریسک را به هزینه واقعی تبدیل میکند؛ و بانکهای مرکزی باید اثر انرژی بر تورم را در تصمیمهای خود لحاظ کنند.
پاسخ نهایی در تیترها نیست؛ در دادههاست. اگر در ۷۲ ساعت آینده عبور انرژی آرام بماند، نفت ممکن است در سطح بالا اما کنترلشده معامله شود. اگر هرمز وارد بیمه، کشتیرانی و امنیت دریایی شود، بحران از نفت عبور میکند و به اوراق، نرخ بهره، سهام فناوری، دلار و طلا میرسد.
سؤالات متداول درباره نفت ۹۲ دلاری، هرمز و بازارهای جهانی
چرا نفت ۹۲ دلاری برای بازار جهانی مهم است؟
پاسخ کوتاه: چون این سطح میتواند انتظارات تورمی و مسیر نرخ بهره را تغییر دهد.
پاسخ بلند: نفت بالای ۹۰ دلار از مسیر سوخت، حملونقل، تولید و واردات وارد تورم میشود. اگر این سطح پایدار بماند، بازار اوراق و سهام فناوری نیز تحت فشار قرار میگیرند.
نقش تنگه هرمز در این بحران چیست؟
پاسخ کوتاه: هرمز گلوگاه ریسک انرژی است.
پاسخ بلند: هر تهدید، اختلال، افزایش بیمه یا کاهش عبور نفتکشها از هرمز میتواند قیمت نفت و هزینه حمل انرژی را بالا ببرد و از آنجا به بازارهای مالی منتقل شود.
تحریمهای ثانویه آمریکا علیه ایران چگونه روی نفت اثر میگذارد؟
پاسخ کوتاه: از مسیر خریداران، بانکها، بیمهگران و شرکتهای حملونقل.
پاسخ بلند: تحریم ثانویه میتواند معامله با نفت ایران را برای طرفهای ثالث پرهزینه کند. حتی قبل از کاهش واقعی عرضه، بازار احتمال اختلال را قیمتگذاری میکند.
آیا افت بیش از ۲ درصدی نفت یعنی بحران تمام شده است؟
پاسخ کوتاه: نه الزاماً.
پاسخ بلند: بخشی از افت میتواند برداشت سود پس از رشد قبلی باشد. معیار مهمتر این است که قیمت در سطح بالا باقی بماند یا پرمیوم ژئوپلیتیک تخلیه شود.
رابطه نفت و بازار اوراق آمریکا چیست؟
پاسخ کوتاه: نفت گران میتواند انتظارات تورمی را بالا ببرد.
پاسخ بلند: اگر بازار تصور کند انرژی دوباره تورم را تقویت میکند، کاهش نرخ بهره دشوارتر میشود و بازده اوراق ممکن است بالا بماند.
چرا سهام فناوری از بحران نفت آسیب میبیند؟
پاسخ کوتاه: چون سهام فناوری به نرخهای واقعی حساس است.
پاسخ بلند: وقتی نفت و تورم بالا میروند، نرخ تنزیل افزایش مییابد. این مسئله ارزش فعلی سودهای آینده شرکتهای فناوری و هوش مصنوعی را تحت فشار قرار میدهد.
افزایش قیمت طلا چه پیامی دارد؟
پاسخ کوتاه: بازار در حال خرید بیمه است.
پاسخ بلند: طلا معمولاً زمانی تقویت میشود که سرمایهگذاران نسبت به ریسک ژئوپلیتیک، دلار، اوراق یا ثبات مالی احتیاط بیشتری نشان دهند.
آیا چین میتواند اثر تحریمهای ایران را کم کند؟
پاسخ کوتاه: بله، اما با ریسک.
پاسخ بلند: اگر چین یا واسطههای مرتبط با آن خرید نفت ایران را ادامه دهند، اثر تحریم محدودتر میشود. اما اجرای سختگیرانهتر تحریمها میتواند تنش آمریکا و چین را افزایش دهد.
مهمترین سناریوی پرریسک چیست؟
پاسخ کوتاه: اختلال دریایی در خلیج فارس.
پاسخ بلند: توقیف نفتکش، افزایش شدید حق بیمه، کاهش عبور کشتیها یا برخورد محدود نظامی میتواند نفت را سریعتر از انتظار بازار بالا ببرد.
در ۷۲ ساعت آینده چه چیزی تعیینکننده است؟
پاسخ کوتاه: دادههای عبور، واکنش ایران، جزئیات تحریم و رفتار اوراق.
پاسخ بلند: مسیر بحران را باید در عبور نفتکشها از هرمز، واکنش رسمی ایران، اجرای تحریمهای آمریکا، قیمت برنت، بازده اوراق، شاخص دلار، طلا و سهام نیمهرسانا دید.
منابع معتبر مستقیم
- Reuters — Oil prices steady as investors weigh impact of expanded US sanctions against Iran — 25 Aug 2026
- Reuters — Asia shares fall on tech nerves; oil prices slip — 25 Aug 2026
- Reuters — Oil drops more than $2 despite new US sanctions on Iran — 24 Aug 2026
- Reuters — Global yields fall after US Treasury boosts debt buybacks — 19 Aug 2026
- Reuters — Gold rallies to 3-month high on weaker dollar — 21 Aug 2026
منابع
- خبرگزاری Reuters
- منبع رسمی U.S. Department of the Treasury
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵