

عبور کشتیها از تنگه هرمز به پایینترین سطح دو ماه اخیر رسید
دادههای Kpler که رویترز در ۸ اکتبر منتشر کرد از عبور تنها هفت شناور کالایی در سهشنبه ۶ اکتبر خبر میدهد؛ داده زنده AIS نیز ادامه محدودیت شدید را نشان میدهد.
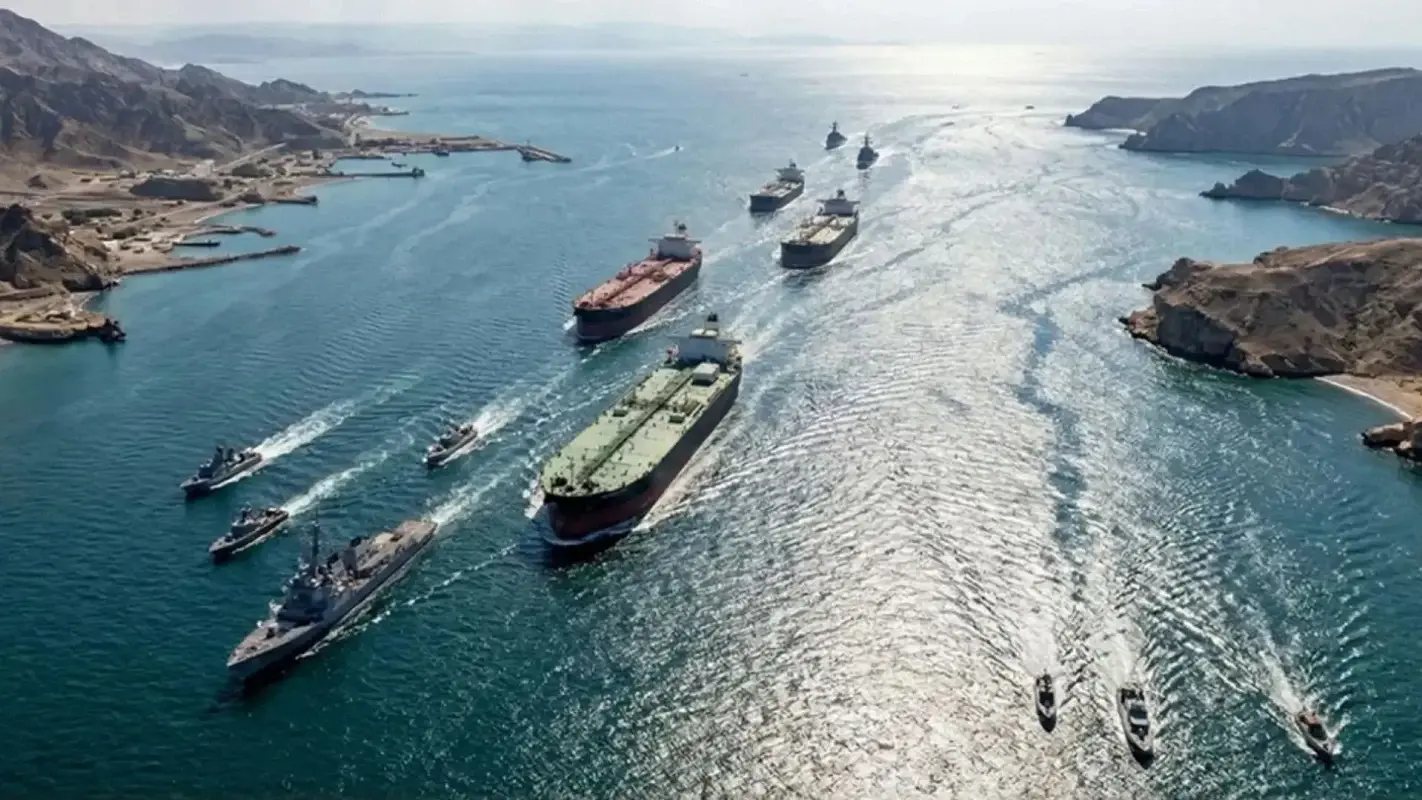
کشتیهای تجاری در آبهای تنگه هرمز نزدیک مسندم عمان؛ تصویر آرشیوی رویترز از ۲۷ آوریل ۲۰۲۶.
آمار شرکت ردیابی کشتیرانی Kpler نشان میدهد تنها هفت شناور حمل کالا در سهشنبه ۶ اکتبر ۲۰۲۶ از تنگه هرمز عبور کردهاند؛ رقمی که در داده منتشرشده ۸ اکتبر، کمترین مقدار از ۲۳ ژوئیه بوده است. این افت همزمان با افزایش خطر حمله به کشتیهای تجاری ثبت شده است.
در این خبر سیاسی میخوانید
کاهش رفتوآمد و تفاوت روشهای شمارش
داده Kpler همچنین نشان میدهد شمار عبورهای چهارشنبه ۷ اکتبر به ۱۰ شناور رسید؛ با این حال سطح تردد همچنان پایینتر از بیش از ۲۰ عبور ثبتشده در یکشنبه و دوشنبه بود. آمار هفت کشتی به یک روز مشخص و مجموعه شناورهای کالایی در داده Kpler مربوط است و نباید آن را با بازه شناور ۲۴ساعته یا روش شمارش متفاوت AIS یکسان فرض کرد.
در داده زنده hormuz.now که ۸ اکتبر بررسی شد، ۹ عبور تجاری در ۲۴ ساعت گذشته و میانگین حدود ۱۰٫۱ عبور در روز طی هفت روز ثبت شده بود؛ مبنای مقایسه در این سامانه ۸۴٫۸ عبور روزانه پیش از بحران است. هر دو مجموعه داده جریان بسیار محدود کشتیرانی را نشان میدهند، اما اختلاف در پوشش، تعریف کشتی تجاری و بازه زمانی میتواند اعداد را متفاوت کند.
جابهجایی مسیر نفت
تحلیلگران Kpler در یادداشت ۶ اکتبر اعلام کردند حجم نفت خام عبوری از هرمز نسبت به اوج دوره جنگ در هفته قبل، ۲۷ درصد کاهش یافته و به دستکم ۱۰٫۱ میلیون بشکه در روز رسیده است؛ رقمی معادل حدود ۷۴ درصد سطح پیش از جنگ. در مقابل، صادرات از ساحل دریای عمان و بنادر دریای سرخ به حدود ۶٫۷ میلیون بشکه در روز افزایش یافته است.
این دو شاخص — تعداد شناورها و حجم نفت خام — واحدهای متفاوتی دارند. از سوی دیگر، شناورهایی که سامانه شناسایی خودکار AIS خود را خاموش کردهاند ممکن است در شمارش عبورها دیده نشوند؛ بنابراین کاهش عبور ثبتشده لزوماً به همان نسبت به معنی کاهش همه محمولههای واقعی نیست.
آیا روایت منابع مختلف یکدیگر را تأیید میکنند؟
گزارش روز ۸ اکتبر الجزیره عربی نیز از هفت عبور در داده Kpler و هشت عبور در داده گروه بورس لندن در روز سهشنبه خبر میدهد، اما آن گزارش به همان دادهها و روایت اولیه اتکا دارد؛ بنابراین بازنشر آن را نباید تأیید مستقل تازه شمرد. مهمتر آنکه اختلاف هفت و هشت کشتی لزوماً تناقض ماهوی نیست: تعریف مجموعه شناورها، پنجره زمانی ثبت و حذف عبورهای بدون سیگنال AIS میتواند شمارش را عوض کند.
در بررسی جداگانه واحد منابع باز الجزیره، ۳۴ شناور طی حدود ۶۲ ساعت از ۵ تا ۷ اکتبر رصد شدهاند؛ این تعداد با رقم عبور یک روزه قابل مقایسه مستقیم نیست. همان بررسی از افزایش صادرات برخی کشورهای خلیج فارس همزمان با تداوم محدودیت کشتیرانی خبر میدهد. بنابراین «عبور کشتی کمتر» و «صادرات نفت کمتر» یک گزاره واحد نیستند. گزارشهای رسمی یا ردیابی درباره حجم محموله، مسیرهای جایگزین و کشتیهای خاموشکننده AIS باید جداگانه سنجیده شوند.
در سوی ایرانی، اظهارات مقامهای مرتبط با سپاه درباره کنترل مسیرهای عبور و غیرقانونیخواندن بعضی کریدورها، موضع یک طرف مناقشه است. این اظهارات علت قطعی همه تغییرات عبور یا مالکیت کشتیها را اثبات نمیکند. برای ارزیابی انتساب حملات نیز به گزارش فنی حادثه و شواهد مستقل نیاز است. تا دسترسی به این دادهها، توضیح دقیقتر آن است که ریسک امنیتی و جابهجایی مسیرهای حمل، همزمان با کاهش تردد قابل رصد رخ دادهاند؛ سهم علّی هر عامل هنوز بهطور کامل معلوم نیست.
در پوشش قبلی رونما، حمله به نفتکش در شمال قطر و هشدار تهران درباره مسیرهای جایگزین صادرات نفت دو رویداد متمایز بودند. کنار هم گذاشتن این پروندهها زمینه فهم خطر منطقهای را فراهم میکند، اما اثبات نمیکند همه حوادث عامل واحدی داشتهاند.
برای پیگیری پیشینه تحولات و ارتباط رویدادهای دریایی با روند کلی بحران، پرونده پوشش جنگ ایران در رونما در دسترس است.
اقتصاد عبور محدود؛ چرا عدد کشتی بهتنهایی کافی نیست؟
تعداد عبورها یک شاخص از فعالیت دریایی است، نه اندازه کامل صادرات نفت. ممکن است یک نفتکش بسیار بزرگ در یک عبور محمولهای بسیار بیشتر از چند کشتی کوچک حمل کند. همچنین کشتیهای حامل فرآورده، گاز مایع، کالای عمومی و نفت خام از نظر نوع محصول و ارزش محموله یکسان نیستند. بنابراین حتی کاهش چشمگیر شمار شناورها نباید بیواسطه به همان درصد کاهش بشکههای نفت یا درآمد صادراتی تعبیر شود. برای رسیدن از تعداد کشتی به اثر اقتصادی باید ظرفیت شناورها، میزان بارگیری، مقصد، زمان توقف و مسیرهای جایگزین را در کنار هم دید.
داده ردیابی نیز کامل نیست. خاموشبودن فرستنده شناسایی خودکار، تداخل سیگنال، تأخیر ثبت و تفاوت محدوده جغرافیایی میتوانند باعث شوند دو پایگاه معتبر تعداد متفاوتی از عبورها ارائه دهند. یک سامانه ممکن است ورود و خروج را جدا بشمارد، سامانه دیگر تنها گذر کامل از یک خط فرضی را بسنجد. اختلاف عدد بدون شناخت این قواعد نه اثبات دستکاری است و نه مجوز انتخاب دلخواه عدد مطلوب. خواننده باید بداند هر عدد متعلق به کدام تاریخ و تعریف است.
سه کانال انتقال بحران به قیمت تمامشده انرژی
کانال اول ریسک فیزیکی است. احتمال آسیبدیدن کشتی میتواند مالک را از حرکت منصرف کند یا به انتخاب مسیر طولانیتر سوق دهد. کانال دوم بیمه و تأمین مالی است. حتی اگر کشتی واقعاً آسیب نبیند، بالا رفتن حق بیمه خطر جنگ و هزینه وثیقه یا تأمین مالی سفر میتواند قیمت حمل را افزایش دهد. کانال سوم زمان است: کشتی منتظر مجوز، اسکورت یا فرصت عبور از چرخه حملونقل خارج میشود و ظرفیت قابل استفاده برای سایر محمولهها را کاهش میدهد.
این سه کانال توضیح میدهند چرا ممکن است صادرات بخشی از منطقه از مسیرهای جایگزین افزایش یابد، اما قیمت نهایی حمل یا فرآورده برای خریدار همچنان بالا بماند. حتی اگر تولید نفت ثابت بماند، رساندن آن به پالایشگاه در زمان مقرر میتواند گرانتر شود. در مقابل، وجود ذخایر راهبردی و افزایش ظرفیت خطوط لوله ممکن است بخشی از فشار را خنثی کند. بدون اندازهگیری همزمان عرضه، مسیر و هزینه حمل، نسبتدادن تمام افزایش قیمت نفت به یک روز کاهش عبور خطای تحلیلی است.
کدام ادعاها هنوز از یکدیگر جدا هستند؟
ادعای کنترل کامل یک آبراه، میزان واقعی رفتوآمد و توانایی عملی برای جلوگیری از عبور سه پرسش متفاوتاند. یک طرف ممکن است از کنترل امنیتی یا قابلیت تهدید سخن بگوید و طرف دیگر به وقوع چند عبور برای رد همان ادعا استناد کند. اما چند عبور موفق ثابت نمیکند ریسک برای همه شرکتها پذیرفتنی است؛ از سوی دیگر، کاهش شدید تردد هم به خودی خود نشاندهنده بستهشدن مطلق مسیر نیست. معیار مناسب، روند عبور ثبتشده، هزینه بیمه، تعداد حملات تأییدشده و رفتار واقعی شرکتهای حملونقل است.
عامل یک حمله نیز باید از وقوع خود حمله جدا بررسی شود. ثبت برخورد پرتابه یا اعلام هشدار دریایی، بدون تحقیقات معتبر، هویت مهاجم و فرماندهنده را معلوم نمیکند. نسبت دادن هر حادثه به یک بازیگر با استناد به همزمانی سیاسی، فهم بهتری ایجاد نمیکند. در رونما باید بین رخداد قابل مشاهده، موضع رسمی طرفها و ارزیابی احتمالی تفاوت روشن بماند.
چه تحولی میتواند مسیر بازار را عوض کند؟
در سناریوی کاهش خطر، چند روز عبور پایدار، افت هشدارهای امنیتی و تعدیل نرخهای بیمه میتواند به شرکتهای کشتیرانی علامت بازگشت تدریجی بدهد؛ اما رفع یک هشدار برای عادیشدن کامل ظرفیت کافی نیست. در سناریوی تداوم وضع موجود، بخشی از محمولهها از مسیرهای جایگزین حرکت میکنند و بخشی با تأخیر، هزینه بیشتر و محدودیت بیمه روبهرو میمانند. در سناریوی تشدید، حملات تازه یا محدودشدن مسیرهای جایگزین ممکن است هم ظرفیت عملی عبور و هم تمایل مالکان کشتی به سفر را کاهش دهد. هیچیک از این سناریوها با آمار یک روز قطعی نمیشوند.
برای آزمودن این سه مسیر باید پنج شاخص را روزبهروز با تعریف ثابت دنبال کرد: تعداد عبورهای تجاری، حجم تخمینی محموله بر حسب محصول، حق بیمه و کرایه حمل، شمار رخدادهای امنیتی قابل راستیآزمایی و زمان انتظار کشتیها در دو سوی تنگه. وجود یک جهش کوتاه در شمار عبور میتواند حاصل جابهجایی زمان سفر چند شناور باشد، نه شروع روند پایدار. کاهش عدد در روز بعد نیز به تنهایی نشان نمیدهد تمام مسیرهای عبور مسدود شدهاند.
اختلاف بر سر مسیرهای صادرات انرژی چگونه هزینه و امنیت عبور را تحت تأثیر قرار میدهد؟
جمعبندی عملی این است که بحران کشتیرانی را نمیتوان فقط در یک عدد خلاصه کرد: شمار عبور، حجم محموله، حق بیمه و خطر امنیتی هر کدام جنبهای از واقعیت را توضیح میدهند. آنچه نیازمند پیگیری است نه صرفاً کمترین عدد یک روز، بلکه دوام روند در چند روز متوالی و تغییر همزمان هزینه و ظرفیت حمل است.
منابع
- خبرگزاری Reuters
- منبع تکمیلی Reuters از طریق MarketScreener — تردد هرمز به پایینترین سطح بیش از دو ماه رسید — ۸ اکتبر ۲۰۲۶
- منبع تکمیلی hormuz.now — آمار عبور AIS و baseline — ۸ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرتحلیلگر اقتصاد جهانی با تمرکز بر چین، تولید و زنجیره تأمین. تغییرات تقاضای چین و اثر آن بر تجارت، کالاها و رشد اقتصادهای دیگر محور تحلیلهای اوست.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
گرگاش: رابطه با ایران برمیگردد، اعتماد نه؛ معنای این تفکیک برای تهران چیست؟
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵