
هرمز باز شد، بحران نفت تمام نشد؛ چه کسی سود میبرد و چه کسی هزینه میدهد؟
جریان صادرات نفت خلیج فارس در اکتبر ۲۰۲۶ از مبنای پیش از جنگ عبور کرده، اما تردد از تنگه هرمز هنوز احیا نشده و هزینه حمل، بیمه و کمبود سوخت ادامه دارد. دادههای کشتیرانی و آژانس بینالمللی انرژی نشان میدهند برندگان و بازندگان این بازگشت یکسان نیستند؛ از کشورهای صاحب خط لوله تا ایران، واردکنندگان نفت و خدمه کشتیها.

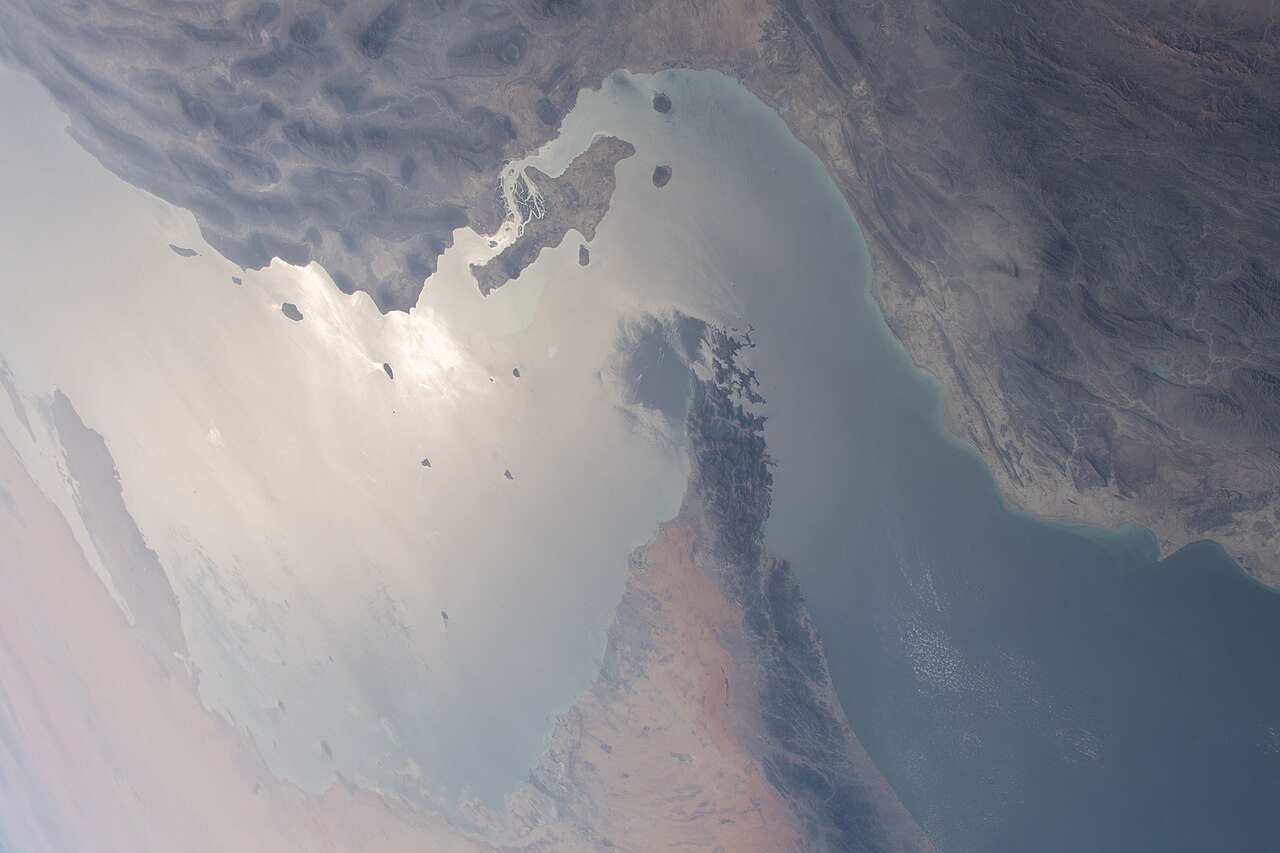
تنگه هرمز در تصویر آرشیوی ۲۴ مارس ۲۰۲۱ از ایستگاه فضایی بینالمللی؛ عکس ناسا، در مالکیت عمومی. تصویر مربوط به تردد نفتکشهای اکتبر ۲۰۲۶ نیست.
رونما | تحلیل ۳۶۰ درجه | انرژی، امنیت و اقتصاد سیاسی
در این تحلیل میخوانید
- ۱نفت به بازار برگشته، اما کدام بازار و کدام مسیر؟
- ۲جغرافیای بحران: هرمز، فجیره، ینبع و دریای سرخ
- ۳تناقض بزرگتر: نفت خام برگشته ولی بازار سوخت هنوز ترمیم نشده است
- ۴چرا ایران از بازیابی صادرات همسایگان به همان اندازه بهره نمیبرد؟
- ۵تایملاین: از سقوط عبور هرمز تا بازیابی پرهزینه
- ۶چهار مسیر آینده؛ بدون پیشگویی یا درصدسازی
- ۷نتیجه: عبور نفت تنها یکی از نشانههای سلامت بازار است
- ۸پرسشهای کلیدی
جریان صادرات نفت خلیج فارس در اکتبر ۲۰۲۶ از مبنای پیش از جنگ عبور کرده، اما تردد از تنگه هرمز هنوز احیا نشده و هزینه حمل، بیمه و کمبود سوخت ادامه دارد. دادههای کشتیرانی و آژانس بینالمللی انرژی نشان میدهند برندگان و بازندگان این بازگشت یکسان نیستند؛ از کشورهای صاحب خط لوله تا ایران، واردکنندگان نفت و خدمه کشتیها.
مبنای زمانی: ۲۲ اکتبر ۲۰۲۶؛ همه مقایسهها با دوره و تعریف مشخص
در هفته منتهی به ۱۸ اکتبر ۲۰۲۶، جریان صادرات نفت منطقه بر پایه دادههای کپلر از ۲۴ میلیون بشکه در روز فراتر رفت؛ در مقایسه با سطح ۲۳٫۳ میلیون بشکهای پیش از جنگ. این خبر به معنای عادی شدن تردد در تنگه هرمز نیست: همان گزارش عبور حدود ۱۴ میلیون بشکه در روز را برای تنگه برآورد میکند و بررسی مستقل الجزیره نشان میدهد سهم مسیرهای جایگزین از صادرات نفت خام غیرایرانی در سپتامبر به حدود ۴۰ درصد رسیده بود. منافع این تحول میان کشورها و گروهها بهطور برابر تقسیم نمیشود. عربستان سعودی و امارات از زیرساختهای انتقال نفت به بیرون تنگه بهره میبرند؛ مالکان برخی نفتکشها از کرایههای بالاتر درآمد دارند، اما خطر عملیاتی برای خدمه و هزینه تحویل برای خریداران نیز افزایش یافته است. ایران با محدودیتهای صادراتی و دریایی متفاوتی مواجه است و از بازگشت صادرات همسایگان لزوماً سهم مشابهی نمیبرد. در بخش فرآوردهها، آژانس بینالمللی انرژی نشان میدهد صادرات سپتامبر هنوز کمتر از نصف سطح پیش از جنگ بوده است. بنابراین قضاوت درباره پایان بحران باید همزمان به حجم صادرات، مسیر، کرایه، ریسک، میزان تحویل واقعی، ذخایر و دسترسی به سوخت نگاه کند.
راهنمای خواندن پرونده
نفت به بازار برگشته، اما کدام بازار و کدام مسیر؟
در هفته منتهی به ۱۸ اکتبر، جریان صادرات نفت منطقه در برآورد کپلر از ۲۴ میلیون بشکه در روز گذشت؛ مبنای پیش از جنگ برای این مجموعه ۲۳٫۳ میلیون بشکه گزارش شده است. همزمان جریان عبوری از هرمز حدود ۱۴ میلیون بشکه در روز برآورد شد. این دو شاخص یکدیگر را نقض نمیکنند؛ صادرات منطقه شامل مسیرهای جایگزین و انتقال نفت میان کشتیها نیز هست.
در سپتامبر، بررسی الجزیره از صادرات حدود ۱۶٫۵ میلیون بشکه نفت خام غیرایرانی در روز خبر میدهد. حدود ۶۰ درصد آن از هرمز، ۲۳ درصد از بنادر بیرون تنگه و ۱۷ درصد از دریای سرخ خارج شد؛ پیش از جنگ سهم مسیرهایی که از هرمز عبور نمیکردند حدود ۱۷ درصد بود. این جابهجایی مسیر به معنای بازسازی کامل تجارت دریایی نیست.
مقایسه ۱۶٫۵ میلیون سپتامبر با بیش از ۲۴ میلیون اکتبر بهعنوان «رشد یک شاخص واحد» اشتباه است، زیرا دامنه کالا، کشورهای مشمول و دوره محاسبه یکسان نیست. همین تفاوت تعاریف توضیح میدهد چرا یک منبع از احیای صادرات سخن میگوید و دیگری عبور هرمز را همچنان کمتر از مبنا میداند.
| شاخص | مقدار | بازه و تعریف |
|---|---|---|
| صادرات منطقه پیش از جنگ | ۲۳٫۳ میلیون بشکه/روز | مبنای کپلر برای گزارش ۲۱ اکتبر |
| صادرات منطقه در اکتبر | بیش از ۲۴ میلیون | هفته منتهی به ۱۸ اکتبر؛ مسیرهای متنوع |
| عبور از هرمز | حدود ۱۴ میلیون | همان هفته با برآورد نقلوانتقال محموله |
| خام غیرایرانی منطقه | حدود ۱۶٫۵ میلیون | ۱ تا ۲۸ سپتامبر؛ فقط کشورهای غیرایرانی |
جغرافیای بحران: هرمز، فجیره، ینبع و دریای سرخ
خط لوله شرق–غرب عربستان امکان انتقال بخشی از نفت به بندر ینبع در دریای سرخ را فراهم میکند. خط لوله امارات نیز بخشی از نفت را به بندر فجیره در ساحل دریای عمان میرساند. انتقال نفت خام میان کشتیها در آبهای نزدیک عمان امکان استفاده از ناوگان رفتوبرگشتی و تقسیم سفر پرخطر از مسیر بلندتر را فراهم کرده است. با این حال هیچیک از این راهها تمام وابستگی منطقه به هرمز را حذف نمیکند.
راه فرعی به معنای راه بیخطر نیست. مسیر دریای سرخ در معرض ناامنی و آسیب زیرساخت است؛ مسیر خشکی ظرفیت خط لوله و پایانه محدود دارد؛ و انتقال کشتیبهکشتی، زمان، مدیریت عملیات و هزینه جدید ایجاد میکند. اثر واقعی هر مسیر را باید با ظرفیت عملی، نه صرف وجود آن بر نقشه سنجید.
| مسیر | مزیت اصلی | محدودیت و ریسک |
|---|---|---|
| عبور مستقیم از هرمز | زنجیره سنتی صادرات و دسترسی بنادر | تهدید امنیتی و افزایش بیمه/کرایه |
| خط لوله به ینبع | دورزدن هرمز از طریق دریای سرخ | ظرفیت خط لوله، بندر و خطر در دریای سرخ |
| خط لوله به فجیره | بارگیری بیرون تنگه | ظرفیت محدود و آسیبپذیری زیرساخت |
| انتقال کشتیبهکشتی | تفکیک مسیر پرخطر از سفرهای دوردست | افزایش پیچیدگی و احتمال اختلال عملیاتی |
همه دیدگاهها در یک قاب: چه کسانی از وضع تازه چه برداشتی دارند؟
برداشت «بازیابی تجارت» برای همه گروهها معنای یکسان ندارد. صادرکنندهای که خط لوله جایگزین دارد، خریدار آسیایی که باید هزینه تحویل بپردازد، خدمه نفتکشی که وارد منطقه پرخطر میشوند و دولت ایران که با محاصره دریایی گزارششده مواجه است، وضعیت را از نقاط متفاوت زنجیره تجربه میکنند. بازسازی منصفانه این دیدگاهها به معنای مساوی دانستن شواهد نیست.
| بازیگر یا گروه | قویترین استدلال/منفعت قابل توضیح | محدودیت آن روایت |
|---|---|---|
| صادرکنندگان خلیج فارس دارای خطوط لوله | بازگشت حجم صادرات نشان میدهد سرمایهگذاری در مسیر جایگزین، تابآوری ایجاد کرده است. | مسیر جایگزین ظرفیت نامحدود ندارد و امنیت آن مستقل از هرمز نیست. |
| دولت آمریکا و حامیان حفاظت دریایی | ادامه تردد کشتیها ممکن است بهعنوان نشانه اثرگذاری حفاظت مسیر و کاهش توان بستن گذرگاه تعبیر شود. | تداوم عبور، اثبات امنیت کامل یا موفقیت پایدار نیست؛ خطر و هزینه بالا ماندهاند. |
| جمهوری اسلامی ایران و محاسبه اهرم هرمز | آسیبپذیری گذرگاه و رشد هزینه جهانی انرژی میتواند بخشی از قدرت بازدارندگی یا چانهزنی تلقی شود. | وجود مسیرهای جایگزین و تداوم صادرات همسایگان، شدت این اهرم را محدود میکند؛ قصد و تصمیم آتی قطعی نیست. |
| دولتها و شرکتهای واردکننده نفت | جریان محمولهها نسبت به توقف کامل به نفع تأمین انرژی است. | قیمت نفت، هزینه تحویل و کمبود فرآورده ممکن است همچنان مصرفکننده را تحت فشار بگذارد. |
| مالکان و معاملهگران نفتکش | کرایه بالا و اختلاف قیمت محموله میتواند پاداش اقتصادی پذیرش خطر را افزایش دهد. | سود بالقوه با خطر آسیب کشتی، مسئولیت حقوقی و هزینه بیمه همراه است؛ به همه ناوگان تعمیم ندارد. |
| خدمه کشتی و اتحادیههای دریانوردی | دستمزد بالاتر میتواند جبران بخشی از خطر تلقی شود. | افزایش پاداش، لزوماً رضایت آزادانه، ایمنی کافی یا جبران خسارت احتمالی نیست. |
| پالایشگاهها و مصرفکنندگان | دسترسی بیشتر به نفت خام امکان ادامه تولید و عرضه را ایجاد میکند. | بازار سوخت پالایششده، ظرفیت پالایش و ذخیره همچنان محدود است. |
| بیمهگران و خدمات امنیت دریایی | قیمتگذاری خطر برای پوشش خسارت لازم است. | حق بیمه بالا ممکن است تجارت را برای برخی فعالان ناممکن کند؛ قیمت یکسان برای همه کشتیها وجود ندارد. |
| کشورهای غیرمتعهد یا خریداران در حاشیه مناقشه | اولویت میتواند تداوم دسترسی به انرژی، ثبات قیمت و آزادی تجارت باشد، بدون پذیرش روایت نظامی یکی از طرفها. | این یک دسته تحلیلی از منافع است؛ موضع رسمی یک کشور مشخص بدون سند به آن نسبت داده نشده است. |
مهم است «سودآوری برخی سفرهای نفتکش» با «منفعت کل اقتصاد» اشتباه نشود. برآورد نقلشده درباره امکان کسب سود مازاد از معامله نفت عراق، به همه کشتیها و قراردادها تعلق ندارد. از سوی دیگر، شماری از گزارشها از پیشنهاد پاداشهای دو تا سه برابر به بعضی خدمه حکایت دارند؛ چنین پاداشی جایگزین الزام ایمنی و مدیریت خطر نیست.
از منظر سیاستگذاری منطقهای، طرفداران حفاظت دریایی ممکن است به استمرار جریان نفت اشاره کنند؛ منتقدان آن میتوانند هزینه نظامیشدن مسیر، خطر تشدید درگیری و افزایش هزینه مصرفکننده را برجسته کنند. برای سنجش دو استدلال، باید هم تعداد عبورها و میزان حمل واقعی و هم روند حملات، بیمه و تأخیر را مشاهده کرد. صرف تداوم صادرات نمیتواند بهتنهایی همه اختلافها را حل کند.
تناقض بزرگتر: نفت خام برگشته ولی بازار سوخت هنوز ترمیم نشده است
نفت خام پس از بارگیری باید به پالایشگاه برسد و به فرآورده تبدیل شود. بنابراین صادرات نفت خام، شاخص مستقیمی از دسترسی مصرفکنندگان به گازوئیل، بنزین یا LPG نیست. گزارش ۱۴ اکتبر آژانس بینالمللی انرژی نشان میدهد صادرات فرآوردههای پالایششده خاورمیانه در سپتامبر ۱٫۹ میلیون بشکه در روز بوده، در برابر ۴٫۷ میلیون بشکه پیش از جنگ؛ LPG نیز از ۱٫۵ میلیون به ۰٫۶۷ میلیون بشکه در روز رسیده است.
در سمت تقاضا نیز قیمت بالا میتواند مصرف را کاهش دهد، اما این کاهش لزوماً نشانه سلامت بازار نیست. آژانس بینالمللی انرژی در اکتبر افت تقاضای جهانی نفت و فشار شدید بازار گازوئیل را پیشبینی کرد؛ موجودی قابل مشاهده نفت جهان را در پایان سپتامبر حدود ۵۰۹ میلیون بشکه کمتر از سطح پیش از جنگ برآورد کرد. موجودی پایینتر، ظرفیت جذب اختلال تازه را کاهش میدهد.
چرا ایران از بازیابی صادرات همسایگان به همان اندازه بهره نمیبرد؟
بررسی الجزیره نشان میدهد در سپتامبر صادرات نفت خام غیرایرانی نزدیک مبنای پیش از جنگ بوده، ولی در صورت اضافه کردن ایران، سطح صادرات منطقه به حدود ۹۱ درصد مبنای پیشین میرسیده است. صادرات نفت خام ایران پیش از جنگ در همان گزارش نزدیک ۱٫۷ میلیون بشکه در روز ذکر شده؛ محدودیتهای ناشی از محاصره دریایی آمریکا در تحلیل این شکاف اهمیت دارد.
یک سازمان غیردولتی رصدکننده محاصره مدعی ثبت تغییر مسیر ۱۳۸ کشتی تجاری از زمان آغاز مجدد محاصره و محدودیت شدید صادرات ایران شده است. این ارقام ادعای همان سازماناند، نه معادل حسابرسی مستقل همه محمولهها یا درآمدهای تحققیافته ایران. عدد عبور AIS نیز ممکن است با خاموشی دستگاه یا انتقال محموله میان کشتیها کامل نباشد.
برای مردم ایران، موضوع تنها تعداد نفتکشهای مشاهدهشده نیست. اگر محدودیتهای صادراتی واقعاً دریافت ارز و درآمد بودجه را کاهش دهند، مسیر انتقال آن میتواند به تأمین مالی دولت، واردات کالا و دارو، نرخ ارز و توان فعالیت بنگاهها برسد. اما نسبت دادن تغییر مشخص قیمت یک کالا به یک رویداد کشتیرانی، بدون داده بودجه، بازار ارز و زنجیره واردات، استنتاج فراتر از شواهد است.
| شاخص ایران | آنچه نشان میدهد | آنچه نشان نمیدهد |
|---|---|---|
| بارگیری در بندر | انتقال فیزیکی نفت به کشتی | تحویل به خریدار یا دریافت پول |
| عبور و مسیر نفتکش | تردد محموله بر اساس ردیابی | مالک نهایی نفت و تسویه مالی |
| حجم فروش و تخفیف | ارزش تقریبی قراردادهای واقعی | وصول کامل ارز بدون اسناد پرداخت |
| درآمد وصولشده | منابع ارزی قابل استفاده | سهم واقعی آن در یک تصمیم بودجهای بدون اسناد |
تایملاین: از سقوط عبور هرمز تا بازیابی پرهزینه
- سهماهه چهارم ۲۰۲۵: جریان نفت از هرمز در برآورد EIA حدود ۲۱٫۶ میلیون بشکه در روز بود.
- سهماهه دوم ۲۰۲۶: میانگین برآورد EIA به ۴٫۹ میلیون بشکه در روز رسید؛ دادههای این دوره بهدلیل مشکل سیگنالهای کشتیها ممکن است بعداً بازنگری شوند.
- سپتامبر ۲۰۲۶: صادرات خام کشورهای غیرایرانی افزایش یافت و سهم مسیرهای بیرون هرمز در بررسی الجزیره به حدود ۴۰ درصد رسید.
- ۷ اکتبر: الجزیره درباره بازگشت صادرات، تردد محدودتر هرمز و وضعیت متفاوت صادرات ایران گزارش تحلیلی منتشر کرد.
- ۱۴ اکتبر: IEA از شکنندگی بهبود صادرات، کمبود فرآوردهها و فشار بر بازار گازوئیل خبر داد.
- ۱۸ تا ۲۱ اکتبر: دادههای هفته منتهی به ۱۸ اکتبر از صادرات بیش از ۲۴ میلیون بشکهای منطقه و عبور حدود ۱۴ میلیون بشکه از هرمز حکایت داشت.
چهار مسیر آینده؛ بدون پیشگویی یا درصدسازی
| مسیر مشروط | محرک مشاهدهپذیر | اثر و نشانه رد |
|---|---|---|
| بازیابی با هزینه بالا | ماندن صادرات در سطح کنونی و بیمه گران | تداوم فشار بر کرایه؛ کاهش پایدار کرایه این فرض را تضعیف میکند |
| بازگشت عادی تجارت | کاهش حملات و افزایش عبور بدون محدودیت | افت هزینه و احیای فرآوردهها؛ اختلال تازه آن را رد میکند |
| شوک جدید عرضه | آسیب تأییدشده به نفتکش یا پایانه مهم | کاهش تحویل و افزایش قیمت فیزیکی؛ تداوم تحویل بدون مشکل این مسیر را تضعیف میکند |
| افزایش شکاف ایران و همسایگان | تداوم محدودیت صادرات ایران با فعالیت مسیرهای جایگزین دیگران | فشار بر دسترسی صادراتی ایران؛ رفع مستند محدودیت و افزایش تحویل آن را تغییر میدهد |
همچنین یک اختلاف واقعی در تفسیر «قدرت بازدارندگی هرمز» وجود دارد. استدلال اول: وقتی نفت با وجود تهدید صادر میشود، قدرت مسدودکردن مسیر کاهش یافته است. استدلال دوم: وقتی همین نفت با کرایه و بیمه بسیار بالاتر حمل میشود، توان تحمیل هزینه همچنان پابرجاست. هر دو گزاره ممکن است در بخشی از واقعیت درست باشند، زیرا «کنترل کامل حجم» و «توان افزایش هزینه» دو نوع اثر متفاوتاند. شاخصهای عبور، حملات و هزینه را باید جداگانه سنجید.
تحلیل حاضر با انتشار داده تازهای که نشان دهد کرایه، بیمه، صادرات فرآوردهها و ذخایر همزمان به وضعیت معمول برگشتهاند، نیازمند بازنگری خواهد بود. برعکس، اگر حجم صادرات پایدار بماند ولی هزینه و کمبود فرآورده ادامه یابد، تمایز اصلی این تحلیل تقویت میشود.
نتیجه: عبور نفت تنها یکی از نشانههای سلامت بازار است
بازگشت محمولهها نشان میدهد بازار انرژی و صادرکنندگان توانستهاند بخشی از اختلالات را با مسیرهای جایگزین و سازوکارهای پرهزینه مدیریت کنند. این برای تأمینکنندگان و خریداران، در مقایسه با توقف طولانی، پیشرفتی واقعی است. اما حجم صادرات بیشتر به معنای امنیت کامل، درآمد یکسان صادرکنندگان، سوخت ارزان یا پایان خطر برای خدمه کشتیها نیست.
در یک ارزیابی ۳۶۰ درجه باید هم منافع صادرکنندگان دارای خط لوله را دید، هم هزینه دولتهای واردکننده و مصرفکنندگان، هم موقعیت متفاوت ایران، هم منافع اقتصادی بعضی فعالان حملونقل و هم ریسک انسانی دریانوردان. هیچکدام بهتنهایی کل داستان را نمایندگی نمیکنند. معیار پایان بحران، بازگشت پایدار حجم و امنیت و کاهش هزینه در سراسر زنجیره نفت تا فرآورده است، نه عبور از یک آستانه خبری در یک هفته.
پرسشهای کلیدی
آیا تنگه هرمز به وضعیت عادی برگشته است؟
دادههای اکتبر از افزایش عبور حکایت دارند، اما ترکیب مسیر و هزینه حمل نسبت به مبنای پیش از جنگ متفاوت است. عادیشدن کامل تأیید نشده است.
چرا صادرات بالا رفته ولی گازوئیل گران مانده است؟
عرضه نفت خام و صادرات فرآوردهها دو بازار متفاوت با محدودیتهای پالایش، حمل و ذخیرهاند. IEA صادرات فرآوردههای سپتامبر را کمتر از نصف پیش از جنگ گزارش کرده است.
آیا ایران هیچ نفتی صادر نمیکند؟
محدودیت شدید صادرات در منابع بررسیشده گزارش شده، اما از دادههای ناقص ردیابی نمیتوان مقدار صفر قطعی برای همه محمولهها یا درآمد واقعی کشور استنتاج کرد.
کدام گروه از افزایش کرایه سود میبرد؟
برخی مالکان یا معاملهگران ممکن است سود مازاد داشته باشند، ولی هزینه و خطر متناسب با نوع کشتی، قرارداد و بیمه متفاوت است. افزایش کرایه به معنای سود همه فعالان نیست.
تصویر شاخص: تنگه هرمز، عکس آرشیوی ناسا از ۲۴ مارس ۲۰۲۱، نه تصویر تحولات اکتبر ۲۰۲۶. اعداد تا ۲۲ اکتبر ۲۰۲۶ بررسی شدهاند.
منابع
- منبع اصلی ایراناینترنشنال، بازتاب گزارش والاستریت ژورنال درباره بازگشت صادرات نفت و هزینه عبور، ۲۱ اکتبر ۲۰۲۶
- منبع تکمیلی الجزیره عربی، تحلیل مسیرهای صادرات نفت خام غیرایرانی خلیج فارس، ۷ اکتبر ۲۰۲۶
- منبع تکمیلی IEA، گزارش بازار نفت اکتبر ۲۰۲۶، ۱۴ اکتبر ۲۰۲۶
- منبع تکمیلی EIA، گزارش جریان نفت در گلوگاههای دریایی، اوت ۲۰۲۶
- منبع تکمیلی ایراناینترنشنال، بازتاب ادعای سازمان اتحاد علیه ایران هستهای درباره محاصره نفتی، ۲۱ اکتبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبر
گزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵