مس در مسیر شدیدترین افت هفتگی ۱۹ ماه اخیر قرار گرفت
بهای مس در بورس فلزات لندن جمعه ۲۰ نوامبر تا محدوده ۱۲ هزار و ۲۰۲ دلار برای هر تن پایین آمد. قرارداد سهماهه مس در حوالی ساعت ۱۰:۳۰ گرینویچ ۱۲ هزار و…
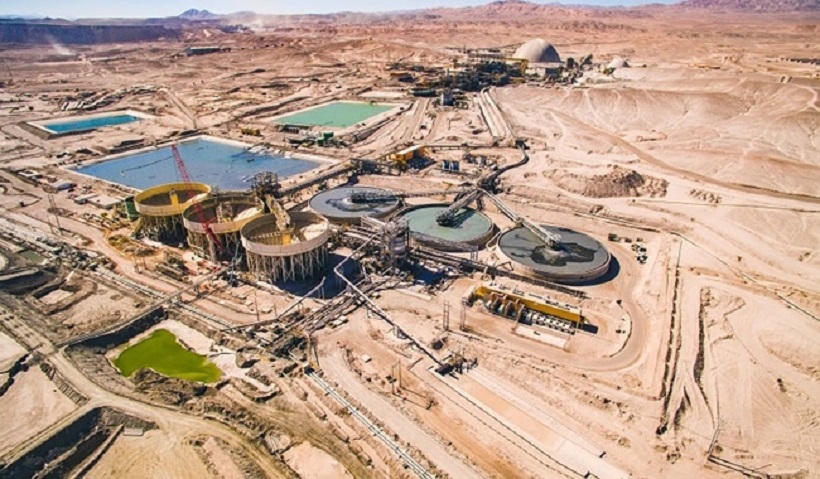
تصویر آرشیوی از مجتمع Centinela در منطقه آنتوفاگاستا؛ مذاکرات مزدی دو اتحادیه اصلی معدن وارد مرحله میانجیگری اجباری شده است.
بهای مس در بورس فلزات لندن جمعه ۲۰ نوامبر تا محدوده ۱۲ هزار و ۲۰۲ دلار برای هر تن پایین آمد. قرارداد سهماهه مس در حوالی ساعت ۱۰:۳۰ گرینویچ ۱۲ هزار و ۳۱۰٫۵ دلار معامله میشد و در مقیاس هفتگی حدود ۸٫۲ درصد افت داشت.
در این خبر اقتصادی میخوانید
این کاهش مس را در مسیر بزرگترین افت هفتگی از آوریل ۲۰۲۵ قرار داد. نگرانی از کاهش سرعت سرمایهگذاری در مراکز داده و هوش مصنوعی، افزایش ارزش دلار آمریکا و انتظار برای سیاست پولی سختگیرانهتر فدرال رزرو از عوامل فشار بر بازار بودند.
مس در شبکه برق، ساختمان و صنعت کاربرد گسترده دارد. با این حال کاهش بهای قراردادهای آتی به معنی سقوط مشابه تقاضای فیزیکی در تمام کشورها نیست. در چین همزمان نشانههایی از کمبود عرضه مس آماده تحویل و افزایش اضافهبهای نقدی ثبت شده است.
بازار مس میان صنعت سنتی و زیرساخت هوش مصنوعی
کاربرد مس از سیمکشی ساختمان و خطوط انتقال برق تا موتورهای برقی و مراکز داده گسترده است؛ به همین دلیل افت قیمت آن میتواند همزمان بازتابی از انتظارات درباره رشد صنعتی و شرایط مالی بازار باشد. در ماههای اخیر تقاضای مرتبط با هوش مصنوعی به یکی از روایتهای پررنگ صعود فلز سرخ تبدیل شده بود و تغییر این روایت ممکن است معاملهگران را به تعدیل موقعیت وادارد.
در گزارش رویترز، قرارداد سهماهه مس لندن در ساعت ۱۰:۳۰ گرینویچ به ۱۲ هزار و ۳۱۰ دلار و ۵۰ سنت برای هر تن رسید و پیشتر سطح ۱۲ هزار و ۲۰۲ دلار را لمس کرد. این ارقام مربوط به زمان مشخص در جریان معاملات است؛ بدون اطلاع از قیمت تسویه پایانی نباید رقم ۱۲ هزار و ۲۰۲ دلار را قیمت بستهشدن جمعه خواند.
افت حدود ۸٫۲ درصدی هفتگی از بازارهای فلزی بزرگتر از یک نوسان معمول روزانه است، اما نتیجهگیری درباره پایان مصرف صنعتی مس زودهنگام خواهد بود. تقاضا در بخشهای انتقال برق، تولید خودرو و ساختوساز لزوماً همان مسیر تقاضای مراکز داده را طی نمیکند. همچنین هزینه تولید معدن و تغییر عرضه کنسانتره میتواند در میانمدت از قیمت حمایت یا بر آن فشار وارد کند.
بازار چین وجه دیگری از ماجرا را آشکار میکند. در شانگهای، اضافهبهای تحویل نقدی مس نسبت به قرارداد دسامبر هنوز بالا بود؛ هرچند نسبت به روز قبل کاهش یافت. این اختلاف میان بازار فیزیکی و قیمتهای آتی نشان میدهد کاهش انتظارات مالی الزاماً به معنای فراوانشدن فوری فلز آماده تحویل در تمام انبارها نیست.
برای شرکتهای معدنی، افت قیمت فروش میتواند حاشیه سود را کاهش دهد؛ بااینحال حساسیت هر شرکت به میزان استخراج، عیار معدن، قراردادهای پیشفروش و هزینههای انرژی وابسته است. صادرکنندگان مس به تغییر دلار و ارز داخلی خود نیز توجه دارند، زیرا درآمد فروش و بخش زیادی از هزینهها لزوماً به یک ارز نیستند.
در معاملات هفته پیش رو، تغییر موجودی انبارهای بورس فلزات لندن و شانگهای و اختلاف قیمت نقدی و آتی معیارهای دقیقتری برای سنجش کمبود واقعی خواهند بود. اگر قیمت آتی پایین بماند ولی اضافهبهای نقدی بالا باشد، تصویر عرضه و تقاضا همچنان دوگانه است.
برای مطالعه پیشینه، پیشینه افت قیمت مس در رونما را نیز ببینید.
برای زمینه بیشتر، گزارش مرتبط پیشین رونما را بخوانید.
آنچه باید بدانیم؛ تفاوت بازار مالی مس با تقاضای واقعی صنعت
قیمت ۱۲ هزار و ۲۰۲ دلار برای هر تن، پایینترین سطحی بود که قرارداد سهماهه مس بورس فلزات لندن در جریان معاملات جمعه ۲۰ نوامبر لمس کرد؛ این رقم لزوماً قیمت تسویه پایانی نیست. رویترز قیمت حدود ۱۲ هزار و ۳۱۰ دلار و ۵۰ سنت را در ساعت ۱۰:۳۰ گرینویچ ثبت کرده است. بنابراین هنگام مقایسه با جلسات قبل باید قیمتهای مربوط به یک زمان یا یک روش محاسبه را کنار هم گذاشت. استفاده از کف روز به جای نرخ پایانی میتواند اندازه افت را بیش از آنچه بوده نشان دهد.
برآورد افت نزدیک به ۸٫۲ درصدی در مقیاس هفتگی سبب شد بازار مس در مسیر سنگینترین کاهش هفتگی بیش از ۱۹ ماه قرار بگیرد. این کاهش در زمانی رخ داده که نگرانی درباره سودآوری سرمایهگذاری در زیرساختهای هوش مصنوعی افزایش یافته است. مراکز داده برای انتقال برق، خنکسازی و تجهیزات خود به فلزات مختلف از جمله مس نیاز دارند؛ اما میزان مصرف آینده به سرعت ساخت پروژهها و کارایی طراحی وابسته است. کاهش ارزش سهام شرکتهای فناوری الزاماً به معنی توقف همه پروژههای ساخت مراکز داده نیست.
صنعت ساختمان، خودروهای برقی و شبکههای برق همچنان مصرفکنندگان مهم مس هستند. اگر تقاضای بخشی از این صنایع کاهش یابد، تولیدکنندگان ممکن است خرید مواد اولیه را عقب بیندازند، اما موجودی پایین انبارها نیز میتواند از قیمت نقدی حمایت کند. به همین علت رصد یک قیمت آتی به تنهایی برای ارزیابی تعادل عرضه و تقاضا کافی نیست. مقایسه موجودی انبارهای بورس لندن و شانگهای، هزینه حمل و اضافهبهای تحویل نقدی دادههای روشنگرتری فراهم میکند.
بازار فیزیکی چین در همین دوره نمونهای از این پیچیدگی بود: در گزارشهای تخصصی اضافهبهای تحویل فوری مس در شانگهای همچنان در سطح بالایی قرار داشت، با اینکه قراردادهای آتی تحت فشار بودند. چنین شکافی میتواند ناشی از کمبود موقت کالای تحویلپذیر، محدودیت توزیع یا زمان رسیدن محمولههای وارداتی باشد. نباید آن را نشانه تناقض در دادهها دانست. همچنین وضعیت شانگهای ممکن است با مراکز دیگری مانند گوانگدونگ متفاوت باشد.
برای کشورهای صادرکننده مس، اثر افت جهانی قیمت به نرخ ارز، حجم صادرات و ترکیب قراردادها بستگی دارد. برای کارخانههای مصرفکننده، ارزانشدن مواد اولیه میتواند هزینه تولید را کاهش دهد، به شرط آنکه هزینه انرژی و حمل آن را خنثی نکند. نتیجه بازار هفته آینده نیز از پیش معلوم نیست؛ قیمتهای آتی، موجودی انبار و دادههای واقعی سفارشهای صنعتی باید با هم خوانده شوند.
منابع
- خبرگزاری Reuters
- منبع تکمیلی رویترز — سقوط مس و افت هفتگی، ۲۰ نوامبر
- منبع تکمیلی SMM — شرایط بازار فیزیکی مس چین، ۲۰ نوامبر
- منبع تکمیلی SMM — وضعیت عرضه نقدی مس در شانگهای، ۲۰ نوامبر
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.