
اجلاس بانکوک زیر سایه بدهی، انرژی و هوش مصنوعی؛ دولتها چه انتخابهایی دارند؟
اجلاس صندوق بینالمللی پول و بانک جهانی در بانکوک با سه فشار بدهی، شوک انرژی و دگرگونی مشاغل روبهروست؛ سناریوها و تصمیمهای قابل سنجش چیست؟
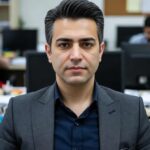
نشست خبری میزبانان اجلاس ۲۰۲۶ در تایلند؛ تصویر مربوط به نشست مقدماتی است، نه جلسه اصلی ۱۳ اکتبر. برش تصویر: ۱۶:۹.
اجلاس سالانه صندوق بینالمللی پول و بانک جهانی از ۱۲ تا ۱۸ اکتبر ۲۰۲۶ در بانکوک برگزار میشود، اما پرسش اقتصادی اصلی فراتر از محل گردهمایی است: دولتها چگونه باید همزمان با بدهی پرهزینه، انرژی گران و تغییر بازار کار بر اثر هوش مصنوعی روبهرو شوند؟ این سه فشار ظاهراً مستقلاند؛ در عمل از مسیر بودجه عمومی، نرخ بهره، سرمایهگذاری و درآمد خانوار به یکدیگر متصل میشوند. مقامهای دو نهاد در آستانه اجلاس درباره خطر بدهی و فرصتها و ریسکهای سرمایهگذاری در فناوری هشدار دادهاند. پاسخ به این پرسش هنوز یک تصمیم جمعی نهایی نیست و نباید گفتوگوهای آغازین را با مصوبه اشتباه گرفت.
در این تحلیل میخوانید
- ۱خط زمانی: چه اتفاقی افتاده و چه اتفاقی هنوز رخ نداده است؟
- ۲از ادعا تا واقعیت: خطر بدهی چقدر روشن است؟
- ۳شوک انرژی چگونه به بودجه و سفره خانوار میرسد؟
- ۴هوش مصنوعی؛ موتور رشد یا تشدیدکننده شکاف؟
- ۵نقشه بازیگران و منافع متعارض
- ۶دو نگاه رقیب: اول ثبات مالی یا اول رشد و حمایت؟
- ۷چرا بانکوک برای اقتصاد ایران هم اهمیت دارد؟
- ۸جدول سنجشپذیر: چه شاخصهایی را باید دنبال کرد؟
انتخاب بانکوک تنها یک تصمیم تشریفاتی نیست. تایلند پس از اجلاس سال ۱۹۹۱ بار دیگر میزبان است؛ دورهای که در فاصله دو میزبانی، اقتصاد آسیا از مرکز تولید صنعتی به بازیگری مهم در زنجیره تأمین تراشه، خدمات و سرمایه دیجیتال تبدیل شده است. با این حال، بازگشت اجلاس به آسیا به معنی یکسان بودن وضعیت کشورهای منطقه نیست. صادرکنندگان تجهیزات الکترونیکی از رونق سرمایهگذاری فناوری سود میبرند؛ واردکنندگان خالص نفت با افزایش هزینه انرژی و فشار حساب جاری روبهرو هستند و اقتصادهای بدهکار ناچارند بخش بیشتری از درآمد دولت را صرف خدمت بدهی کنند. همین تفاوتها توافق بر سر یک نسخه مشترک را دشوار میکند.
خط زمانی: چه اتفاقی افتاده و چه اتفاقی هنوز رخ نداده است؟
در چهارم مارس ۲۰۲۶، وزارت دارایی تایلند، بانک مرکزی این کشور و صندوق بینالمللی پول در اطلاعیه مشترکی از پیشرفت مقدمات برگزاری اجلاس خبر دادند. صندوق سپس برنامه رسمی جلسات عمومی، پژوهشی و مطبوعاتی را منتشر کرد. هفتم اکتبر نشست مقدماتی درباره چشمانداز اقتصاد جهان و اولویتهای سیاستگذاری برگزار شد. دوازدهم اکتبر برنامه عمومی اجلاس در بانکوک آغاز شد و بحث درباره هوش مصنوعی و مشاغل، یکی از محورهای روز نخست بود. این سیر زمانی نشان میدهد که برخی اظهارات مقامها پیش از آغاز نشست رسمی مطرح شدهاند و نباید بهعنوان نتیجه نهایی اجلاس نقل شوند.
در تقویم رسمی، نشست خبری چشمانداز اقتصاد جهانی برای ۱۳ اکتبر و نشست ثبات مالی جهانی نیز برای همان روز برنامهریزی شده است؛ ارائه گزارش پایش مالی روز ۱۴ اکتبر قرار دارد. نشست عمومی اصلی در ۱۶ اکتبر و نشست کمیته پولی و مالی بینالمللی در ۱۷ اکتبر پیشبینی شده است. بر اساس زمان نگارش، صرف درج جلسه در تقویم به معنی برگزاری آن یا صدور آمار جدید نیست. ارقام و برداشتهایی که بعدها از گزارشها منتشر میشوند باید جداگانه با نسخه نهایی سند و ساعت انتشار تطبیق داده شوند.
میزبان، مرکز همایشهای ملی ملکه سیریکیت را برای نشست در نظر گرفته است. هدف رسمی این جلسات گردآوردن وزیران اقتصاد و دارایی، رؤسای بانکهای مرکزی، نهادهای توسعهای، بخش خصوصی و جامعه مدنی است. اهمیت واقعی گردهمایی از سطح استقبال دیپلماتیک سنجیده نمیشود؛ معیار آن این است که چه تعهدات مالی، اصلاح نهادی، ابزار کاهش ریسک و سازوکار پیگیری از گفتوگوها بیرون بیاید. بسیاری از نشستهای بینالمللی تشخیص مشترک دقیقی دارند، اما ابزار اجرایی در اختیار دولتهای عضو باقی میماند.
از ادعا تا واقعیت: خطر بدهی چقدر روشن است؟
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، در سخنرانی مقدماتی بر ضرورت مهار بدهی و مدیریت خطرات گسترش هوش مصنوعی تأکید کرده است. این یک موضع سیاستی قابل انتساب به مدیر صندوق است. از آن نمیتوان نتیجه گرفت که همه دولتها کاهش همزمان هزینههای عمومی را پذیرفتهاند. حتی وقتی نسبت بدهی بالا باشد، ظرفیت بازپرداخت به سررسید اوراق، نرخ سود، ارز بدهی، ساختار مالیات و توان رشد اقتصاد بستگی دارد. دو کشور با نسبت بدهی ظاهراً مشابه ممکن است از نظر احتمال بحران نقدینگی و توان واکنش به شوک فاصله زیادی داشته باشند.
هشدار درباره بدهی جهانی باید با دو محدودیت خوانده شود. نخست آنکه مجموع بدهی به تنهایی نشان نمیدهد بحران بعدی از کدام کشور آغاز خواهد شد. دوم اینکه بالا رفتن نرخ بازده اوراق دولتی همیشه ناشی از افت اعتماد به بازپرداخت نیست؛ انتظار تورمی، سیاست پولی و تغییر عرضه اوراق نیز نقش دارند. سنجش درست به روند واقعی هزینه تأمین مالی، مدتزمان بازپرداخت بدهی و سهم هزینه بهره از درآمد دولت نیاز دارد. بنابراین تیترهایی که یک رقم کلی برای بدهی میآورند ولی زمینه اندازهگیری آن را حذف میکنند، برای تصمیمگیری کافی نیستند.
برای کشورهای کمدرآمد مسئله تندتر است، زیرا بسیاری از آنها همزمان به ارز خارجی برای واردات انرژی و غذا نیاز دارند و بخشی از بدهی را نیز به همان ارز پرداخت میکنند. تضعیف پول ملی میتواند بدون افزایش حجم اسمی بدهی خارجی، بار بازپرداخت را در بودجه داخلی سنگینتر کند. دولت در چنین وضعی بین حفظ یارانههای ضروری، بودجه آموزش و درمان، سرمایهگذاری زیربنایی و پرداخت به طلبکاران قرار میگیرد. این انتخاب، هم اقتصادی است و هم سیاسی و اجتماعی؛ نمیتوان صرفاً با یک توصیه انضباط مالی آن را حل کرد.
شوک انرژی چگونه به بودجه و سفره خانوار میرسد؟
افزایش قیمت انرژی ابتدا هزینه واردات نفت، گاز و فرآوردهها را تغییر میدهد. در مرحله بعد، هزینه برق، حملونقل، کود شیمیایی و تولید صنعتی ممکن است تحت تأثیر قرار گیرد. اینکه این فشار به مصرفکننده منتقل شود یا در ترازنامه دولت و بنگاه جذب شود، به نظام قیمتگذاری بستگی دارد. کشورهایی که یارانه فراگیر دارند ممکن است تورم کوتاهمدت کمتری در قیمت نهایی نشان دهند، اما کسری بودجه و هزینه تأمین مالی آنها بیشتر شود. در مقابل، حذف ناگهانی حمایتها میتواند شوک مستقیم و نامتناسبی به خانوارهای کمدرآمد وارد کند.
جنگ و ناامنی مسیرهای حملونقل نیز افزون بر قیمت هر بشکه نفت، حق بیمه، زمان سفر و هزینه نگهداری موجودی را بالا میبرد. با این حال، نمیتوان بدون داده عملیاتی هر افزایش قیمت کالا را مستقیماً به یک حادثه نظامی نسبت داد. تغییرات نرخ ارز، وضعیت برداشت محصولات کشاورزی، محدودیت ظرفیت پالایشگاهها و سیاست تجاری هم در قیمت نهایی دخالت دارند. در تحلیل اقتصادی، تفکیک سازوکارهای محتمل از آثار اندازهگیریشده ضروری است؛ در غیر این صورت هر متغیر ناخوشایند به یک علت سیاسی واحد فروکاسته میشود.
گزارش برنامه توسعه سازمان ملل درباره همزمانی شوک انرژی، شرایط اقلیمی و هزینه بالای استقراض برای اقتصادهای درحالتوسعه هشدار داده است. این هشدار میگوید ظرفیت مالی برخی دولتها برای حمایت اضطراری کمتر از گذشته است؛ اما این بدان معنی نیست که تمام کشورهای درحالتوسعه در یک موقعیت قرار دارند. کشورهای دارای ذخایر ارزی، دسترسی مناسبتر به بازار و نظام مالیاتی کارآمد ابزارهای متفاوتی برای کاهش خسارت دارند. سیاست مناسب باید ترکیبی از حمایت هدفمند از خانوار، شفافیت هزینهها و برنامه معتبر تأمین مالی باشد.
هوش مصنوعی؛ موتور رشد یا تشدیدکننده شکاف؟
رونق سرمایهگذاری در زیرساختهای هوش مصنوعی از مسیر ساخت مراکز داده، تراشهها، شبکه برق و خدمات تخصصی به تقاضای کل اقتصاد کمک میکند. برای برخی اقتصادهای آسیایی این رونق فرصت صادراتی و جذب سرمایه ایجاد کرده است. اما درآمد حاصل از موج سرمایهگذاری به طور یکسان میان کشورها، شهرها و گروههای شغلی پخش نمیشود. بخشهایی که تجهیزات، برق ارزان، نیروی مهندسی و زیرساخت ارتباطی فراهم میکنند، در موقعیت متفاوتی نسبت به بنگاههای کوچک فاقد سرمایه و آموزش قرار دارند.
مدیرعامل صندوق پیشتر از سهم قابل توجه مشاغلی سخن گفته که وظایف آنها در معرض تأثیر هوش مصنوعی قرار میگیرد. چنین برآوردی نباید با پیشبینی از بین رفتن همان تعداد شغل اشتباه شود. قرارگرفتن یک شغل در معرض فناوری میتواند به تغییر وظایف، افزایش بهرهوری، کاهش ساعت برخی فعالیتها یا حذف بعضی موقعیتها منجر شود. نتیجه نهایی به تقاضای محصول، قواعد استخدام، آموزش مهارت و سرعت انتشار فناوری وابسته است. شواهد اولیه آگهیهای شغلی نیز تنها بخشی از بازار کار را نشان میدهد و نباید به همه شاغلان تعمیم یابد.
هوش مصنوعی یک مسئله مالیاتی نیز هست. اگر سهم درآمد سرمایه و سود شرکتهای بزرگ افزایش یابد و بخشی از وظایف نیروی کار جابهجا شود، اتکای سنتی دولت به مالیات دستمزد ممکن است نیازمند بازنگری باشد. در مقابل، مالیاتگذاری شتابزده بر رایانش یا انرژی مصرفی مراکز داده میتواند سرمایهگذاری سودمند را به مناطق دیگر منتقل کند. پرسش اصلی این نیست که فناوری به طور ذاتی خوب یا بد است، بلکه اینکه چه نظام آموزشی، رقابتی، انرژی و مالیاتی اجازه میدهد بهرهوری جدید به رشد فراگیر تبدیل شود.
نقشه بازیگران و منافع متعارض
صندوق بینالمللی پول بیش از همه به ثبات اقتصاد کلان، تعادل خارجی و پایداری مالی توجه دارد. بانک جهانی بر سرمایهگذاری توسعهای، کاهش فقر، اشتغال و بسیج سرمایه خصوصی تمرکز میکند. این دو مأموریت همپوشانی دارند، اما یکی نیستند. کشور بدهکار ممکن است از صندوق برای ثبات کوتاهمدت و از بانک جهانی برای تقویت زیرساخت و ظرفیت نهادی کمک بخواهد. موفقیت وقتی رخ میدهد که تثبیت مالی چنان سریع و شدید نباشد که پایه مالیاتی و توان رشد آینده را تضعیف کند.
دولتهای توسعهیافته نیز یک بلوک همسان نیستند. برخی از آنها باید هزینه بالای بهره و مخارج سالمندی را مدیریت کنند؛ برخی دیگر به دنبال حمایت از صنعت، امنیت انرژی و فناوری راهبردی هستند. بانکهای مرکزی موظفاند تورم و ثبات مالی را بسنجند، در حالی که دولتهای منتخب نسبت به اشتغال و قیمت زندگی پاسخگو هستند. تفاوت افق زمانی این نهادها میتواند به اختلاف بر سر زمان کاهش نرخ بهره یا سرعت تعدیل بودجه منجر شود. استقلال بانک مرکزی جانشین پاسخگویی مالی دولت نیست و سیاست مالی نیز نباید بار کنترل تورم را یکسره به دوش پولی بگذارد.
بخش خصوصی به ثبات مقررات، امکان تأمین مالی و بازده سرمایهگذاری اهمیت میدهد. برای شرکت بزرگ، قرارداد تأمین انرژی و دسترسی به بازار سرمایه گاهی عامل اصلی تصمیم است؛ برای بنگاه کوچک، هزینه اعتبارات کوتاهمدت و دسترسی به نیروی ماهر تعیینکنندهتر است. نهادهای جامعه مدنی نیز درباره پیامد اجتماعی ریاضت، دسترسی برابر به فناوری و کیفیت خدمات عمومی هشدار میدهند. کنارگذاشتن یکی از این طرفها تصویر ناقصی از اصلاحات اقتصادی میسازد و هزینه سیاسی اجرای آن را افزایش میدهد.
دو نگاه رقیب: اول ثبات مالی یا اول رشد و حمایت؟
طرفداران اولویتدادن به انضباط بودجه استدلال میکنند که بدون اعتماد طلبکاران، هر بسته رشد تازه با نرخ بهره بالاتر خنثی میشود. آنها میگویند تعهد معتبر چندساله برای کنترل هزینههای غیرمولد، گسترش پایه مالیاتی و شفافیت بدهی میتواند ریسک تأمین مالی را کم کند. در این نگاه، حمایت اجتماعی باید هدفمند باشد تا منابع اندک به اقشار واقعاً آسیبپذیر برسد. قویترین بخش استدلال آن است که بحران بدهی در نهایت اغلب سختترین هزینه را به همان خانوارهای فقیر تحمیل میکند و پیشگیری از بحران اهمیت دارد.
نقطه ضعف احتمالی این رویکرد، زمانبندی است. اگر دولت در میانه رکود و شوک انرژی مخارج عمرانی و حمایتی را همزمان کاهش دهد، رشد و درآمد مالیاتی پایین میآید و حتی نسبت بدهی به تولید ممکن است بدتر شود. منتقدان میگویند اصلاح پایدار باید میان هزینه مصرفی غیرضروری و سرمایهگذاری پربازده تمایز بگذارد. کاهش بودجه بهداشت، آموزش و زیرساخت در کوتاهمدت شاید کسری را کم کند اما بهرهوری آینده و انسجام اجتماعی را تحت فشار میگذارد. این انتقاد به معنی مجاز دانستن کسری نامحدود نیست؛ به کیفیت و توالی تصمیمها توجه میکند.
طرفداران اولویتدادن به رشد و حمایت اجتماعی نیز استدلال میکنند که اقتصاد بدون اشتغال، بهرهوری و قدرت خرید نمیتواند بدهی را در بلندمدت بازپرداخت کند. آنها از سرمایهگذاری در شبکه برق، آموزش مهارت و زیرساخت دیجیتال دفاع میکنند و میگویند افزایش ظرفیت تولید میتواند هم درآمد واقعی و هم پایه مالیاتی را تقویت کند. اما ضدتحلیل جدی این است که همه پروژههای دولتی بازده مثبت ندارند؛ اگر انتخاب پروژه سیاسی، هزینه اجرا نامعلوم و تأمین مالی کوتاهمدت باشد، برنامه رشد میتواند به بحران بدهی بعدی تبدیل شود.
تفاوت این دو اردوگاه همیشه بر سر اصل اصلاح نیست؛ بیشتر بر سر ترتیب، سرعت و تقسیم هزینه است. بسته متوازن باید چارچوب میانمدت معتبر برای بودجه داشته باشد، در عین حال حمایت نقدی هدفمند و سرمایهگذاری دارای ارزیابی مستقل را حفظ کند. برای ارزیابی پیشنهادها باید پرسید چه کسی هزینه را میپردازد، اثر برنامه در چه زمانی ظاهر میشود و چه دادهای نشان میدهد سیاست شکست خورده است. بدون این پرسشها، جدال ریاضت و رشد به شعار سیاسی تبدیل میشود.
چرا بانکوک برای اقتصاد ایران هم اهمیت دارد؟
ایران در موقعیتی متفاوت از بسیاری از اقتصادهای حاضر در اجلاس قرار دارد؛ محدودیتهای مالی و تحریمی، دسترسی آن به تأمین مالی خارجی و انتقال منابع را پیچیده کردهاند. بنابراین نمیتوان فرض کرد توصیههای عمومی صندوق یا ابزارهای بانک جهانی با همان سازوکار برای ایران قابل استفادهاند. با این حال، تغییر چشمانداز تقاضای جهانی، قیمت انرژی و هزینه تجارت بر محاسبات صادرات، واردات و بودجه ایران تأثیر میگذارد. این تأثیر باید با دادههای واقعی صادرات، نرخهای مؤثر ارزی و هزینه حمل سنجیده شود، نه صرفاً با عنوان اجلاس.
برای سیاستگذار ایرانی سه پرسش عملی برجسته است: در برابر شوک هزینه واردات ضروری چه سازوکار حمایتی دقیق و قابل تأمین مالی وجود دارد؛ چگونه میتوان هزینه تأمین مالی تولید را از فشار تورم و نااطمینانی جدا کرد؛ و چه برنامهای برای مهارتهای دیجیتال و بهرهوری بنگاههای کوچک ارائه میشود؟ پاسخ به این سؤالها نیازمند آمار داخلی روشن و قابل مقایسه است. اجلاس بانکوک ممکن است داده و چارچوب تحلیلی عرضه کند، اما اجرای سیاست، به شرایط حقوقی، ساختار نهادی و انتخابهای داخل کشور وابسته خواهد بود.
در سنجش پیامد انرژی برای ایران نیز تناقض ظاهری وجود دارد: افزایش قیمت جهانی نفت میتواند ارزش بالقوه صادرات را بالا ببرد اما همزمان قیمت برخی نهادههای وارداتی، هزینه حمل و نااطمینانی اقتصادی را تشدید کند. تفاوت میان قیمت اسمی نفت و منابع ارزی واقعاً در دسترس دولت اهمیت اساسی دارد. تحلیلهایی که فقط به یک نمودار قیمت نفت استناد میکنند نمیتوانند درباره اثر خالص بر بودجه یا معیشت ایران حکم قطعی بدهند. داده وصول درآمد و هزینه مبادله باید همراه با حجم فروش منتشر شود.
جدول سنجشپذیر: چه شاخصهایی را باید دنبال کرد؟
در جدول زیر، ارقام ساختگی یا پیشبینیهای نقطهای ارائه نمیشود. به جای آن، متغیرهایی آمدهاند که با انتشار گزارشهای رسمی میتوان حرکت آنها را سنجید. شاخص باید دوره زمانی، واحد اندازهگیری و منبع داشته باشد؛ برای نمونه نسبت بدهی به تولید با هزینه بهره به درآمد دولت یکسان نیست. همین تفکیک از تولید تحلیلهای ظاهراً عددی اما گمراهکننده جلوگیری میکند.
| حوزه | شاخص لازم | تفسیر محتاطانه |
|---|---|---|
| بدهی | هزینه بهره به درآمد دولت و سررسید بدهی | مکمل نسبت بدهی به تولید |
| انرژی | قیمت واردات، هزینه حمل و یارانه واقعی | تفکیک شوک خارجی از سیاست داخلی |
| کار | اشتغال و دستمزد حقیقی به تفکیک مهارت | مواجهه با هوش مصنوعی معادل حذف شغل نیست |
| رشد | سرمایهگذاری واقعی و بهرهوری | تمایز رونق پایدار از رشد بدهیمحور |
| ثبات مالی | اسپرد اوراق، نقدشوندگی و کیفیت دارایی بانکها | مشاهده احتمال سرایت شوک |
جدول به تنهایی رابطه علی را اثبات نمیکند. ممکن است بازده اوراق افزایش یابد اما همزمان انتظار رشد نیز بهتر شده باشد؛ یا سرمایهگذاری فناوری بالا رود ولی اشتغال در بخشهای غیرمرتبط کاهش یابد. برای نتیجهگیری باید همزمانی رویدادها، عوامل جایگزین و تغییر سیاست را بررسی کرد. به همین دلیل پیش از انتشار گزارشهای تازه صندوق نمیتوان ادعا کرد که یک عدد جدید حتماً روند اقتصاد جهانی را تغییر داده است.
سه سناریوی مشروط برای ماههای بعد
سناریوی نخست، تعدیل تدریجی و حفظ رشد است. محرک آن کاهش فشار انرژی، ثبات نسبی نرخهای تأمین مالی و اجرای اصلاحات قابل سنجش بودجهای خواهد بود. پیامد محتمل چنین ترکیبی، آزاد شدن بخشی از ظرفیت سرمایهگذاری و کاهش فشار بر خانوار است؛ نه جهش تضمینشده رشد. شاخص ابطال این سناریو، تداوم افزایش هزینه بهره و افت همزمان سرمایهگذاری واقعی با وجود آرامش نسبی قیمت انرژی است. در این صورت فرض اولیه درباره گشایش شرایط مالی نادرست از آب درمیآید.
سناریوی دوم، رشد نابرابر همراه با افزایش شکاف است. محرک آن ادامه سرمایهگذاری سریع در هوش مصنوعی در چند اقتصاد و صنعت، در کنار محدودیت اعتباری برای بنگاههای کوچک و کشورهای کمدرآمد خواهد بود. پیامد میتواند بهبود تولید بعضی بخشها بدون افزایش فراگیر دستمزد و اشتغال باشد. شاخص ابطال این روایت، گسترش قابل مشاهده بهرهوری و افزایش دستمزد حقیقی در بخشهای متنوع و مناطق کمتر برخوردار است. انتشار آمار چند شرکت بزرگ فناوری برای اثبات این سناریو کافی نیست.
سناریوی سوم، تشدید فشار بدهی و شوک انرژی است. محرک آن تداوم اختلال عرضه یا مسیرهای حمل، افزایش بازده اوراق و کاهش دسترسی کشورهای آسیبپذیر به منابع ارزی خواهد بود. پیامد ممکن است افزایش هزینه تأمین کالاهای ضروری، کاهش فضای بودجه برای خدمات عمومی و درخواست بازسازی بدهی باشد. شاخص ابطال، کاهش پایدار هزینه استقراض، بهبود ذخایر نقد و استمرار خدمات عمومی بدون اتکا به تأمین مالی اضطراری است. این سناریو یک هشدار مشروط است، نه پیشبینی قطعی یا نسبت دادن احتمال عددی بدون مدل.
از جلسههای بانکوک چه نتیجهای میتوان انتظار داشت؟
ارزش نشستها تنها با شمار بیانیهها اندازهگیری نمیشود. حتی اگر توافق الزامآور جهانی حاصل نشود، شفافتر شدن دادهها، هماهنگی روش سنجش بدهی و توافق بر اولویت سرمایهگذاری میتواند به تصمیمهای ملی کمک کند. در مقابل، اگر گفتوگوها به وعدههای کلی درباره رشد فراگیر محدود بماند ولی درباره منابع مالی، توزیع ریسک و نظارت بر اجرا سکوت کند، ارزیابی اثر واقعی دشوار خواهد شد. مشخص شدن مسئولیت هر نهاد و زمان گزارشدهی نشانه مهمتری از موفقیت است.
نشستهای رسمی آینده باید از نظر نتیجه از پیشنهادهای کارشناسی تفکیک شوند. صندوق میتواند ارزیابی و توصیه ارائه کند، اما بودجه و نظام مالیاتی کشورها را به جای دولتها تصویب نمیکند. بانک جهانی نیز بدون طراحی پروژه، توافق مالی و ظرفیت اجرای ملی نمیتواند به تنهایی شغل ایجاد کند. بنابراین خواننده باید سه سطح را از هم جدا ببیند: خبر برگزاری جلسه، موضع اعلامی یک مقام و تصمیمی که واقعاً ابزار حقوقی یا مالی پیدا کرده است.
برای پوشش بعدی، رونما باید ابتدا نسخه کامل گزارش چشمانداز اقتصاد جهانی، گزارش ثبات مالی و پایش مالی را بررسی کند و سپس تغییرات عددی را با نسخه قبلی مقایسه کند. در مورد هر تغییر، لازم است دوره پیشبینی، روش محاسبه و دامنه عدم قطعیت ذکر شود. همچنین گفتههای مقامها باید به گوینده و زمان خودش نسبت داده شود؛ یک اظهار نظر در حاشیه اجلاس به خودی خود موضع رسمی همه اعضا یا مصوبه نهایی نیست.
جمعبندی آن است که اجلاس بانکوک آینه تضادهای اقتصاد جهانی است: نیاز به ثبات مالی در برابر ضرورت سرمایهگذاری، فرصت جهش فناورانه در برابر نابرابری مهارت، و حمایت فوری از خانوار در برابر محدودیت بودجه. هیچ پاسخ واحدی برای همه کشورها وجود ندارد، اما معیارهای سنجش مشترکاند: شفافیت بدهی، بهرهوری واقعی، کیفیت اشتغال، هزینه انرژی و دوام حمایت اجتماعی. نتیجه اقتصادی اجلاس را باید نه با زبان تبلیغاتی بلکه با این دادهها و تصمیمهای قابل پیگیری داوری کرد.
پرسشهای متداول
آیا اجلاس بانکوک آغاز شده است؟
بله، برنامه سالانه از ۱۲ اکتبر آغاز شده و تا ۱۸ اکتبر ادامه دارد. همه جلسات اصلی در روز اول برگزار نمیشوند.
آیا گزارش چشمانداز جهانی منتشر شده است؟
در برنامه رسمی، نشست خبری گزارش برای ۱۳ اکتبر تعیین شده است؛ برای نقل ارقام نهایی باید نسخه رسمی گزارش و ساعت انتشار آن بررسی شود.
آیا صندوق خواستار توقف همه هزینههای دولتهاست؟
خیر. هشدار درباره بدهی به معنی نسخه یکسان کاهش هزینه برای تمام کشورها نیست؛ کیفیت هزینه و پایداری تأمین مالی اهمیت دارد.
چرا قیمت انرژی در این اجلاس مهم است؟
زیرا بر تورم، کسری تراز پرداختها، هزینه یارانه و توان بازپرداخت بدهی اثر میگذارد.
هوش مصنوعی چه نسبتی با بدهی دارد؟
افزایش بهرهوری میتواند رشد و درآمد مالیاتی را تقویت کند، ولی زیرساخت پرهزینه و جابهجایی درآمد میان کار و سرمایه نیز ایجاد میکند.
آیا چهل درصد مشاغل از بین میروند؟
خیر. برآورد مواجهه وظایف شغلی با هوش مصنوعی معادل پیشبینی حذف همان تعداد شغل نیست.
تفاوت نقش صندوق پول و بانک جهانی چیست؟
صندوق عمدتاً به ثبات اقتصاد کلان و تراز پرداختها میپردازد؛ بانک جهانی بر توسعه، کاهش فقر و سرمایهگذاری تمرکز میکند.
آیا نشستها برای ایران نتیجه مستقیم دارد؟
اثر مستقیم نیازمند سند و تصمیم مشخص است؛ آثار غیرمستقیم از مسیر قیمت انرژی، تقاضای جهانی و هزینه تجارت باید جداگانه سنجیده شود.
از کجا بفهمیم بحران بدهی تشدید شده است؟
روند هزینه بهره، سررسیدها، دسترسی بازار، درآمد دولت و فشار بر خدمات عمومی باید همزمان بررسی شود.
چه چیز را پس از اجلاس دنبال کنیم؟
متن رسمی گزارشها، تغییر پیشبینیها نسبت به نسخه قبل، تصمیمهای دارای ابزار اجرایی و شاخصهای قابل سنجش را دنبال کنید.
مطالب مرتبط در رونما
منابع
- خبرگزاری Associated Press (AP)
- منبع رسمی International Monetary Fund (IMF)
- منبع رسمی World Bank
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی تقویم بانک جهانی برای اجلاس ۲۰۲۶
- منبع تکمیلی گزارش درباره هشدار برنامه توسعه سازمان ملل
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
مطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵