
جنگ ایران تقاضای LNG آسیا را برای دومین سال کاهش میدهد
اختلال صادرات گاز خلیج فارس و جهش قیمتها پس از جنگ ایران، تقاضای LNG آسیا را برای دومین سال متوالی پایین میبرد؛ چین، ژاپن و کره جنوبی به سوختها و منابع جایگزین روی آوردهاند.
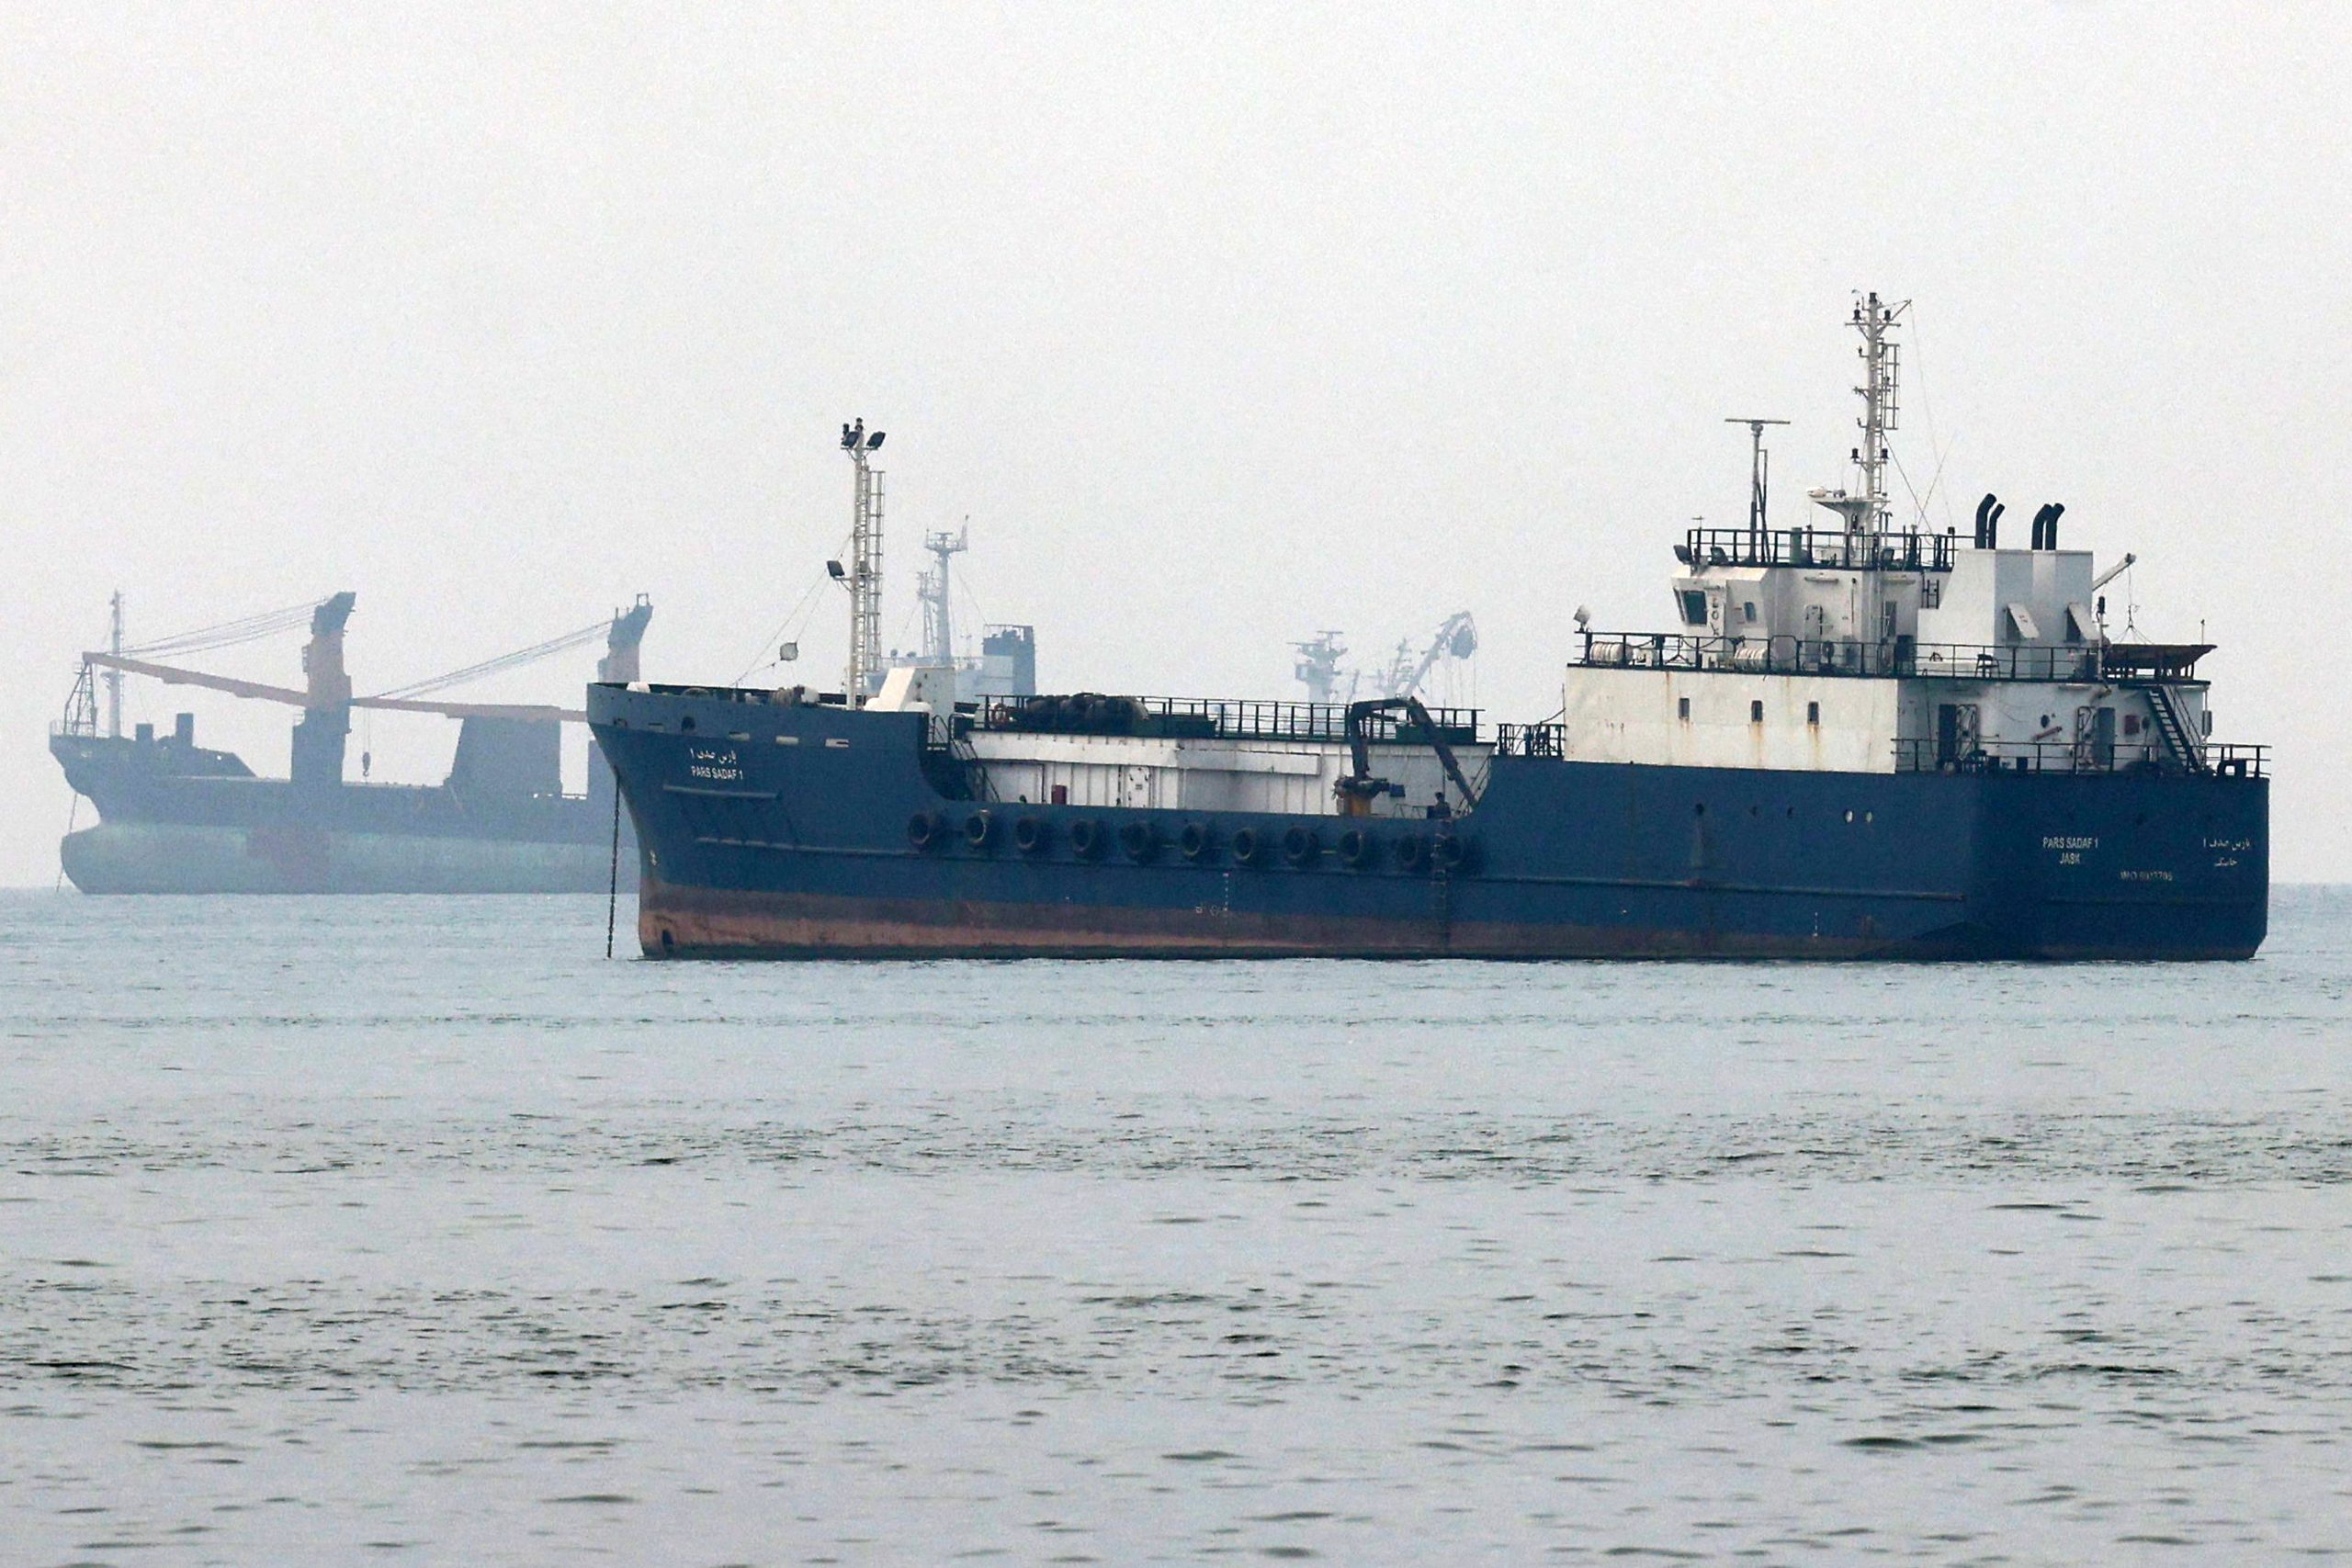
کشتیهای تجاری در آبهای پیرامون تنگه هرمز؛ تصویر آرشیوی.
اختلال در عرضه گاز خلیج فارس پس از جنگ ایران، مسیر بازار LNG آسیا را عوض کرده است. برآوردهای تازه نشان میدهد تقاضای آسیایی برای گاز طبیعی مایع در ۲۰۲۶ برای دومین سال متوالی کاهش مییابد؛ زیرا جهش قیمتها خریداران بزرگ را به زغالسنگ، انرژی هستهای و گاز داخلی سوق داده است.
بازار گاز طبیعی مایع آسیا که قرار بود در ۲۰۲۶ با افزایش عرضه آمریکا و قطر دوباره رشد کند، اکنون با نتیجهای معکوس روبهرو شده است. اختلال در صادرات خلیج فارس و محدودیتهای کشتیرانی مرتبط با جنگ ایران، قیمت نقدی LNG را به بالاترین سطوح چندساله رسانده و مصرفکنندگان بزرگ آسیایی را وادار کرده است مصرف خود را کاهش دهند.
برآوردهای گردآوریشده توسط رویترز نشان میدهد تقاضای LNG آسیا در سال جاری ممکن است نسبت به ۲۰۲۵ حدود ۳ تا ۱۰ درصد افت کند. بیشترین فشار در شمال شرق آسیا دیده میشود؛ جایی که چین، ژاپن و کره جنوبی بخش بزرگی از تجارت جهانی LNG را تشکیل میدهند.
چه اتفاقی افتاده است؟
عامل اصلی تغییر بازار، کاهش دسترسی به LNG خلیج فارس است. اختلال در فعالیت قطر انرژی و دشوار شدن مسیر صادرات از منطقه، حجمی از عرضه را از بازار خارج کرده که خریداران آسیایی پیشتر روی آن حساب میکردند. نتیجه، بیش از دو برابر شدن قیمت نقدی LNG آسیا نسبت به سطوح پیش از جنگ و کاهش توان خرید صنایع و شرکتهای برق بوده است.
این شوک دقیقاً زمانی رخ داد که بازار انتظار داشت موج ظرفیتهای تازه صادراتی آمریکا و قطر قیمتها را پایین بیاورد و مصرف آسیا را افزایش دهد. جنگ این سناریو را دستکم در کوتاهمدت برهم زده است.
چین، ژاپن و کره جنوبی چگونه واکنش نشان دادند؟
در چین، بخشی از صنایع به دلیل گران شدن LNG مصرف خود را کاهش دادهاند و استفاده از گاز خط لوله، تولید داخلی و منابع جایگزین جذابتر شده است. ژاپن و کره جنوبی نیز امکان استفاده بیشتر از زغالسنگ، انرژی هستهای و قراردادهای بلندمدت موجود را دارند و همین انعطاف، نیاز آنها به خرید محمولههای گران بازار نقدی را کمتر کرده است.
این رفتار یک پیام مهم برای بازار دارد: قیمت بالا فقط هزینه واردات را افزایش نمیدهد، بلکه خودِ تقاضا را تخریب میکند. اگر مصرفکنندگان بتوانند برای چند فصل از سوختهای دیگر استفاده کنند، بخشی از تقاضای LNG تا زمان عادی شدن قیمتها از بازار خارج میشود.
چرا الان مهم است؟
آسیا مرکز ثقل تقاضای جهانی LNG است. کاهش مصرف در این منطقه میتواند مسیر محمولهها، قیمت گاز اروپا و حتی اقتصاد پروژههای جدید LNG در آمریکا، قطر و دیگر تولیدکنندگان را تغییر دهد. همزمان اروپا برای پر کردن ذخایر پیش از زمستان به محمولههای بیشتری نیاز دارد؛ بنابراین کاهش خرید آسیا بخشی از فشار عرضه بر اروپا را کم میکند، اما بحران خلیج فارس همچنان ریسک قیمت را بالا نگه میدارد.
تأثیر خبر
اثر فوری، تغییر جریان تجارت جهانی LNG است. محمولههایی که در شرایط عادی ممکن بود به چین، ژاپن یا کره جنوبی بروند، اکنون میتوانند با قیمتهای بالاتر به اروپا یا دیگر بازارهای دارای نیاز فوری منتقل شوند. در مقابل، کشورهای آسیایی فاقد گزینههای جایگزین ارزانتر با فشار بیشتری بر هزینه برق و صنعت مواجه خواهند شد.
برای تولیدکنندگان نیز پیام دوگانه است: قیمتهای بالا درآمد هر محموله را افزایش میدهد، اما اگر این قیمتها برای مدت طولانی تقاضا را از بین ببرند، رشد بلندمدت بازار آسیب میبیند.
آنچه میدانیم
دادههای بازار نشان میدهد اختلال عرضه خلیج فارس قیمت LNG آسیا را بهشدت افزایش داده و مصرفکنندگان بزرگ واکنش نشان دادهاند. برآوردهای فعلی کاهش تقاضای سالانه آسیا را در محدوده ۳ تا ۱۰ درصد قرار میدهد. همچنین بخش قابلتوجهی از کاهش تقاضا در شمال شرق آسیا متمرکز است.
آنچه نمیدانیم
دامنه نهایی کاهش تقاضا هنوز قطعی نیست. شدت زمستان، زمان بازگشت کامل صادرات قطر، وضعیت تردد از تنگه هرمز و سرعت ورود ظرفیتهای تازه آمریکا میتواند ارقام را تغییر دهد. همچنین پیشبینی بازگشت تقاضا در ۲۰۲۷ وابسته به فرض عادیتر شدن عرضه است و نباید بهعنوان نتیجه قطعی تلقی شود.
اثر بر ایران
این تحول نشان میدهد جنگ و ناامنی پیرامون مسیرهای انرژی خلیج فارس فقط بازار نفت را تحت تأثیر قرار نمیدهد؛ بازار جهانی گاز نیز مستقیماً به امنیت هرمز و زیرساختهای منطقه وابسته است. برای ایران، این وابستگی هم اهمیت ژئوپلیتیکی تنگه را برجستهتر میکند و هم هزینه اقتصادی طولانی شدن بحران را برای شرکای آسیایی تهران، بهویژه چین، افزایش میدهد.
در عین حال، کاهش تقاضای LNG چین الزاماً به معنای کاهش نیاز انرژی این کشور نیست؛ بخشی از مصرف به گاز خط لوله، زغالسنگ، انرژی هستهای و تولید داخلی منتقل میشود. بنابراین اثر آن بر روابط انرژی ایران و چین باید جداگانه و بر اساس دادههای تجارت واقعی سنجیده شود.
مسیر بعدی
سه متغیر تعیینکنندهاند: سرعت بازگشت عرضه قطر، وضعیت کشتیرانی در هرمز و قیمت نقدی LNG در زمستان. اگر عرضه قطر در اوایل ۲۰۲۷ عادیتر شود، تحلیلگران بازگشت تقاضای آسیا به حدود ۲۸۰ میلیون تن را محتمل میدانند. اگر اختلال ادامه پیدا کند، قیمتهای بالا میتواند تغییر سوخت در آسیا را طولانیتر کند.
سناریوها
سناریوی عادیسازی: افزایش تردد و بازگشت صادرات خلیج فارس قیمتها را پایین میآورد و خریداران آسیایی دوباره وارد بازار نقدی میشوند.
سناریوی اختلال طولانی: محدودیت عرضه تا ۲۰۲۷ ادامه پیدا میکند؛ آسیا مصرف LNG را بیشتر کاهش میدهد و اروپا و آسیا برای محمولههای آزاد رقابت میکنند.
سناریوی میانی: بخشی از صادرات بازمیگردد، اما ریسک امنیتی و بیمهای بالا باقی میماند و قیمتها بالاتر از سطح پیش از جنگ تثبیت میشوند.
مطالب مرتبط در رونما: قیمت بازگشایی هرمز، هرمز، ایران و رقابت آمریکا و چین، ایران و اهرم هرمز.
منابع
- خبرگزاری Reuters
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 انرژی · ۱۱ آبان ۱۴۰۵
عارف: زمستان امسال گاز کم داریم و مشترکان پرمصرف گاز گرانتر میخرند
 اروپا · ۱۱ آبان ۱۴۰۵
سود رایانایر را پیشخرید سوخت نجات داد؛ هزینه جنگ ایران سال آینده به بلیت و دستمزد میرسد
 اقتصاد · ۱۱ آبان ۱۴۰۵