
سود آرامکو در جنگ هرمز ۹ درصد بالا رفت؛ برنده اصلی پالایش بود و خط لوله دورزننده هرمز بزرگتر میشود
سود خالص تعدیلشده آرامکو در فصل سوم ۲۰۲۶ با ۹ درصد رشد به ۳۱٫۲ میلیارد دلار رسید و سود پالایش ۲۳۴ درصد جهش کرد. مدیرعامل شرکت میگوید توسعه خط لوله شرق-غرب از ۷ به ۱۰ میلیون بشکه آغاز شده؛ این برای اهرم هرمز چه معنایی دارد؟
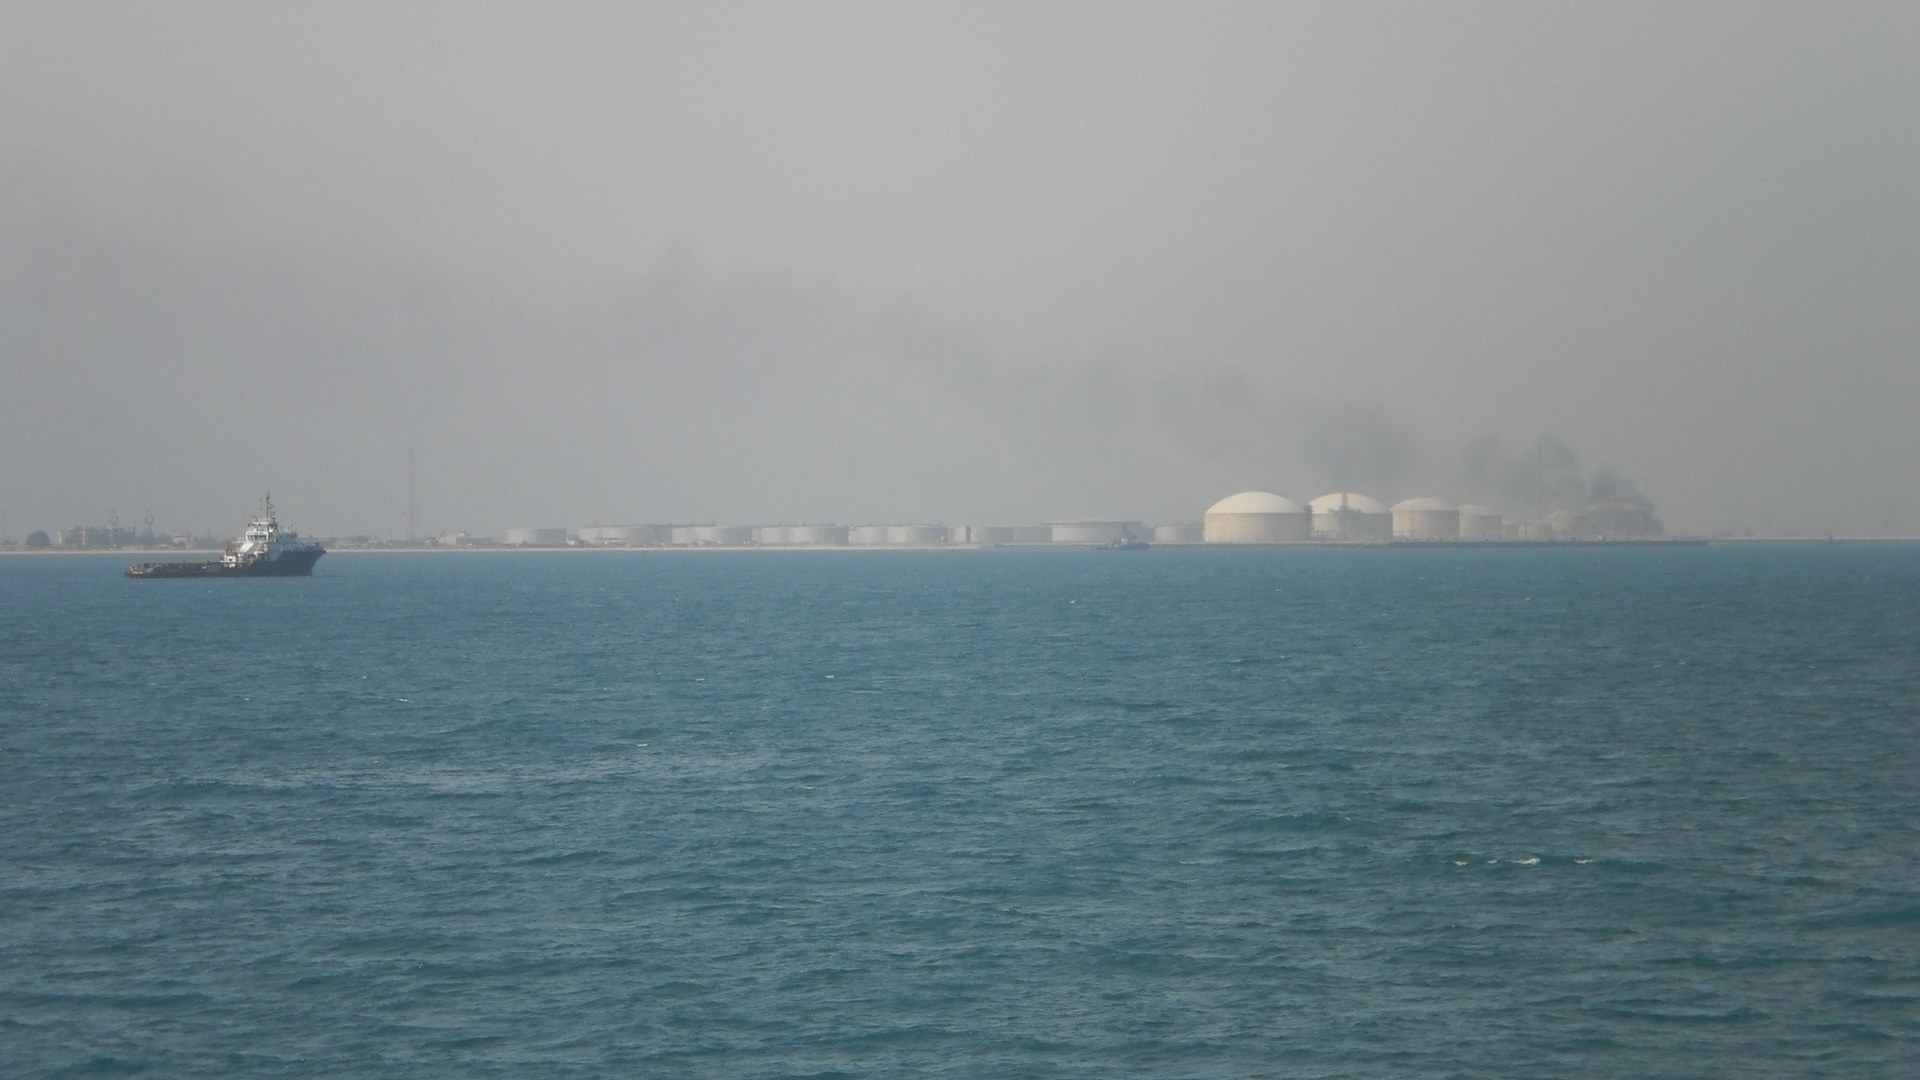
مخازن نفت در بندر راستنوره، مهمترین پایانه صادراتی آرامکو در خلیج فارس؛ عکس آرشیوی ۲ ژوئن ۲۰۱۲. عکس: Ciacho5 / Wikimedia Commons، مجوز CC BY-SA؛ برش ۱۶:۹ از رونما.
آرامکو، شرکت ملی نفت عربستان، روز سهشنبه ۱۲ آبان (۳ نوامبر) اعلام کرد سود خالص تعدیلشدهاش در فصل سوم ۲۰۲۶ به ۳۱٫۲ میلیارد دلار رسیده؛ ۹ درصد بیشتر از یک سال قبل. موتور این رشد پالایش بود، نه فروش نفت خام. مدیرعامل شرکت هم گفت کار توسعه خط لوله شرق-غرب که صادرات را از تنگه هرمز دور میکند آغاز شده است. این گزارش بررسی میکند این ارقام درباره اهرم هرمز چه میگویند و چه چیزی هنوز روشن نیست.
در این خبر اقتصادی میخوانید
در یک نگاه
- سود خالص تعدیلشده آرامکو در فصل سوم ۲۰۲۶ (ژوئیه تا سپتامبر) ۳۱٫۲ میلیارد دلار بود، در برابر ۲۸٫۶ میلیارد دلار در فصل مشابه ۲۰۲۵؛ رشد ۹ درصدی (گزارش رسمی آرامکو).
- سود عملیاتی تعدیلشده بخش پاییندستی (پالایش و پتروشیمی) ۲۳۴ درصد نسبت به یک سال قبل بالا رفت و به رکورد ۱۰٫۳ میلیارد دلار رسید؛ سود بخش بالادستی ۹ درصد کم شد و به ۴۶٫۸ میلیارد دلار رسید.
- میانگین قیمت فروش هر بشکه نفت خام آرامکو در این فصل ۹۵٫۲ دلار بود؛ فصل سوم ۲۰۲۵: ۷۰٫۱ دلار (گزارش میاندورهای آرامکو).
- به گفته امین ناصر، ظرفیت خط لوله شرق-غرب قرار است از ۷ به ۱۰ میلیون بشکه در روز برسد؛ این خط در جریان اختلال کنونی، کل هزینه ساختش را در حدود ۱۵ روز برگردانده است.
پرسش اصلی: جنگ هرمز به آرامکو ضرر زد یا سود؟
جنگی که از اسفند گذشته (فوریه ۲۰۲۶) جریان نفت خلیج فارس را مختل کرده، برای تولیدکنندگان منطقه دو اثر متضاد داشته است: حجم صادرات از مسیرهای معمول کم شده، اما قیمت نفت و بهویژه سود پالایش بالا رفته است. نتایج فصل سوم آرامکو نشان میدهد برای بزرگترین صادرکننده نفت جهان، دستکم در این فصل، اثر دوم بر اولی چربیده است. پرسش مهمتر برای خواننده ایرانی این است که این مقاومت مالی از کجا آمده و توسعه مسیرهای جایگزین چه معنایی برای اهمیت تنگه هرمز در بازار دارد.
ارقام اصلی گزارش فصل سوم
آرامکو این نتایج را در گزارش رسمی و گزارش میاندورهای سهماهه سوم منتشر کرد. سود خالص گزارششده (تعدیلنشده) ۳۶٫۳ میلیارد دلار بود که بخشی از آن به گفته مدیر مالی شرکت، حدود ۷ میلیارد دلار، از فروش سهم آرامکو در پالایشگاه PRefChem مالزی آمده است. به همین دلیل، رقم تعدیلشده برای مقایسه عملکرد عملیاتی معیار دقیقتری است.
| شاخص | فصل سوم ۲۰۲۶ | فصل دوم ۲۰۲۶ | فصل سوم ۲۰۲۵ |
|---|---|---|---|
| سود خالص تعدیلشده | ۳۱٫۲ | ۳۳٫۴ | ۲۸٫۶ |
| سود خالص گزارششده | ۳۶٫۳ | ۳۲٫۷ | ۲۶٫۹ |
| جریان نقد آزاد | ۲۸٫۲ | ۱۲٫۳ | ۲۳٫۶ |
| سود تقسیمی پایه اعلامشده | ۲۱٫۹ | ۲۱٫۹ | ۲۱٫۱ |
| میانگین قیمت فروش نفت خام (دلار در بشکه) | ۹۵٫۲ | — | ۷۰٫۱ |
منبع: گزارش رسمی و گزارش میاندورهای فصل سوم ۲۰۲۶ آرامکو. خانههای خالی یعنی رونما رقم آن دوره را از متن قابلاتکای گزارش استخراج نکرده است.
نکتهای که در عنوانهای رسانهای کمتر دیده شد: سود تعدیلشده نسبت به فصل دوم حدود ۷ درصد کمتر شد (محاسبه رونما از ۳۳٫۴ به ۳۱٫۲). مدیرعامل در تماس با تحلیلگران همین را «نسبتاً پایدار» توصیف کرد و توضیح داد قیمتهای بالادستی نسبت به فصل قبل پایینتر بوده است. یعنی اوج سودآوری نفت خام در فصل دوم بوده و رشد سالانه فصل سوم بیشتر از جای دیگری آمده است.
برنده اصلی: پالایش، نه نفت خام
سود عملیاتی تعدیلشده بخش پاییندستی ۱۰٫۳ میلیارد دلار شد؛ به گفته زیاد المرشد، مدیر مالی آرامکو، تقریباً به اندازه مجموع دو فصل قبل. در مقابل، سود بالادستی با وجود قیمت بالاتر نفت، به دلیل حجم کمتر فروش نسبت به سال قبل ۹ درصد افت کرد. آرامکو میگوید ۵۱ درصد نفت خامش را در شبکه پالایش و پتروشیمی خودش، داخل و خارج عربستان، مصرف میکند و همین یکپارچگی امکان داده از جهش حاشیه سود فرآوردهها بهره ببرد.
امین ناصر علت این جهش را کمبود جهانی فرآورده توضیح داد. به ادعای او، بازار فرآوردههای نفتی حدود ۵ میلیون بشکه در روز ظرفیت از دست داده است: حدود ۲ میلیون بشکه از منطقه خلیج فارس، حدود ۲ میلیون بشکه به دلیل جنگ روسیه و اوکراین و حدود یک میلیون بشکه به دلیل محدودیت صادرات فرآورده چین. این برآوردها از خود آرامکوست و رونما آنها را با داده مستقل تطبیق نداده است.
مسیرهای جایگزین: خط لولهای که از هرمز نمیگذرد
خط لوله شرق-غرب نفت را از استان شرقی عربستان به پایانههای ساحل دریای سرخ میبرد و به این ترتیب صادرات را از تنگه هرمز بینیاز میکند. ناصر در تماس فصلی گفت: «درباره توسعه خط لوله شرق-غرب و شبکههای تازهای که میسازیم، کار آغاز شده است.» او پیشتر در مهر (اکتبر) گفته بود هدف رساندن ظرفیت این شبکه از ۷ به ۱۰ میلیون بشکه در روز است. جزئیات مسیرهای دیگر تا تصمیم نهایی سرمایهگذاری اعلام نمیشود.
به گفته آرامکو، تولید مایعات این شرکت در فصل سوم ۱٫۱ میلیون بشکه در روز (حدود ۱۵ درصد) بیشتر از فصل دوم بود و ماه سپتامبر بالاترین سطح تولید از آغاز درگیریها ثبت شد. شرکت علاوه بر شرق-غرب از پایانههای خلیج فارس و انتقال کشتیبهکشتی بیرون از تنگه هرمز برای مشتریانی استفاده کرده که حاضر به ورود به خلیج فارس نیستند. ناصر همچنین گفت آرامکو میتواند در کمتر از سه هفته به ظرفیت حداکثری پایدار ۱۲ میلیون بشکه در روز برسد.
این ارقام برای ایران چه معنایی دارد؟
بخش واقعیت تأییدشده روشن است: عربستان در میانه اختلال هرمز توانسته صادرات و تولیدش را بالا ببرد و حالا برای افزایش ظرفیت مسیر دورزننده هرمز هزینه میکند. در مقابل، رونما پیشتر در گزارشی درباره توقف بارگیری نفت ایران و زمان رسیدن شوک درآمدی آن نوشته بود که ایران چنین مسیر جایگزینی در اختیار ندارد و صادراتش به عبور از همین آبراهها وابسته است.
استنباط رونما این است که اگر ظرفیت شرق-غرب واقعاً به ۱۰ میلیون بشکه برسد، بخش بزرگتری از صادرات عربستان میتواند بدون عبور از هرمز انجام شود و در نتیجه، هزینهای که بستهماندن تنگه به این بازیگر مهم تحمیل میکند کمتر میشود. این به معنای بیاثر شدن اهرم هرمز نیست: امارات، کویت، قطر، عراق و خود ایران همچنان به این تنگه وابستهاند و ناصر هم تأکید کرد ذخایر جهانی «بهشدت کم» است.
پیامد دیگر به بازار مربوط است. رقم قاعده سرانگشتی آرامکو میگوید هر یک میلیون بشکه تولید روزانه اضافه، با میانگین قیمت برنت ۲۰۲۶، سالانه ۱۲ تا ۱۴ میلیارد دلار جریان نقد عملیاتی برای شرکت میسازد. این یعنی ریاض انگیزه مالی روشنی برای افزایش تولید در هر سناریوی بازگشایی هرمز دارد؛ موضوعی که میتواند روی قیمت نفت پس از هر توافق احتمالی میان تهران و واشنگتن فشار بیاورد. این بخش سناریو است، نه پیشبینی قطعی.
نگاه مخالف: چرا نباید این ارقام را بزرگ کرد؟
قویترین اعتراض این است که توسعه خط لوله هنوز در مرحله کار مهندسی اولیه است و جدول زمانی، هزینه و تصمیم نهایی سرمایهگذاری آن منتشر نشده است. خود این خط در جریان جنگ چند بار هدف حمله قرار گرفته و ناصر گفته آن را «ظرف چند روز» به مدار برگرداندند؛ یعنی مسیر جایگزین هم آسیبپذیر است. افزون بر این، سود فصل سوم به حاشیه بالای پالایش وابسته بود که به گفته خود شرکت میتواند به سرعت تغییر کند. رونما این عوامل را در نتیجهگیری در نظر گرفته است.
جمعبندی
پاسخ کوتاه به پرسش اصلی: آرامکو در فصل سوم از جنگ هرمز زیان مالی ندید و به لطف جهش سود پالایش، سودش نسبت به سال قبل بیشتر شد؛ هرچند نسبت به فصل دوم کمی عقب نشست. مهمتر از سود، پیام راهبردی گزارش است: عربستان روی کاهش وابستگی صادراتش به هرمز سرمایهگذاری میکند. برای رصد در ماههای آینده، چهار شاخص اهمیت دارد: اعلام جدول زمانی و تصمیم نهایی توسعه شرق-غرب، تولید فصل چهارم آرامکو، روند حاشیه پالایش و نتیجه مذاکرات تهران و واشنگتن درباره بازگشایی تنگه. رونما پیشتر هم روند قیمت برنت پس از سیگنالهای مذاکره را دنبال کرده است.
منابع
- منبع اصلی آرامکو — Aramco announces third quarter 2026 results — ۳ نوامبر ۲۰۲۶
- منبع تکمیلی آرامکو — گزارش میاندورهای فصل سوم و نهماهه ۲۰۲۶ (PDF)
- منبع تکمیلی Investing.com — متن پیادهشده تماس فصل سوم ۲۰۲۶ آرامکو با تحلیلگران — ۳ نوامبر ۲۰۲۶
- منبع تکمیلی الجزیره — أرامكو تبدأ أعمال توسعة خط "شرق غرب" لنقل النفط — ۳ نوامبر ۲۰۲۶
- منبع تکمیلی الشرق الاوسط — Aramco Begins East-West Pipeline Expansion to Boost Oil Export Flexibility — ۳ نوامبر ۲۰۲۶
- منبع تکمیلی المانیتور — Aramco begins expansion of oil export route bypassing Hormuz — ۳ نوامبر ۲۰۲۶
- منبع تکمیلی بلومبرگ (بازنشر Energy Connects) — Oil Falls for Third Day Even as US-Iran Talks Send Mixed Signals — ۴ نوامبر ۲۰۲۶
- منبع تکمیلی والاستریت ژورنال — Aramco CEO Says East-West Pipeline Capacity Could Reach 10 Million Barrels a Day — ۲۲ اکتبر ۲۰۲۶ (فقط بخش در دسترس)
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 صنعت و تجارت · ۱۳ آبان ۱۴۰۵
مجلس برای صادرات یک میلیون تن سیب آذربایجانغربی هدف گذاشت، صادرکنندگان از گرانی حمل میگویند
 اقتصاد · ۱۳ آبان ۱۴۰۵
پرداخت مطالبات فروشگاههای کالابرگ به رسیدن پول از بودجه و بانک مرکزی بستگی دارد
 ایران · ۱۳ آبان ۱۴۰۵