بانک اسباب رشد اقتصاد سوئد را ۲٫۷ درصد پیشبینی کرد
بانک مسکن سوئد اسباب در گزارش تازه خود در ۱۹ نوامبر ۲۰۲۶ برآورد رشد تولید ناخالص داخلی سوئد در سال جاری را از ۲٫۵ به ۲٫۷ درصد افزایش داد. این یک…
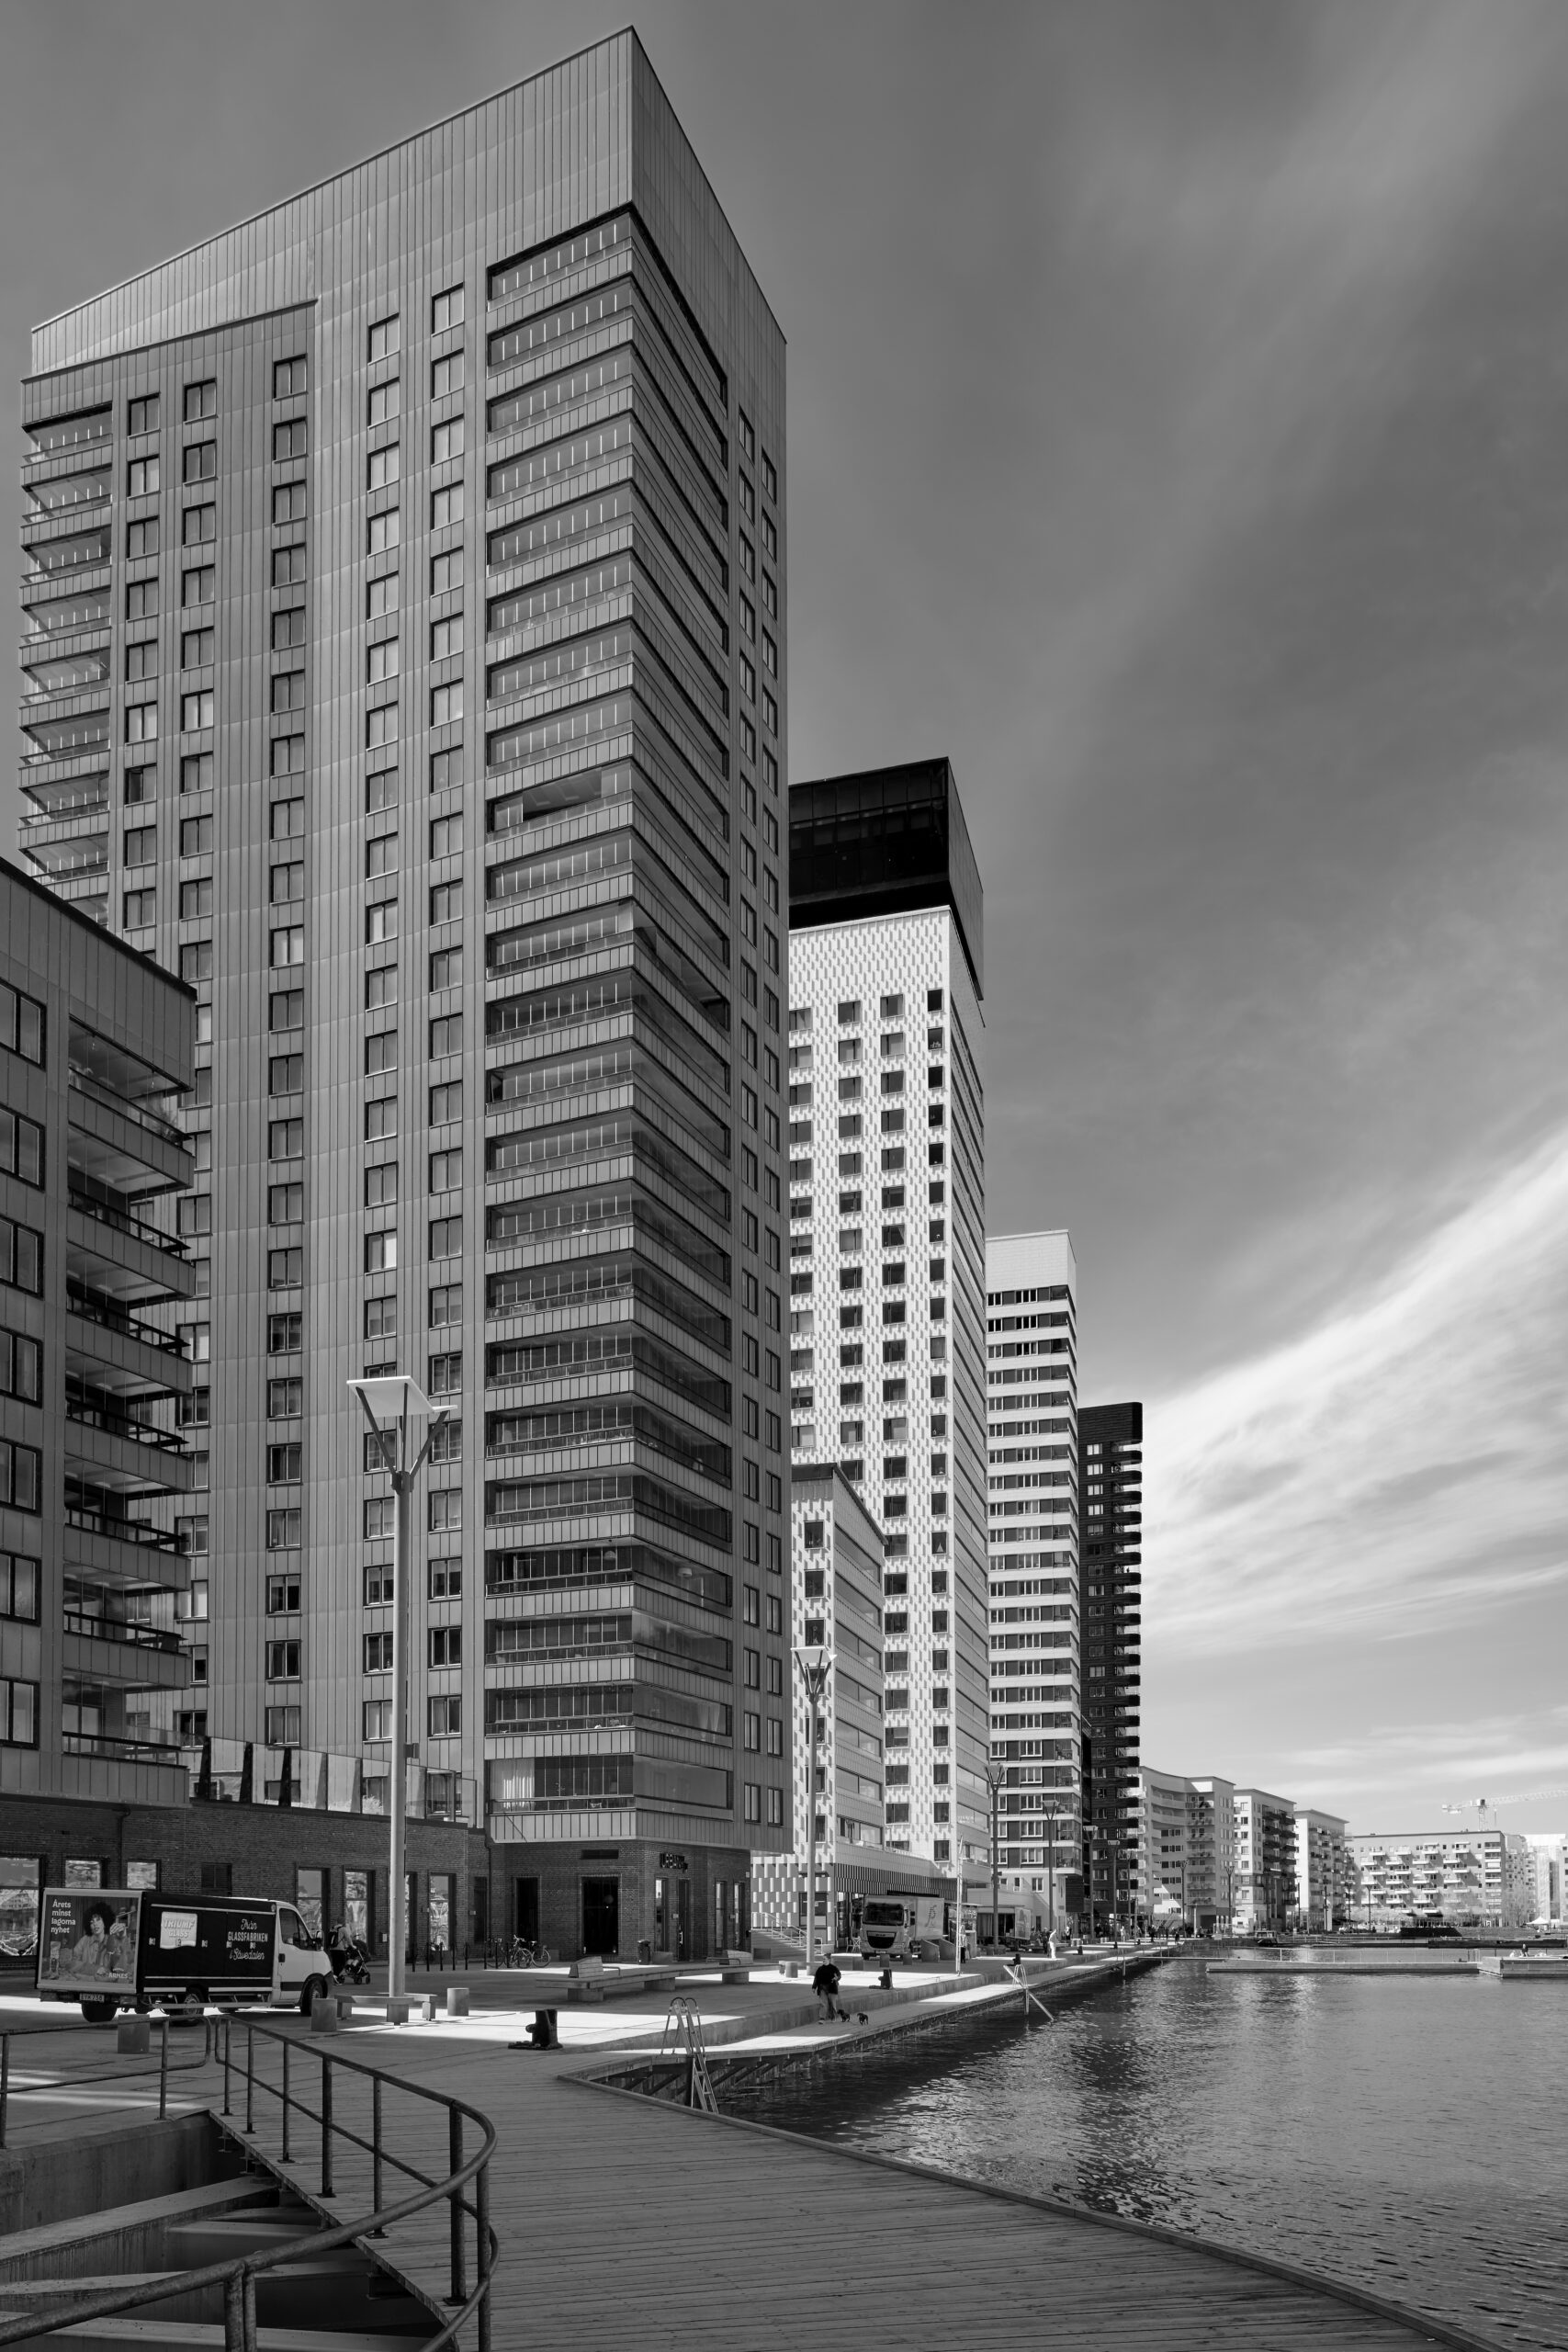
تصویر آرشیوی خانههای استکهلم، ۱۰ ژوئیه ۲۰۲۵. عکس Slottsviken51 / Wikimedia Commons، CC BY-SA 4.0؛ تصویر مربوط به پرونده اجاره SHIS نیست.
بانک مسکن سوئد اسباب در گزارش تازه خود در ۱۹ نوامبر ۲۰۲۶ برآورد رشد تولید ناخالص داخلی سوئد در سال جاری را از ۲٫۵ به ۲٫۷ درصد افزایش داد. این یک پیشبینی کارشناسی است و رقم نهایی رشد اقتصادی سال ۲۰۲۶ هنوز محسوب نمیشود.
این بانک همزمان پیشبینی رشد سال ۲۰۲۷ را از ۲٫۶ به ۲٫۴ درصد پایین آورد. به باور کارشناسان آن، نرخهای بهره بالاتر میتوانند آهنگ رشد مصرف خانوارها را در سال آینده کند کنند.
اسباب هشدار داده افزایش تورم وارداتی، از جمله اثر دیرهنگام گرانی جهانی نفت و سوخت، میتواند فشار بر قیمتها در سوئد را تقویت کند. بانک انتظار دارد بانک مرکزی سوئد در آینده نزدیک دو بار دیگر نرخ بهره را بالا ببرد، اما زمان و تحقق این سناریو قطعی نیست.
هشدار بانک مسکن سوئد درباره تورم و وام خانوار
مهمترین ویژگی تازه پیشبینی اسباب این است که بهبود ارزیابی رشد سال جاری با کاهش برآورد رشد سال آینده همراه شده است. بانک رشد ۲۰۲۶ را ۲٫۷ درصد و رشد ۲۰۲۷ را ۲٫۴ درصد پیشبینی میکند. این اعداد به معنی نتیجه قطعی سال آینده نیستند و ممکن است با انتشار دادههای واقعی یا تغییر شرایط خارجی بازنگری شوند.
این بانک انتظار دارد تورم شاخص KPIF، یعنی تورم با نرخ بهره ثابت وام مسکن، در ۲۰۲۷ به ۳ درصد برسد؛ درحالیکه برای سال جاری ۲٫۵ درصد برآورد شده است. در شاخص KPIF-XE که انرژی را کنار میگذارد نیز افزایش محسوس فشار قیمتها پیشبینی شده است. پیام اصلی این تفاوت آن است که شوک انرژی ممکن است با تأخیر به سایر گروههای کالایی و خدماتی منتقل شود.
در سناریوی اصلی اسباب دو افزایش دیگر نرخ سیاستی بانک مرکزی سوئد پیشبینی شده و احتمال افزایش در دسامبر منتفی دانسته نشده است. رابرت بوییه، اقتصاددان ارشد بانک، همزمان تأکید کرده است که داده پایینتر تورم اکتبر احتمال افزایش فوری را کاهش داده است. اینها پیشبینی یک بانک تجاری هستند، نه اطلاعیه تصمیم بانک مرکزی.
برای وامگیرندگان، اسباب برآورد میکند نرخ وامهای مسکن شناور تا اوایل سال آینده حدود نیم واحد درصد بالا رود. افزایش هزینه ماهانه بازپرداخت به مبلغ بدهی، زمان بازتنظیم نرخ و نوع وام بستگی دارد و نمیتوان یک مبلغ ثابت را به همه خانوارها تعمیم داد.
پیشبینی رشد قیمت مسکن برای ۲۰۲۷ نیز از محدوده ۴ تا ۵ درصد در ارزیابی قبلی به ۲ تا ۳ درصد کاهش یافته است. این همچنان سناریوی رشد قیمت اسمی است و با پیشبینی کاهش قطعی ارزش خانهها یکسان نیست. تغییر نرخ واقعی پس از درنظرگرفتن تورم ممکن است تصویری متفاوت ایجاد کند.
در نهایت، رابطه مصرف و نرخ بهره دوطرفه است: نرخ وام بالاتر میتواند رشد مصرف را کند کند، اما اگر تورم وارداتی پایدار بماند، بانک مرکزی ممکن است به مهار قیمتها اولویت بدهد. آمار واقعی تورم، بازار کار و قراردادهای جدید وام برای آزمودن پیشبینیهای اسباب تعیینکننده خواهند بود.
برای مطالعه پیشینه، پیشینه بازار وام سوئد در رونما را نیز ببینید.
برای زمینه بیشتر، گزارش مرتبط پیشین رونما را بخوانید.
منابع
- منبع رسمی بانک مرکزی جمهوری اسلامی ایران
- منبع تکمیلی بانک SBAB — پیشبینی اقتصادی سوئد، ۱۹ نوامبر
- منبع تکمیلی SBAB — بولتن Bomarknadsnytt شماره چهار، نوامبر ۲۰۲۶
اعتبارسنجی
پیوند تأیید همین خبرگزارش و راستیآزمایی خبرهای ایران و جهان؛ هر ادعا با منبع و تاریخ.
تازهترینها در اقتصاد
تحلیلها و خبرهای تازهی همین دسته را دنبال کنید.