
ایرلاینها دیگر روی قیمت سوخت شرط نمیبندند؛ بلیت در اروپا هم گرانتر میشود؟
با نزدیکشدن جتفیول به دو برابر سطح پیش از جنگ، ایرلاینهای اروپایی و آسیایی از قرارداد آتی سوخت فاصله میگیرند. این تحلیل میپرسد: وقتی پوشش ریسک تمام شود، هزینه روی دوش چه کسی میافتد؟
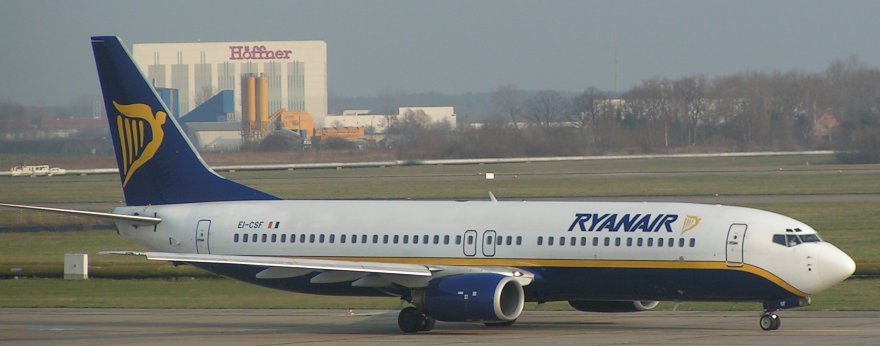
بوئینگ ۷۳۷-۸۰۰ رایانایر؛ عکس آرشیوی از ویکیمدیا کامنز
در ماه نهم جنگ، شرکتهای هواپیمایی اروپا و آسیا که سالها با قرارداد آتی سوخت را از نوسان بازار جدا میکردند، دارند از همین سپر بیرون میآیند. نه چون سپر بیفایده بوده، بلکه چون قفلکردن قیمتی که تقریباً دو برابر شده، خودش شرطی پرهزینه است. پرسش این تحلیل همین است: وقتی پوشش ریسک تمام شود و تازهاش را کسی نخرد، هزینهی سوخت بهجای ایرلاین روی دوش چه کسی میافتد؟
در این تحلیل میخوانید
در یک نگاه
- طبق تحلیلی که ۶ آبان (۲۸ اکتبر) منتشر شد، قیمت جتفیول حدود دو برابر سطح پیش از جنگ است و ایرلاینها حاضر نیستند در این قیمتها قرارداد آتی تازه ببندند.
- مدیرعامل ایرآسیا گفت بیشتر قراردادهای پوشش ریسک رو به پایان است و شرکتش برای ۱۲ ماه نفت گران بودجه میبندد.
- مدیرعامل رایانایر پیشبینی کرده بلیتهای اروپایی ۱۵ تا ۲۰ درصد گران شود؛ این پیشبینی یک مدیر ذینفع است، نه آمار.
- در شهریور، بلیت هواپیما در اتحادیه اروپا ۵٫۸ درصد و در آمریکا بیش از ۲۰ درصد نسبت به سال قبل گرانتر بود.
- شرکتهای آمریکایی تقریباً هیچ پوشش ریسکی ندارند و همین ضربه را زودتر و کاملتر خوردهاند.
پوشش ریسک سوخت چیست و چرا حالا رها میشود؟
پوشش ریسک (هج) یعنی ایرلاین امروز قیمت سوخت ماههای آینده را با قرارداد ثابت میکند. اگر بازار بالا برود، قرارداد جلوی زیان را میگیرد؛ اگر پایین بیاید، ایرلاین بیش از بازار پرداخته است. سوخت ۳۰ تا ۴۰ درصد هزینهی یک شرکت هواپیمایی است، برای همین این قرارداد همیشه یکی از مهمترین ابزارهای مالی صنعت بوده است.
منطق کنار گذاشتن آن ساده است. مدیر مالی فینایر، به نقل از همان تحلیل، گفته: وقتی قیمتها اینقدر بالاست، چطور میشود دوباره قیمت پایین را قفل کرد؟ و اگر الان قرارداد تازه ببندیم، گرانتر تمام میشود. این شرکت قرارداد جدید نمیبندد و نسبت پوشش میانگینش برای ۲۰۲۷ حدود ۳۴ درصد است. رایانایر هم در شهریور اعلام کرد هج تازه نمیبندد؛ حدود ۸۰ درصد سوخت سال مالی منتهی به مارس ۲۰۲۷ را پیشتر پوشش داده است.
یک مشاور هوانوردی نیز یادآوری میکند که هج ثبات هزینه میدهد، اما شرطبندی روی ادامهی گرانی است و اگر قیمتها بریزند، به ضرر ایرلاین تمام میشود. یعنی تصمیم، بیشتر مدیریت ریسک بدهی و نقدینگی است تا پیشبینی قیمت.
جتفیول چقدر گران شده است؟
دو منبع دو تصویر نزدیک میدهند. تحلیل ۶ آبان میگوید قیمت جتفیول حدود دو برابر پیش از جنگ است. دادهی قیمتی مرجع برای شمالغرب اروپا (تحویل سیف) نیز نشان میدهد در ۸ اسفند ۱۴۰۴ (۲۷ فوریه ۲۰۲۶)، آخرین روز کاری پیش از حملهی آمریکا و اسرائیل به ایران، هر تن ۸۳۰٫۵۰ دلار بود و در ۱۱ شهریور (۲ سپتامبر) به ۱٫۴۶۵٫۵۰ دلار رسید.
| تاریخ | قیمت جتفیول در شمالغرب اروپا (دلار برای هر تن) | تغییر نسبت به پیش از جنگ |
|---|---|---|
| ۸ اسفند ۱۴۰۴ (۲۷ فوریه ۲۰۲۶) | ۸۳۰٫۵۰ | مبنا |
| ۱۱ شهریور ۱۴۰۵ (۲ سپتامبر ۲۰۲۶) | ۱٫۴۶۵٫۵۰ | حدود ۷۶ درصد بیشتر |
محاسبهی رونما: ۱٫۴۶۵٫۵ تقسیم بر ۸۳۰٫۵ حدود ۱٫۷۶ است؛ یعنی افزایش حدود ۷۶ درصد در این شاخص. این رقم با «تقریباً دو برابر» تفاوت دارد، چون یکی یک بازار مشخص در یک روز است و دیگری برآورد کلی. هیچکدام قیمت امروز نیست؛ دادهی تازهتر از ۱۱ شهریور در منابع خواندهشده نبود.
چرا اروپا و آمریکا یکجور ضربه نخوردند؟
ایرلاینهای اروپایی و آسیایی همیشه بیشتر از آمریکاییها پوشش میدادند. شرکتهای آمریکایی پس از شرطهای پرزیان گذشته تقریباً از هج بیرون آمدهاند: امریکن، یونایتد، دلتا، جتبلو و الجیانت پوشش مادی ندارند، ساوتوست برنامهاش را سال قبل بست و آلاسکا و هاوایی موقعیتهای باقیمانده را بستند. نتیجه این بود که شوک سوخت در آمریکا مستقیم و فوری به بلیت رسید: افزایش سالانهی بیش از ۲۰ درصد در شهریور. اروپا کمتر، ۵٫۸ درصد، چون هنوز قراردادهای پیش از جنگ فعال بود.
تحلیلگران میگویند مصرفکنندهی آمریکایی نسبت به قیمت حساسیت کمتری دارد و همین بازگشت به هج را در آن بازار بیانگیزه کرده است. با این حال دلتا، یونایتد و ساوتوست در همین ماه هدف سود را کاهش دادند یا چشمانداز ناامیدکننده دادند.
پس تفاوت فقط در ابزار مالی نیست؛ در زمانبندی است. اروپا زمان خریده بود و این زمان دارد تمام میشود.
۲۰۲۷؛ سالی که پوششها تمام میشود
مدیرعامل رایانایر گفته هیچ ایرلاین اروپایی، از جمله رایانایر، تا تابستان ۲۰۲۷ پوشش خوبی ندارد و بنابراین باید انتظار افزایش ۱۵ تا ۲۰ درصدی بلیت را داشت. رایانایر در شهریور هدف مسافر ۲۰۲۷ را از ۲۱۶ میلیون به ۲۱۴ میلیون کاهش داد و گفت اگر نفت گران بماند، بلیتهای کوتاهبرد اروپا «بهطور محسوس» گران میشود، چون رقبای کمپوششتر ممکن است نتوانند ظرفیت یا حتی بقای خود را حفظ کنند. شرکت نفت را برای ۲۰۲۷ حدود ۶۷ دلار برای هر بشکه فرض کرده است.
استنباط رونما: رایانایر و لوفتهانزا هر دو بیش از ۷۰ درصد سوخت امسال را پوشش داده بودند و باز هم مسیرها را کم کردند. اگر شرکتهای بهتر محافظتشده این کار را کردهاند، شرکتهای کمپوشش در ۲۰۲۷ برای کاهش ظرفیت یا افزایش قیمت فشار بیشتری دارند. این نتیجه از مقایسهی شواهد گرفته شده، نه از گزارشی که مستقیم آن را گفته باشد.
قویترین استدلال مخالف: بلیت هر قیمتی را نمیپذیرد
پیشبینی ۱۵ تا ۲۰ درصد از زبان مدیری آمده که منفعت دارد بازار را آمادهی گرانی کند. خود بازار هم سقف دارد: نروژین ایر چهارشنبهی همان هفته اعلام کرد بخشی از افزایش قیمتهای پس از آغاز جنگ را عقب گرفته چون مشتریها حاضر به پرداخت نبودند. مدیرعامل ایرآسیا دو راه را نام میبرد، کاهش هزینه یا افزایش بلیت، و هر دو سقف دارند.
این استدلال جدی است: افزایش بلیت خودکار نیست و جایی که تقاضا نرمتر است، ایرلاین یا قیمت را پس میگیرد یا ظرفیت را میکاهد. شرکتهای ضعیفتر هم، به گفتهی همان تحلیل، بخشی از موج ورشکستگیها و درخواستهای اعسار اخیرند. پس نتیجه میتواند گرانی بلیت باشد یا کمتر شدن مسیر و ایرلاین، یا ترکیبی از هر دو.
چه چیزی نامعلوم است؟
قیمت امروز جتفیول، درصد دقیق پوشش هر ایرلاین اروپایی در ۲۰۲۷، و اینکه قیمت نفت در پیشبینیها چه مسیری خواهد داشت، در منابع خواندهشده نبود. همچنین رقم ۱۵ تا ۲۰ درصد برآورد یک مدیر است و دادهی مستقل ندارد.
جمعبندی رونما
پشتوانهی قویتر: شواهد نشان میدهد پایان قراردادهای پوشش، فشار قیمت را به سمت مسافر میبرد؛ اروپا بعد از آمریکا همین مسیر را میرود.
نامعلوم: میزان واقعی گرانی در ۲۰۲۷ و اینکه بازار تا کجا آن را میپذیرد.
شاهد تازهای که نتیجه را تغییر میدهد: افت پایدار قیمت جتفیول، یا گزارش درآمد ایرلاینها که نشان دهد تقاضا زیر فشار قیمت نرم شده است.
شاید برای شما هم سوال باشد:
پوشش ریسک سوخت یعنی چه؟
قراردادی که قیمت سوخت ماههای آینده را از امروز ثابت میکند تا ایرلاین در برابر جهش بازار محافظت شود.
چرا ایرلاینها حالا قرارداد تازه نمیبندند؟
چون قیمتها نزدیک دو برابر سطح پیش از جنگ است و قفلکردن آن اگر قیمت بریزد زیان میآورد.
بلیت هواپیما چقدر گران میشود؟
در شهریور بلیت در اتحادیه اروپا ۵٫۸ درصد و در آمریکا بیش از ۲۰ درصد نسبت به سال قبل بالاتر بود. مدیرعامل رایانایر ۱۵ تا ۲۰ درصد گرانی بیشتر در اروپا را پیشبینی کرده، که برآورد اوست، نه رقم رسمی.
چرا ایرلاینهای آمریکایی بیشتر آسیب دیدهاند؟
چون پوشش ریسک مادی ندارند و شوک سوخت مستقیم به هزینه و بلیت میرسد.
منابع و راستیآزمایی رونما
«محاسبهی رونما» حسابی است که روی ارقام منبع انجام شده و رقم رسمی نیست؛ «استنباط رونما» برداشت ماست. نسخههای دیگر تحلیل رویترز قابل خواندن نبود و فقط یک نسخهی آن استفاده شد. پوشش رایانایر از گزارش تکمیلی ۳ سپتامبر است؛ تصویر مطلب عکس آرشیوی است.
منابع
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵