
اقتصاد خلیج فارس بعد از شوک هرمز؛ چرا «تابآوری» جای رشد را گرفته است؟
هفت ماه پس از جنگ منطقهای، IMF میگوید اقتصادهای خلیج فارس در ۲۰۲۶ منقبض میشوند؛ اما زیرساخت، ذخایر و تنوع اقتصادی شدت شوک را مهار کردهاند.
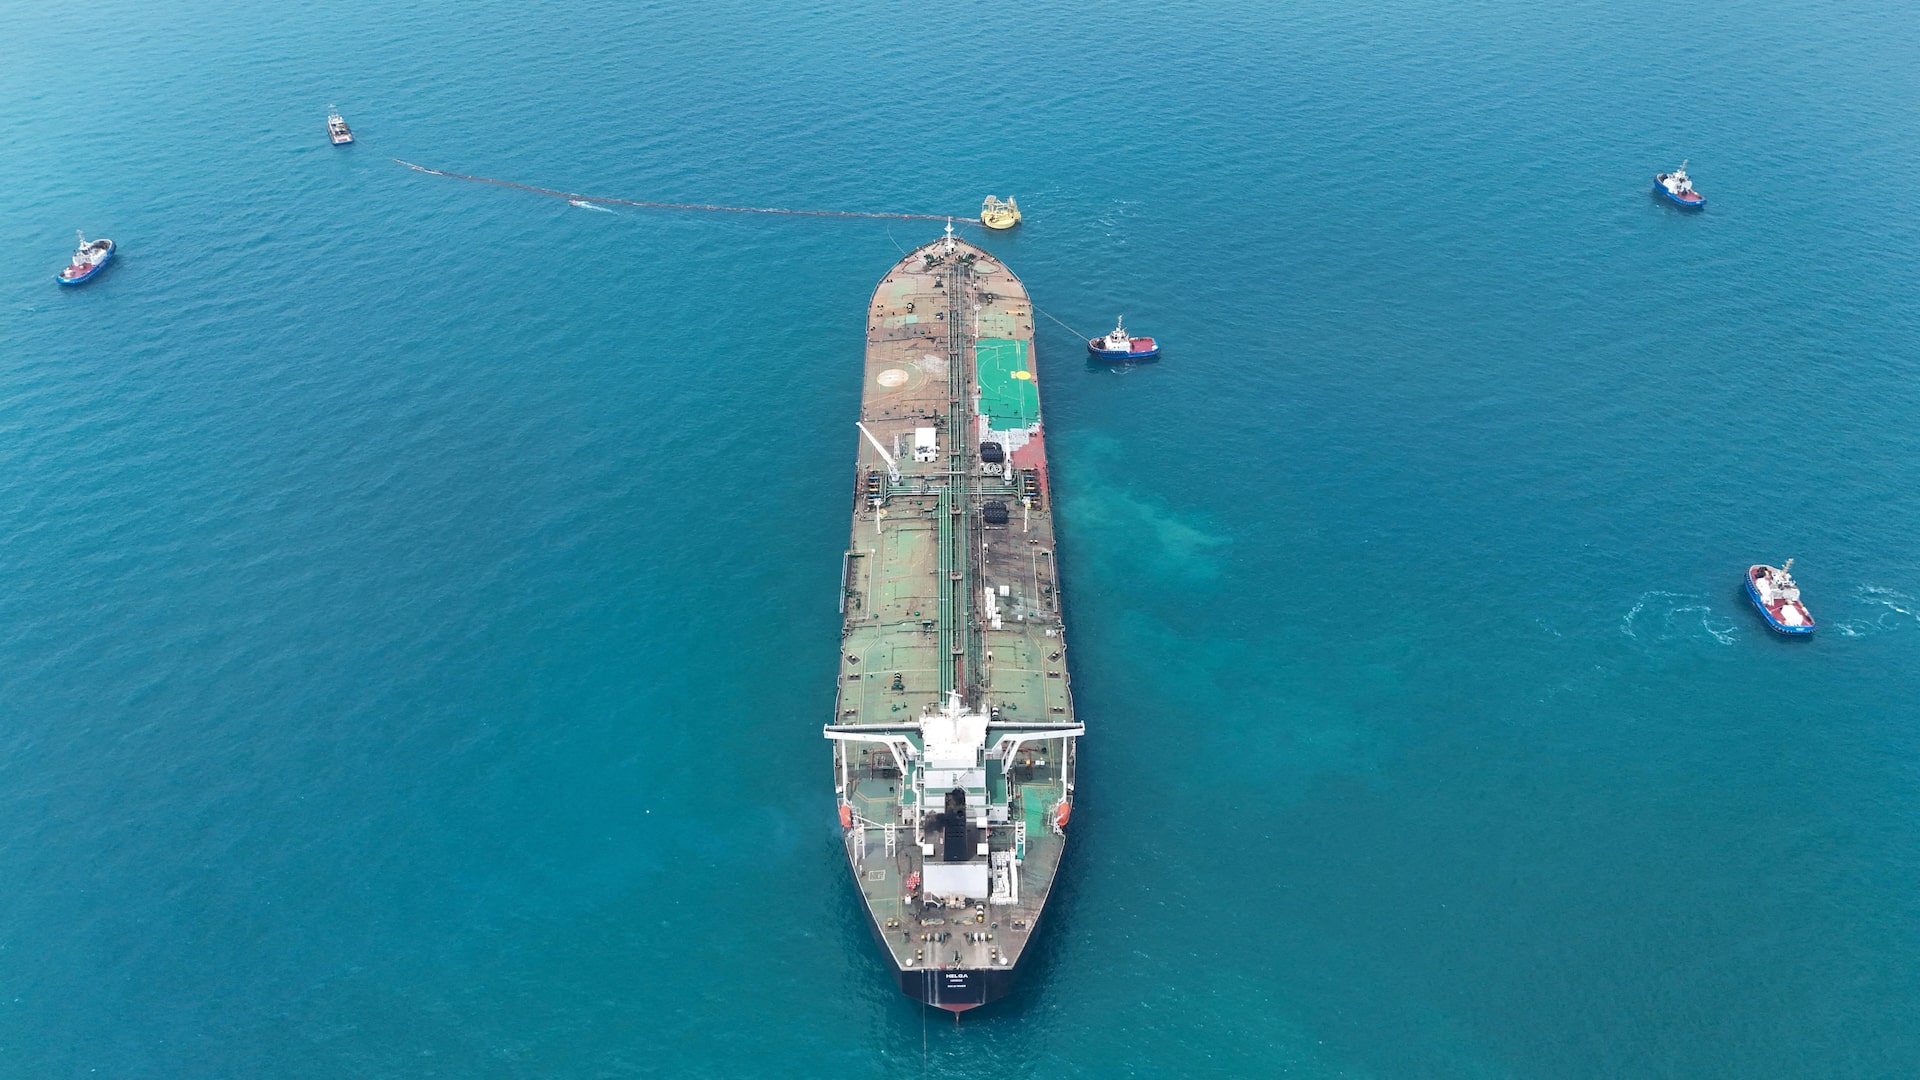
تصویر آرشیوی از نفتکش در پایانه نفتی جنوب عراق؛ مرتبط با تحولات بازار نفت و ریسک عرضه در خلیج فارس. منبع: Reuters/Mohammed Aty، ۲۴ آوریل ۲۰۲۶.
هفت ماه پس از آغاز جنگ منطقهای، مسئله اقتصادهای خلیج فارس دیگر فقط قیمت نفت نیست. مسئله اصلی این است که آیا معماری اقتصادیای که طی دو دهه برای تنوعبخشی، ذخیرهسازی، لجستیک و ثبات مالی ساخته شد، میتواند در برابر اختلال طولانی هرمز و دریای سرخ دوام بیاورد.
در این تحلیل میخوانید
کریستالینا جورجیوا، مدیرعامل صندوق بینالمللی پول، اول اکتبر در نشست وزیران دارایی و روسای بانکهای مرکزی شورای همکاری خلیج فارس گفت شوک عرضه انرژی تا حدی مهار شده، اما اثر منفی جنگ «قابل توجه» بوده و IMF انتظار دارد اقتصاد GCC در ۲۰۲۶ منقبض شود. این ارزیابی یک تغییر مهم در روایت منطقه است: از مسابقه رشد و پروژههای بزرگ به مدیریت تابآوری.
لایه اول: شوک چه بود؟
نزدیکشدن هرمز به وضعیت تعطیلی، اختلال دریای سرخ و آسیب به برخی زیرساختهای انرژی، صادرات نفت و گاز را محدود کرد. در پاسخ، کشورهای خلیج فارس مسیرهای جایگزین را فعالتر کردند، از ذخایر استفاده شد و لجستیک منطقهای با سرعت بیشتری بازآرایی شد. همزمان عرضه جدید خارج از منطقه و کاهش تقاضا بخشی از فشار را جذب کرد.
اما تفاوت میان «جریان دوباره نفت» و «عادیشدن اقتصاد» مهم است. نفت خام میتواند از مسیر جایگزین حرکت کند، در حالی که فرآوردههای پالایشی، بیمه، کشتیرانی، قطعات و تجارت غیرنفتی همچنان با هزینه بالاتر مواجه باشند.
لایه دوم: قدرت پنهان زیرساخت
درس اصلی ۲۰۲۶ این است که ذخایر ارزی بهتنهایی کافی نیستند. کشوری ممکن است صدها میلیارد دلار دارایی مالی داشته باشد، اما اگر بندر، خط لوله، انبار، راهآهن و مسیر زمینی جایگزین نداشته باشد، پول نمیتواند فوراً گلوگاه فیزیکی را باز کند.
IMF مشخصاً تکمیل GCC Railway و Saudi Landbridge را از ابزارهایی میداند که میتوانند زیان اقتصادی ناشی از بستهشدن هرمز را کاهش دهند. این یعنی زیرساخت حملونقل از پروژه توسعهای به دارایی امنیت ملی تبدیل شده است.
لایه سوم: چه کسی آسیب میبیند و چه کسی مقاومتر است؟
اقتصادهای دارای بخش غیرنفتی بزرگتر، شبکه لجستیکی متنوعتر و فضای مالی بیشتر، امکان جذب شوک بیشتری دارند. عربستان و امارات در سالهای گذشته سرمایهگذاری سنگینی در بنادر، گردشگری، خدمات، فناوری و لجستیک کردهاند. این تنوع، وابستگی به یک کانال درآمدی را کم میکند، اما آن را حذف نمیکند؛ زیرا بسیاری از فعالیتهای غیرنفتی نیز به تجارت، انرژی و اعتماد سرمایهگذار وابستهاند.
در سمت بازندگان، کسبوکارهای کوچک، بخش حملونقل، صنایع وارداتمحور و خانوارهایی قرار دارند که افزایش قیمت کالاهای اساسی را سریعتر احساس میکنند. اگر دولتها برای مهار فشار به یارانه گسترده متوسل شوند، بخشی از شوک انرژی به بودجه منتقل میشود.
لایه چهارم: چرا سیاست مالی حساس شده است؟
IMF توصیه کرده حمایت از خانوارها و شرکتها موقت، هدفمند و شفاف باشد. دلیل روشن است: اگر مشکل اصلی کمبود عرضه باشد، تحریک گسترده تقاضا میتواند تورم را بیشتر کند. بنابراین دولتها باید میان حمایت اجتماعی و جلوگیری از داغترشدن قیمتها تعادل برقرار کنند.
از ۱۹۷۳ تا ۲۰۲۶؛ تغییر ماهیت امنیت انرژی
شوک نفتی ۱۹۷۳ نشان داد تصمیم تولیدکنندگان میتواند اقتصاد جهان را جابهجا کند. جنگ نفتکشها در دهه ۱۹۸۰ اهمیت امنیت مسیرهای دریایی را برجسته کرد. حمله ۲۰۱۹ به ابقیق، آسیبپذیری زیرساخت را نشان داد. در ۲۰۲۶ این سه ریسک با هم ترکیب شدهاند: تولید، زیرساخت و مسیر حمل.
ضدتحلیل: آیا انقباض ۲۰۲۶ به معنی شکست تنوع اقتصادی است؟
نه لزوماً. جنگی که مسیر اصلی صادرات انرژی و تجارت منطقه را مختل کند میتواند حتی اقتصاد متنوع را منقبض کند. آزمون واقعی تنوع اقتصادی این نیست که شوک را صفر کند؛ بلکه این است که شدت افت، زمان بازیابی و آسیب اشتغال را کاهش دهد. برای قضاوت باید عملکرد بخش غیرنفتی و سرمایهگذاری خصوصی در ۲۰۲۷ را دید.
سه سناریو برای ۲۰۲۷
سناریوی عادیسازی: کشتیرانی تدریجاً عادی میشود، صادرات بالا میرود و رشد قوی بازمیگردد. سناریوی فرسایشی: هرمز باز است اما ریسک و بیمه بالا میماند؛ رشد برمیگردد ولی ضعیفتر. سناریوی تشدید: اختلال تازه در هرمز یا دریای سرخ بازیابی را عقب میاندازد و دولتها مجبور به استفاده بیشتر از ذخایر مالی میشوند.
شاخصهای قابل رصد
۷۲ ساعت: جریان کشتیها، حق بیمه جنگ، قیمت برنت و دیزل. یک ماه: صادرات نفت GCC و ترافیک بنادر. سه ماه: PMI غیرنفتی، تورم و اعتبارات بانکی. یک سال: پیشرفت راهآهن GCC، Saudi Landbridge و سهم بخش غیرنفتی از رشد.
چرا هرمز برای GCC حیاتی است؟
زیرا بخش بزرگی از صادرات انرژی و تجارت دریایی منطقه به این گذرگاه وابسته است.
آیا ذخایر مالی کافیاند؟
برای جذب شوک مالی مهماند، اما جایگزین بندر، خط لوله و مسیر زمینی نمیشوند.
IMF برای ۲۰۲۶ چه میگوید؟
انتظار انقباض اقتصاد GCC را به دلیل افت تولید هیدروکربنی و کندشدن بخش غیرنفتی مطرح کرده است.
چرا ۲۰۲۷ مهم است؟
چون در صورت عادیشدن تدریجی کشتیرانی، IMF انتظار بازیابی قوی را دارد.
نقش راهآهن چیست؟
مسیر زمینی جایگزین میتواند بخشی از زیان ناشی از اختلال دریایی را کاهش دهد.
تنوع اقتصادی شکست خورده است؟
انقباض ناشی از جنگ بهتنهایی چنین نتیجهای را ثابت نمیکند؛ سرعت بازیابی معیار بهتری است.
بزرگترین ریسک تورمی چیست؟
تداوم هزینه بالای انرژی، حملونقل و کالاهای ضروری.
چه کشورهایی مقاومترند؟
اقتصادهایی با ذخایر مالی، زیرساخت جایگزین و بخش غیرنفتی بزرگتر ظرفیت جذب بیشتری دارند.
یارانه گسترده راهحل است؟
میتواند فشار کوتاهمدت را کم کند اما در شوک عرضه ممکن است هزینه مالی و تورمی ایجاد کند.
مهمترین شاخص روزانه چیست؟
جریان واقعی صادرات و هزینه بیمه و حمل در هرمز و دریای سرخ.
منابع
- منبع رسمی International Monetary Fund (IMF)
اعتبارسنجی
پیوند تأیید همین خبرمطالب مرتبط
 امنیت و ژئوپلیتیک · ۱۱ آبان ۱۴۰۵
ترامپ و جنگ فرسایشی ایران؛ آیا فشار حداکثری علیه آمریکا عمل میکند؟ | تحلیل ۳۶۰
 تحلیل · ۱۱ آبان ۱۴۰۵
خامنهای دستور «پاسخ بدون محدودیت جغرافیایی» داد؛ این تهدید چه چیزی را عوض میکند؟
 تحلیل · ۱۱ آبان ۱۴۰۵